


Die EZB ändert ab dem 30. November die Regeln für Vermögenswerte, die Banken als Sicherheiten verwenden können



Sieh unsere Nachrichten immer auf Google
Das Eurosystem wird für zahlreiche private Vermögenswerte das zweithöchste verfügbare Rating verwenden, die auf Sicherheiten angewandten Bewertungsabschläge ändern und klarer zwischen Krediten unterscheiden, bei denen der Kapitalbetrag schrittweise zurückgezahlt wird, und solchen, bei denen die Rückzahlung am Ende erfolgt. Die neuen Regeln beeinflussen die Zulässigkeit und den Wert der Vermögenswerte, die Banken mobilisieren können, um Liquidität von den Zentralbanken zu erhalten, ohne eine Änderung der Zinssätze darzustellen.
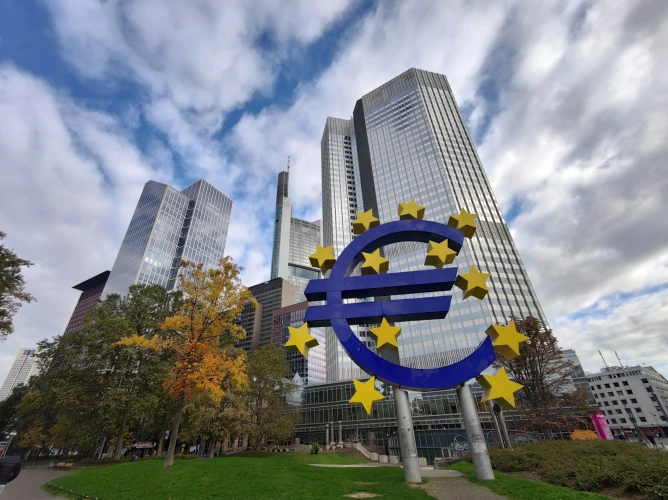
Die Europäische Zentralbank hat die neuen Regeln veröffentlicht, die ab dem 30. November die Art und Weise ändern werden, wie das Eurosystem die von Banken als Sicherheiten für geldpolitische Geschäfte eingebrachten Vermögenswerte bewertet. Die Änderungen betreffen die für Anleihen und andere Vermögenswerte des privaten Sektors verwendeten Ratings, die auf Sicherheiten angewandten Bewertungsabschläge, die Behandlung verschiedener Kreditarten sowie die Einstufung bestimmter Finanztochtergesellschaften nichtfinanzieller Unternehmen.
Kurz zusammengefasst
1. Für zahlreiche Vermögenswerte des privaten Sektors wird das Eurosystem zur Feststellung der Zulässigkeit und des anwendbaren Haircuts das zweithöchste verfügbare Rating anstelle des höchsten Ratings verwenden.
2. Wenn nur ein zulässiges Rating vorliegt oder alle Ratings von derselben Agentur stammen, wird dieses im Rahmen der neuen Methodik um eine Stufe herabgesetzt.
3. Die EZB aktualisiert die Haircut-Tabelle und führt eine granularere Behandlung von Krediten ein, unter anderem abhängig davon, wie der Kapitalbetrag während der Laufzeit des Darlehens zurückgezahlt wird.
4. Forderungen, die den allgemeinen Rahmen nicht vollständig erfüllen, aber aufgrund öffentlicher Garantien, die während der COVID-19-Zeit eingeführt wurden, weiterhin zulässig sind, werden Ende 2026 aus dem vorübergehenden Rahmen herausgenommen.
5. Die Leitlinien gelten ab dem 30. November 2026 und ändern den Sicherheitenmechanismus für geldpolitische Geschäfte. Sie stellen keine Änderung der EZB-Zinssätze dar.
Das Eurosystem gewährt zugelassenen Instituten Kredite nur im Austausch gegen geeignete Sicherheiten. Dabei kann es sich um handelbare Wertpapiere wie Anleihen, aber auch um nicht handelbare Vermögenswerte wie bestimmte aus Bankkrediten hervorgegangene Forderungen handeln. Die von der EZB veröffentlichten Regeln legen sowohl fest, welche Vermögenswerte akzeptiert werden können, als auch, welcher Wert ihnen anerkannt wird, wenn eine Bank sie mobilisiert, um Liquidität von der Zentralbank zu erhalten.
Eine der wichtigsten Änderungen betrifft externe Ratings. Bei privaten Vermögenswerten, für die Bewertungen mehrerer vom Eurosystem akzeptierter Agenturen vorliegen, wird die EZB künftig das zweithöchste Rating zur Feststellung der Zulässigkeit und des anwendbaren Bewertungsabschlags verwenden. Die Regel wird für Kategorien wie unbesicherte Bankanleihen, gedeckte Schuldverschreibungen, von nichtfinanziellen Unternehmen begebene Wertpapiere und andere vom privaten Sektor begebene Vermögenswerte gelten.
Die Änderung gilt auch für bestimmte öffentliche Emittenten außerhalb des Euroraums. Für von bestimmten Einrichtungen des öffentlichen Sektors des Euroraums begebene oder garantierte Vermögenswerte wird das Eurosystem jedoch die Regel auf Grundlage des höchsten verfügbaren Ratings beibehalten. Die EZB begründet den Unterschied mit der besonderen Rolle dieser Vermögenswerte an den Finanzmärkten und bei der Übertragung der Geldpolitik sowie mit den zusätzlichen Bewertungsmechanismen, die sie auf diese anwendet.
Die neue Methode ändert auch die Situation, in der nur eine relevante externe Bewertung vorliegt. Wenn für einen Vermögenswert nur ein Rating verfügbar ist oder alle verfügbaren Bewertungen von derselben Agentur stammen, wird das Rating zur Feststellung der Zulässigkeit und des Haircuts um eine Stufe herabgesetzt. Nach Angaben der EZB soll die Maßnahme die Tendenz des derzeitigen Systems verringern, das höchste verfügbare Rating zu bevorzugen, und Kreditrisikoinformationen stärker nutzen.
Ein Haircut ist der prozentuale Abschlag, der auf den Wert eines Vermögenswerts angewandt wird, wenn dieser als Sicherheit akzeptiert wird. Erhält ein Vermögenswert mit einem Marktwert von 100 EUR einen Haircut von 10 %, wird er für das Geschäft mit der Zentralbank mit 90 EUR bewertet. Je höher das wahrgenommene Risiko ist, desto größer kann der Abschlag sein, was bedeutet, dass die Bank für denselben Kreditbetrag mehr Vermögenswerte bereitstellen muss.
Die EZB aktualisiert nun die Tabelle dieser Abschläge nach einer Überprüfung des Risikokontrollrahmens. Bei handelbaren Vermögenswerten hängt das angewandte Niveau weiterhin von Faktoren wie der Kreditqualität, der verbleibenden Laufzeit und der Kuponstruktur ab; die neuen Tabellen ändern jedoch die Werte und führen für bestimmte Kategorien von Vermögenswerten eine granularere Behandlung ein.
Eine gesonderte Änderung betrifft aus Krediten hervorgegangene Forderungen. Das Eurosystem wird nicht nur die Laufzeit, die Kreditqualität und die Zinsart berücksichtigen, sondern auch die Art und Weise, wie der Kapitalbetrag zurückgezahlt wird. Kredite, bei denen der Kapitalbetrag während der Vertragslaufzeit schrittweise reduziert wird, werden getrennt von solchen behandelt, bei denen ein größerer Anteil später oder am Ende zurückzuzahlen ist.
Die Logik der EZB besteht darin, dass die beiden Strukturen unterschiedliche Risiken mit sich bringen. Für Forderungen, bei denen der Kapitalbetrag nicht schrittweise getilgt wird, sind höhere Haircuts vorgesehen als für vergleichbare Kredite, bei denen der Kapitalbetrag fortschreitend zurückgezahlt wird. Der Unterschied nimmt bei bestimmten Kombinationen aus Laufzeit und Kreditqualität zu, sodass die Rückzahlungsstruktur des Darlehens den als Sicherheit anerkannten Wert unmittelbar beeinflusst.
Die neuen Tabellen führen außerdem eine gesonderte Behandlung für gedeckte Schuldverschreibungen ein, die von demselben Institut oder von einer eng mit ihm verbundenen Einheit genutzt werden, sowie für mit Vermögenswerten besicherte Wertpapiere, die beim Emittenten verbleiben. In diesen Fällen wendet das Eurosystem spezielle Tabellen an, die die mit der Verwendung eigener Vermögenswerte als Sicherheiten verbundenen Risiken präziser berücksichtigen.
Eine weitere Änderung betrifft Finanztochtergesellschaften überwiegend nichtfinanzieller Unternehmensgruppen. Unter bestimmten Bedingungen werden von ihnen begebene Wertpapiere derselben Haircut-Kategorie wie die Vermögenswerte der nichtfinanziellen Unternehmen der Gruppe zugeordnet, anstatt wie andere Finanzunternehmen behandelt zu werden. Diese Tochtergesellschaften werden der Kategorie III zugeordnet und können auch als Schuldner für bestimmte Forderungen zulässig werden; zugleich unterliegen sie dem Klimafaktor, der im Sicherheitenrahmen des Eurosystems angewandt wird.
Die EZB ändert auch die Behandlung eines Teils der während der Pandemie eingeführten Maßnahmen. Bestimmte Forderungen, die nicht alle Bedingungen des allgemeinen Rahmens erfüllen, aber von COVID-19-bezogenen öffentlichen Garantien profitieren und über den vorübergehenden Rahmen weiterhin akzeptiert wurden, bleiben nur bis Ende 2026 zulässig. Die Maßnahme ist Teil des Prozesses, mit dem das Eurosystem einige Komponenten des vorübergehenden Rahmens in das permanente System integriert und andere abschafft.
Die Ende September veröffentlichten Leitlinien kodifizieren mehrere Entscheidungen, die der EZB-Rat seit Februar 2025 separat angekündigt hatte. Die aktuelle Neuerung besteht darin, dass sie in die operativen Regeln des Eurosystems aufgenommen werden und das Datum festgelegt wird, ab dem die nationalen Zentralbanken sie anwenden müssen.
Die Leitlinie ECB/2026/26 ändert die allgemeine Dokumentation für die Umsetzung des geldpolitischen Rahmens des Eurosystems, während ECB/2026/27 die Regeln für Bewertungs-Haircuts ändert. Die nationalen Zentralbanken des Eurosystems müssen die erforderlichen Maßnahmen treffen, um sie ab dem 30. November 2026 anzuwenden.
Die Änderungen können bei bestimmten Vermögenswerten sowohl die Möglichkeit ihrer Anerkennung als Sicherheiten als auch den Kreditwert, den sie stützen können, verändern. Sie ändern jedoch weder den Zinssatz der Einlagefazilität, den Zinssatz der Hauptrefinanzierungsgeschäfte noch den Zinssatz der Spitzenrefinanzierungsfazilität und stellen keine neue Entscheidung über die Ausrichtung der Zinssätze dar.
Neueste Nachrichten
20:15
20:11
19:57
19:50
19:46
Mehr Nachrichten ansehen
NACHRICHTEN ZU DENSELBEN THEMEN






.webp)


