


La BCE modifie les règles relatives aux actifs que les banques peuvent utiliser comme garanties à partir du 30 novembre



Retrouvez toujours nos actualités sur Google
L’Eurosystème utilisera la deuxième meilleure notation disponible pour de nombreux actifs privés, modifiera les décotes appliquées aux garanties et fera une distinction plus claire entre les crédits qui remboursent progressivement le principal et ceux qui le remboursent à l’échéance. Les nouvelles règles influencent l’éligibilité et la valeur des actifs que les banques peuvent mobiliser pour obtenir des liquidités auprès des banques centrales, sans constituer une modification des taux d’intérêt.
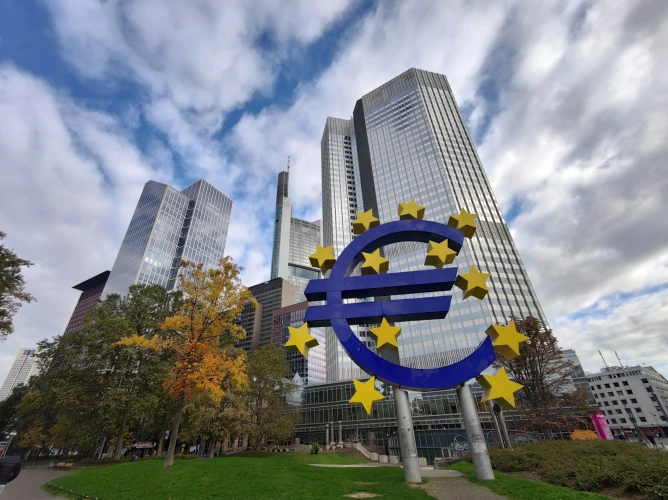
La Banque centrale européenne a publié les nouvelles règles qui modifieront, à partir du 30 novembre, la manière dont l’Eurosystème évalue les actifs apportés par les banques en garantie des opérations de politique monétaire. Les changements concernent les notations utilisées pour les obligations et autres actifs du secteur privé, les décotes appliquées aux garanties, le traitement des différents types de crédits et la classification de certaines filiales financières d’entreprises non financières.
En bref
1. Pour de nombreux actifs du secteur privé, l’Eurosystème utilisera la deuxième meilleure notation disponible au lieu de la meilleure notation pour déterminer l’éligibilité et la décote applicable.
2. S’il n’existe qu’une seule notation éligible ou si toutes les notations proviennent de la même agence, celle-ci sera abaissée d’un cran dans le cadre de la nouvelle méthodologie.
3. La BCE actualise la grille des décotes et introduit un traitement plus granulaire des crédits, notamment en fonction de la manière dont le principal est remboursé pendant la durée du prêt.
4. Les créances qui ne remplissent pas intégralement le cadre général, mais restent éligibles grâce à des garanties publiques introduites pendant la période de COVID-19, sortiront du cadre temporaire à la fin de 2026.
5. Les orientations s’appliquent à partir du 30 novembre 2026 et modifient le mécanisme des garanties pour les opérations de politique monétaire. Elles ne constituent pas une modification des taux d’intérêt de la BCE.
L’Eurosystème n’accorde des crédits aux établissements éligibles qu’en échange de garanties adéquates. Celles-ci peuvent être des titres négociables, tels que des obligations, mais aussi des actifs non négociables, comme certaines créances résultant de crédits bancaires. Les règles publiées par la BCE établissent à la fois quels actifs peuvent être acceptés et quelle valeur leur est reconnue lorsqu’une banque les mobilise pour obtenir des liquidités auprès de la banque centrale.
L’un des changements les plus importants concerne les notations externes. Dans le cas des actifs privés pour lesquels des évaluations sont disponibles auprès de plusieurs agences acceptées par l’Eurosystème, la BCE passera à l’utilisation de la deuxième meilleure notation pour déterminer l’éligibilité et la décote applicable. La règle sera utilisée pour des catégories telles que les obligations bancaires non garanties, les obligations garanties, les titres émis par des entreprises non financières et d’autres actifs émis par le secteur privé.
Le changement s’applique également à certains émetteurs publics situés en dehors de la zone euro. Pour les actifs émis ou garantis par certaines entités du secteur public de la zone euro, l’Eurosystème conservera toutefois la règle fondée sur la meilleure notation disponible. La BCE justifie cette différence par le rôle spécifique de ces actifs sur les marchés financiers et dans la transmission de la politique monétaire, ainsi que par les mécanismes d’évaluation supplémentaires qu’elle leur applique.
La nouvelle méthode modifie également la situation dans laquelle il n’existe qu’une seule évaluation externe pertinente. Si une seule notation est disponible pour un actif ou si toutes les évaluations disponibles proviennent de la même agence, la notation fera l’objet d’un abaissement d’un cran pour déterminer l’éligibilité et la décote. La BCE indique que cette mesure vise à réduire la tendance du système actuel à privilégier la meilleure notation disponible et à utiliser davantage les informations relatives au risque de crédit.
Une décote correspond à la réduction en pourcentage appliquée à la valeur d’un actif lorsque celui-ci est accepté en garantie. Si un actif ayant une valeur de marché de 100 EUR se voit appliquer une décote de 10 %, il est évalué à 90 EUR pour l’opération avec la banque centrale. Plus le risque perçu est élevé, plus la réduction peut être importante, ce qui signifie que la banque doit fournir davantage d’actifs pour la même valeur de crédit.
La BCE actualise désormais la grille de ces réductions après une révision du cadre de contrôle des risques. Pour les actifs négociables, le niveau appliqué continue de dépendre de facteurs tels que la qualité du crédit, la maturité résiduelle et la structure du coupon, mais les nouveaux tableaux modifient les valeurs et introduisent un traitement plus granulaire pour certaines catégories d’actifs.
Un changement distinct concerne les créances résultant de crédits. L’Eurosystème prendra en compte non seulement la maturité, la qualité du crédit et le type de taux d’intérêt, mais aussi la manière dont le principal est remboursé. Les crédits dans lesquels le principal est réduit progressivement pendant la durée du contrat sont traités séparément de ceux dans lesquels une proportion plus importante reste à rembourser ultérieurement ou à l’échéance.
La logique de la BCE est que les deux structures impliquent des risques différents. Pour les créances dont le principal ne s’amortit pas progressivement, des décotes plus élevées sont prévues que pour les crédits comparables dans lesquels le principal est remboursé progressivement. La différence augmente dans certaines combinaisons de maturité et de qualité du crédit, de sorte que la structure de remboursement du prêt influence directement la valeur reconnue comme garantie.
Les nouveaux tableaux introduisent également un traitement distinct pour les obligations garanties utilisées par la même institution ou par une entité avec laquelle elle entretient des liens étroits, ainsi que pour les titres garantis par des actifs conservés par l’émetteur. Dans ces cas, l’Eurosystème applique des grilles spécifiques qui prennent plus précisément en compte les risques associés à l’utilisation de ses propres actifs comme garantie.
Une autre modification concerne les filiales financières de groupes principalement non financiers. Dans certaines conditions, les titres émis par celles-ci seront placés dans la même catégorie de décote que les actifs des entreprises non financières du groupe, au lieu d’être traités comme ceux d’autres sociétés financières. Ces filiales seront classées dans la catégorie III et pourront également devenir éligibles en tant que débiteurs pour certaines créances, tout en étant soumises au facteur climatique appliqué dans le cadre des garanties de l’Eurosystème.
La BCE modifie également le traitement d’une partie des mesures introduites pendant la pandémie. Certaines créances qui ne satisfont pas à toutes les conditions du cadre général, mais bénéficient de garanties publiques liées à la COVID-19 et ont continué à être acceptées dans le cadre temporaire, resteront éligibles uniquement jusqu’à la fin de 2026. Cette mesure s’inscrit dans le processus par lequel l’Eurosystème intègre certains éléments du cadre temporaire dans le système permanent et en supprime d’autres.
Les orientations publiées à la fin du mois de septembre codifient plusieurs décisions que le Conseil des gouverneurs avait annoncées séparément à partir de février 2025. La nouveauté actuelle est leur inclusion dans les règles opérationnelles de l’Eurosystème et la fixation de la date à partir de laquelle les banques centrales nationales doivent les appliquer.
L’orientation ECB/2026/26 modifie la documentation générale relative à la mise en œuvre du cadre de politique monétaire de l’Eurosystème, tandis que l’orientation ECB/2026/27 modifie les règles relatives aux décotes de valorisation. Les banques centrales nationales de l’Eurosystème doivent prendre les mesures nécessaires pour leur application à partir du 30 novembre 2026.
Les changements peuvent modifier, pour certains actifs, à la fois la possibilité de les accepter comme garanties et la valeur de crédit qu’ils peuvent soutenir. Ils ne modifient toutefois ni le taux de la facilité de dépôt, ni le taux des opérations principales de refinancement, ni le taux de la facilité de prêt marginal, et ne constituent pas une nouvelle décision concernant l’orientation des taux d’intérêt.
Dernières actualités
19:50
19:46
19:38
19:33
19:26
Voir plus d’actualités
ACTUALITÉS SUR LES MÊMES SUJETS






.webp)


