Das Parlament billigt den neuen EU-Zollkodex mit einer gemeinsamen Behörde und Pflichten für Verkäufer und Online-Plattformen



Sieh unsere Nachrichten immer auf Google
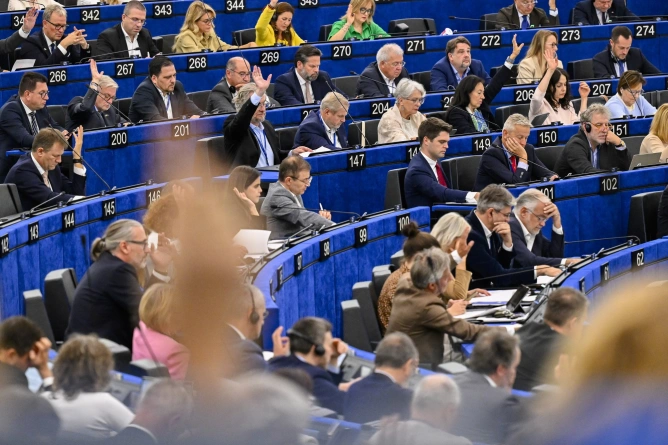
Das Europäische Parlament hat in Straßburg den neuen Zollkodex der Europäischen Union gebilligt, der eine gemeinsame Zollbehörde schafft und die Verantwortung für Waren ändert, die online aus Ländern außerhalb der EU gekauft werden. Der Verkäufer oder die Plattform, die den Verkauf ermöglicht, übernimmt die Rolle des Importeurs mit Verpflichtungen hinsichtlich der an den Zoll übermittelten Informationen, der Zahlung der Abgaben und der Einhaltung der für die Produkte geltenden Anforderungen. Die Einführung des neuen Datensystems und der entsprechenden Verfahren erfolgt schrittweise.
Kurz zusammengefasst
Das Parlament hat die zweite Lesung ohne Änderungsanträge oder Vorschläge zur Ablehnung des Standpunkts des Rates abgeschlossen. Das Gesetzgebungsverfahren ist beendet, die Anwendung der Reform folgt jedoch einem eigenen Zeitplan für die Annahme und die Veröffentlichung des Rechtsakts.
Beim Fernabsatz wird der Importeur der Verkäufer oder der Betreiber sein, der die Transaktion ermöglicht, je nach Vereinbarung zwischen ihnen. Dieser muss die erforderlichen Daten bereitstellen, die Zahlung der Abgaben sicherstellen und für die Übereinstimmung der Waren mit den von den Zollbehörden angewandten Rechtsvorschriften einstehen.
Die Verordnung führt eine europäische Bearbeitungsgebühr für Einfuhren aus Fernverkäufen ein, die pro Artikel berechnet wird. Die Kommission wird die Höhe durch einen delegierten Rechtsakt festlegen; diese Gebühr ist von der vorübergehenden Zollabgabe von 3 Euro zu unterscheiden.
Die Nutzung des europäischen Zoll-Datensystems beginnt am 1. Juli 2028 für die vom elektronischen Handel erfassten Vorgänge. Die übrigen Importeure, Exporteure und Inhaber des Versandverfahrens können ab dem 1. März 2031 auf das System umsteigen; ab dem 1. März 2034 wird seine Nutzung verpflichtend.
Die Änderung für den elektronischen Handel besteht in der Identifizierung eines Wirtschaftsbeteiligten, der die Pflichten des Importeurs übernimmt. Der endgültige Text erlaubt, dass dies je nach Organisation der Transaktion der Lieferant der Waren oder die Plattform sein kann, die den Verkauf ermöglicht. Daher ist die Plattform nicht automatisch für jeden über ihre Dienste abgewickelten Verkauf der Importeur.
Der benannte Betreiber muss den Behörden die erforderlichen Informationen vor der Überlassung zum zollrechtlich freien Verkehr übermitteln oder zur Verfügung stellen, die Zahlung der Abgaben sicherstellen und Nachweise über die Konformität der Produkte aufbewahren. Er ist außerdem verpflichtet, ihm bekannte verdächtige Bewegungen oder nicht genehmigte Manipulationen der Waren zu melden. Ist der Importeur nicht in der EU niedergelassen, kann er unter den in der Verordnung vorgesehenen Bedingungen einen in der Union niedergelassenen indirekten Zollvertreter nutzen.
Die Reform führt außerdem eine Bearbeitungsgebühr ein, die zur Deckung der Kosten für die Überprüfung der Daten, die Risikoanalyse, die Infrastruktur und die Zollkontrollen bestimmt ist. Der Betrag ist nicht in der Verordnung festgelegt und soll von der Kommission durch einen delegierten Rechtsakt bestimmt werden. Die Erhebungspflicht beginnt nach dem im neuen Zollkodex festgelegten Zeitplan zehn Tage nach Inkrafttreten dieses Rechtsakts.
Diese Gebühr ist von der vorübergehenden Zollabgabe von 3 Euro pro Artikel zu unterscheiden, die für die vom Regime erfassten geringwertigen Einfuhren gilt, das ab dem 1. Juli 2026 eingeführt wird. Die beiden Instrumente haben unterschiedliche Rechtsgrundlagen und Funktionen. Der neue Zollkodex sieht ab Juli 2028 eine niedrigere Bearbeitungsgebühr für Waren vor, die aus speziellen Zolllagern für Fernverkäufe verkauft werden und in denen die Behörden die Waren in Sendungen überwachen können.
Die zentrale Infrastruktur der Reform wird der EU Customs Data Hub sein, das europäische System, in dem die Betreiber die Informationen für die Zollförmlichkeiten bereitstellen. Es wird die Verarbeitung der Daten, die Risikoanalyse und die Berechnung der Zahlungsverpflichtungen ermöglichen. Die Kommission ist für die Entwicklung und den Betrieb des Systems verantwortlich und kann diese Aufgaben nach Konsultation der Mitgliedstaaten und Bewertung der Leistungsfähigkeit der Behörde der neuen Zollbehörde der Europäischen Union übertragen.
Die neue Behörde wird ihren Sitz in Lille, Frankreich, haben und die Zusammenarbeit zwischen den Zollverwaltungen, die Risikoanalyse und gemeinsame Kontrollen koordinieren. Ihr Mandat wahrt die Zuständigkeiten der Mitgliedstaaten und ergänzt sie um operative Unterstützung auf europäischer Ebene. Die Behörde wird unter anderem zur Überwachung der Durchsetzung von Handelssanktionen und zur Verhinderung ihrer Umgehung beitragen.
Für Unternehmen, die die Kriterien für Konformität und Transparenz erfüllen, führt der Zollkodex den Status Trust and Check ein. Diese Unternehmen werden dem Zoll Daten über die Bewegung der Waren und die Einhaltung der Anforderungen möglichst in Echtzeit zur Verfügung stellen und können unter den gesetzlichen Bedingungen die Genehmigung erhalten, die Waren im Namen der Behörden zum zollrechtlich freien Verkehr zu überlassen. Der bestehende Status des zugelassenen Wirtschaftsbeteiligten bleibt erhalten; die zusätzlichen Erleichterungen beseitigen nicht das Recht der Behörden, die Waren zu kontrollieren.
Der Zeitplan des Datensystems trennt den elektronischen Handel von den übrigen Warenströmen. Ab dem 1. Juli 2028 werden Importeure für Fernverkäufe und Nutzer des IOSS-Verfahrens, der einzigen Anlaufstelle für die Mehrwertsteuer bei der Einfuhr, das System für die im Zollkodex vorgesehenen Vorgänge nutzen. Für die übrigen Betreiber beginnt die Wahlmöglichkeit zwischen Zollanmeldungen und dem neuen System im März 2031 und endet im März 2034. Sollten bestimmte Funktionen nicht fristgerecht bereitstehen, verpflichtet die Verordnung die Kommission, eine auf sechs Monate begrenzte Übergangslösung sicherzustellen.
Die Reform geht auf den Vorschlag der Kommission vom Mai 2023 und die politische Einigung zwischen Parlament und Rat vom März 2026 zurück. In der Plenarsitzung vom 16. September stellte der Sitzungspräsident fest, dass keine Änderungsanträge oder Vorschläge zur Ablehnung des Standpunkts des Rates eingereicht worden waren, und gab den Abschluss der zweiten Lesung bekannt.
Die offizielle Gesetzgebungsakte vermerkt die Unterzeichnung des Rechtsakts und die bevorstehende Veröffentlichung im Amtsblatt. Die Verordnung sieht vor, dass sie am Tag nach ihrer Veröffentlichung in Kraft tritt und grundsätzlich nach 12 Monaten angewendet wird, wobei für die institutionellen Bestimmungen, die Bearbeitungsgebühr und das Datensystem gesonderte Fristen gelten. Die Annahme im Plenum ändert nicht sofort sämtliche Formalitäten für Unternehmen und Käufer.
Neueste Nachrichten
16:30
16:16
16:14
16:07
16:01
Mehr Nachrichten ansehen
NACHRICHTEN ZU DENSELBEN THEMEN