Les eurodéputés demandent des résultats dans le dialogue fiscal avec les États-Unis et mettent en garde contre l’anonymat des entreprises du Delaware



Retrouvez toujours nos actualités sur Google
La délégation de la sous-commission des affaires fiscales du Parlement européen considère le système Side-by-Side comme une base pour simplifier l’imposition minimale mondiale et relancer les discussions sur l’économie numérique, mais critique la suppression des obligations de déclaration des bénéficiaires effectifs pour les entreprises américaines ainsi que l’asymétrie qu’elle identifie dans l’échange d’informations au titre de la FATCA.
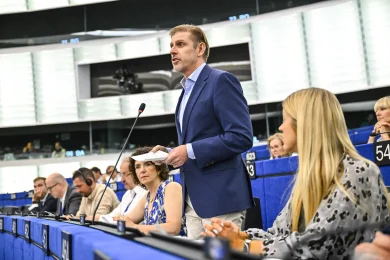
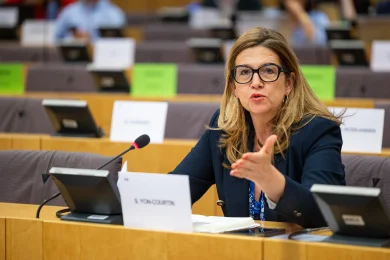
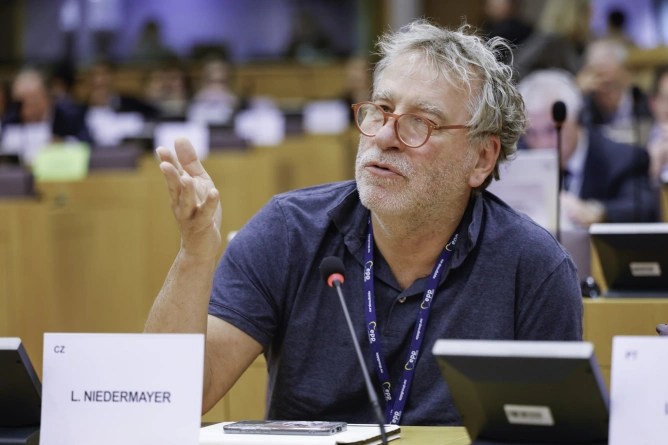
Une délégation de quatre députés européens de la sous-commission des affaires fiscales (FISC) du Parlement européen a achevé une visite à Washington et dans le Delaware en appelant à des résultats concrets dans le dialogue fiscal avec les États-Unis. La délégation, dirigée par Luděk Niedermayer, député européen du PPE originaire de Tchéquie, a cité le système Side-by-Side et la fiscalité de l’économie numérique parmi les domaines dans lesquels la coopération peut progresser, mais a critiqué les évolutions américaines en matière de transparence de la propriété des entreprises.
En bref
1.La délégation FISC affirme que le dialogue avec les États-Unis doit transformer les accords politiques sur la fiscalité internationale en règles opérationnelles, avec des simplifications pour les entreprises et des conditions de concurrence équitables entre les groupes américains et européens.
2.Le système Side-by-Side, convenu dans le cadre de l’OECD/G20 Inclusive Framework en janvier 2026, introduit des mécanismes de type safe harbour pour certains groupes multinationaux et simplifie l’application de l’impôt minimal mondial, sans supprimer les impôts minimaux supplémentaires nationaux admissibles.OECD)
3.Les députés européens critiquent la suppression des obligations de déclaration des bénéficiaires effectifs pour les entreprises constituées aux États-Unis et mettent en garde contre l’utilisation de l’anonymat de certaines sociétés-écrans du Delaware. En août 2026, le FinCEN a transformé cette dérogation en règle définitive pour les entreprises et les personnes américaines.FinCEN.gov)
4.La délégation a également discuté des implications fiscales de l’intelligence artificielle, de l’échange d’informations au titre de la FATCA et des effets de la politique fiscale américaine sur les taux d’intérêt et l’économie mondiale, considérant l’augmentation du coût du service de la dette comme un risque à surveiller.
L’un des points centraux de la visite a été le système Side-by-Side, issu des négociations sur le Pilier deux de la réforme fiscale internationale. La délégation européenne a souligné que la simplification des règles devait être combinée au maintien de conditions comparables pour les entreprises américaines et européennes et à la préservation de la robustesse du système fiscal international.
En janvier 2026, l’OECD/G20 Inclusive Framework on Base Erosion and Profit Shifting a convenu d’un paquet Side-by-Side pour la mise en œuvre coordonnée de l’impôt minimal mondial. Le paquet introduit des simplifications du calcul et de la déclaration, un régime de protection pour certaines incitations fiscales fondées sur l’activité économique et deux mécanismes de type safe harbour pour les groupes multinationaux dont la société mère se trouve dans une juridiction qui remplit les critères établis. Les impôts minimaux supplémentaires nationaux admissibles, connus sous le nom de QDMTT, restent applicables.OECD)
L’OECD a poursuivi la mise en œuvre du paquet en septembre, en publiant de nouvelles orientations administratives et une version actualisée de la déclaration standard GloBE Information Return. Le formulaire révisé inclut les simplifications Side-by-Side et s’applique aux exercices financiers commençant le 31 décembre 2025 ou ultérieurement.OECD)
Pour la délégation du Parlement européen, l’accord sur le système Side-by-Side peut également créer un espace pour relancer les négociations sur le Pilier un, volet de la réforme internationale qui traite de la répartition des droits d’imposition dans l’économie numérisée. Les députés européens affirment que la discussion sur la fiscalité de l’économie numérique montrera si l’UE et les États-Unis peuvent transformer le dialogue en un système plus largement acceptable et considèrent que les futures implications fiscales du développement de l’intelligence artificielle soulèveront des questions supplémentaires.
Le message de la délégation est toutefois plus critique concernant la transparence. Les députés européens estiment que l’échange d’informations dans le cadre du Foreign Account Tax Compliance Act (FATCA) reste déséquilibré et décrivent la suppression de l’obligation de déclaration des bénéficiaires effectifs pour les entreprises américaines comme un recul. La FATCA impose notamment aux institutions financières étrangères de communiquer aux autorités américaines des informations sur certains comptes détenus par des contribuables américains, tandis que les échanges entre administrations sont organisés par les accords applicables.IRS)
La critique concernant les bénéficiaires effectifs porte sur le Corporate Transparency Act. Le Financial Crimes Enforcement Network a publié en mars 2025 une règle intérimaire qui a exclu les entreprises constituées aux États-Unis et les personnes américaines du champ des obligations de déclaration des informations sur les bénéficiaires effectifs. En août 2026, le FinCEN a adopté la règle définitive, qui supprime de manière permanente ces obligations pour les entreprises et les personnes américaines, tandis que certaines entités étrangères enregistrées pour exercer une activité aux États-Unis continuent d’être soumises à des obligations de déclaration.FinCEN.gov)
Le Delaware est devenu un élément distinct du message de la délégation. Les députés européens ont décrit le droit des sociétés de l’État comme prévisible et efficace pour les entreprises, mais ont affirmé que l’opacité et l’anonymat associés à certaines sociétés-écrans pouvaient créer des risques d’évasion fiscale, de fraude fiscale, de blanchiment d’argent et d’autres utilisations illicites. La délégation a précisé dans le même temps que l’administration de l’État du Delaware soutenait le Corporate Transparency Act et a exprimé l’espoir que le cadre actuel soit modifié.
La visite a également inclus des discussions sur la relation entre la politique fiscale, le budget et les conditions financières mondiales. Selon la déclaration de la délégation, les participants ont abordé la soutenabilité budgétaire des États-Unis et les effets de la politique fiscale américaine sur les taux d’intérêt et l’économie mondiale. Les députés européens ont estimé que l’augmentation des coûts du service de la dette pouvait devenir un risque important pour l’économie américaine et, compte tenu de sa taille et du rôle mondial du dollar, pour l’économie internationale.
La visite n’entraîne pas en elle-même de modifications législatives ni de nouvel accord fiscal entre l’Union européenne et les États-Unis. Elle indique toutefois les priorités politiques que la délégation FISC entend poursuivre dans la relation transatlantique, de la mise en œuvre du système Side-by-Side et de la fiscalité de l’économie numérique à la transparence des bénéficiaires effectifs et à l’échange international d’informations fiscales.
Dernières actualités
22:57
22:55
22:51
22:47
22:33
Voir plus d’actualités
ACTUALITÉS SUR LES MÊMES SUJETS