La Commission soutient les taxes nationales sur les superprofits énergétiques, tandis que l’ECOFIN discutera d’une éventuelle réponse européenne



Retrouvez toujours nos actualités sur Google
La Commission européenne soutient le droit des États membres de taxer les bénéfices exceptionnels des entreprises énergétiques et est prête à leur fournir des modèles de bonnes pratiques, tandis que la présidence irlandaise du Conseil annonce une nouvelle discussion au niveau des ministres des Finances. Les positions exprimées mercredi 7 octobre au Parlement européen représentent un changement important d’étape dans le débat réapparu avec la hausse des prix de l’énergie : il existe désormais une discussion institutionnelle sur l’instrument, mais aucune nouvelle taxe européenne n’a été adoptée.
En bref
Le commissaire à l’Énergie, Dan Jørgensen, affirme que les États membres sont les mieux placés pour décider s’ils taxent les bénéfices exceptionnels des entreprises énergétiques.
La Commission affirme qu’elle respectera les décisions nationales, fournira des exemples de bonnes pratiques et analysera les effets sur le marché unique.
La présidence irlandaise du Conseil a annoncé que la taxation des bénéfices exceptionnels serait discutée cette semaine au sein de l’ECOFIN et analysée par les structures techniques du Conseil.
Six États membres avaient précédemment demandé un cadre européen, en s’appuyant sur l’expérience du mécanisme temporaire utilisé en 2022 et 2023.
Ni la Commission ni le Conseil n’ont annoncé pour l’instant de nouvelle contribution obligatoire au niveau de l’UE.
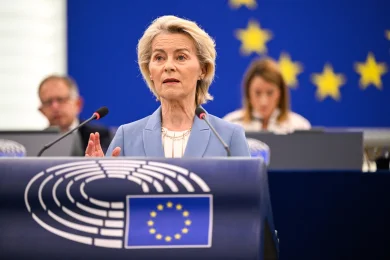
Le débat en plénière a été demandé par le groupe des Verts/ALE et s’est concentré sur la possibilité qu’une partie des bénéfices supplémentaires réalisés par les entreprises énergétiques dans le contexte de la hausse des prix soit utilisée pour réduire la pression sur les ménages et l’économie. Marie Toussaint, eurodéputée française du groupe des Verts/ALE, a demandé une intervention européenne, soutenant que les bénéfices extraordinaires générés par la crise devraient contribuer au financement des mesures destinées aux consommateurs et de la transition énergétique.
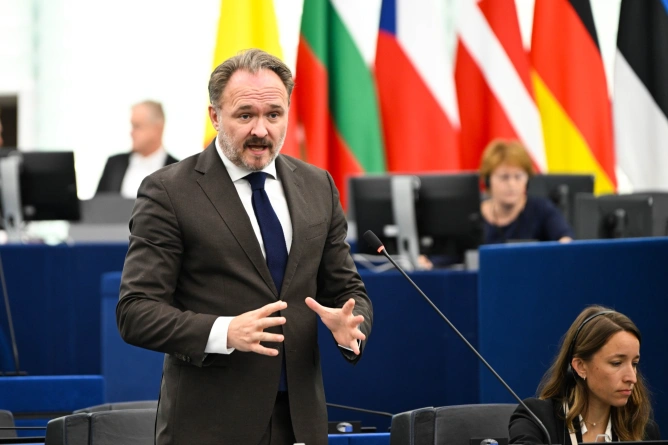
La réponse de la Commission a toutefois distingué deux niveaux d’action. Dan Jørgensen, commissaire européen à l’Énergie et au Logement, a déclaré que la fiscalité des entreprises reste principalement une compétence nationale et que les États sont les mieux placés pour adapter une éventuelle taxe à la structure de leur propre secteur énergétique et aux opérateurs actifs sur leur marché.
« Member States are best placed to tax windfall profits based on domestic specificity of their own energy sector and local operators », a déclaré Jørgensen en conclusion du débat. La Commission respectera les décisions des États qui recourent à ce type de taxes et est prête à fournir des bonnes pratiques concernant les mesures nationales.
Cette position ne signifie pas que l’Exécutif européen exclut toute intervention commune ultérieure. Jørgensen a déclaré que l’évolution des prix devait être suivie et que l’UE devait rester prête à utiliser des instruments supplémentaires pour protéger les consommateurs si la situation l’exigeait. La Commission analyse parallèlement les effets des mesures nationales sur le marché unique et insiste pour que la fiscalité ne décourage pas les investissements nécessaires dans l’énergie à faibles émissions.
Une étape concrète suivra au niveau du Conseil. Thomas Byrne, ministre d’État irlandais chargé des Affaires européennes et de la Défense et représentant de la présidence du Conseil lors du débat à Strasbourg, a annoncé que la taxation des bénéfices exceptionnels serait discutée cette semaine dans le cadre de l’ECOFIN. Les structures préparatoires du Conseil doivent également procéder à l’analyse technique des options.
Byrne a rappelé que six États membres avaient adressé en août une lettre à la présidence irlandaise, demandant un cadre au niveau de l’UE pour taxer les bénéfices exceptionnels des entreprises énergétiques. Il a présenté la taxation de tels bénéfices comme l’une des mesures fiscales pouvant être évaluées dans le contexte de l’augmentation du coût de la vie, sans annoncer que les 27 États étaient parvenus à un accord sur un nouvel instrument commun.
La présidence irlandaise a demandé à la Commission de surveiller à la fois les prix de l’énergie et les données relatives aux bénéfices exceptionnels du secteur, et d’évaluer si la situation justifie une intervention semblable à celle adoptée en 2022. La discussion au Conseil comprendra un échange d’expériences entre les États qui ont déjà instauré des taxes ou prolongé des mesures existantes.
Le précédent de 2022 est important, mais ne constitue pas automatiquement le modèle d’une éventuelle nouvelle taxe. Pendant la crise énergétique provoquée par la réduction de l’approvisionnement énergétique après l’invasion de l’Ukraine par la Russie, l’UE a instauré, par le règlement 2022/1854, une contribution temporaire de solidarité pour les entreprises et les établissements stables actifs dans les secteurs du pétrole, du gaz naturel, du charbon et du raffinage.
Le mécanisme s’appliquait aux bénéfices imposables de 2022 et/ou 2023 qui dépassaient de plus de 20 % la moyenne des bénéfices imposables des quatre exercices fiscaux commençant en 2018. La contribution devait avoir un taux d’au moins 33 % sur cette base, tandis que les États pouvaient appliquer des mesures nationales équivalentes.
Les recettes étaient destinées à des objectifs tels que le soutien aux ménages et aux entreprises touchés par les prix élevés, la réduction de la consommation d’énergie, les investissements dans l’efficacité énergétique et les énergies renouvelables, ou la protection des emplois. L’instrument avait été expressément conçu comme une mesure exceptionnelle et temporaire pour les années 2022 et 2023.
La discussion actuelle part d’un contexte différent et ne fixe pour l’instant ni la base de calcul, ni le taux d’une éventuelle contribution commune, ni les secteurs qui entreraient dans son champ d’application. Une nouvelle intervention européenne nécessiterait une proposition et une base juridique propres. Pour cette raison, les paramètres du mécanisme de 2022 ne peuvent pas être automatiquement transposés aux entreprises en 2026.
La Commission avait déjà accordé aux États une marge d’action en avril par l’intermédiaire d’AccelerateEU, le paquet de réponse aux nouvelles hausses des prix de l’énergie. Le document précise que les États peuvent utiliser des mesures relatives à l’imposition des bénéfices exceptionnels pour favoriser l’équité sociale, et que la Commission peut fournir une assistance et des exemples de bonnes pratiques, tout en évaluant les effets sur le marché unique.
Les positions politiques au Parlement restent divisées. Les partisans de la taxe ont fait valoir qu’une partie des bénéfices générés par la hausse des prix devrait être redistribuée aux consommateurs et aux investissements énergétiques. D’autres interventions ont averti qu’une taxation supplémentaire pourrait réduire la liquidité et les investissements des entreprises européennes et affaiblir leur compétitivité.
Cette différence est également pertinente pour la prochaine étape institutionnelle. Le débat du 7 octobre était un débat thématique demandé sur le fondement de l’article 169 du règlement intérieur du Parlement et n’a pas été suivi d’un vote sur une nouvelle taxe. L’ECOFIN peut désormais discuter des options et de l’analyse technique, mais l’instauration d’une contribution obligatoire commune au niveau de l’UE nécessiterait une décision distincte.
Pour le moment, la conséquence immédiate pour les États est plus claire que la perspective d’une taxe européenne : la Commission confirme que les gouvernements peuvent instaurer ou prolonger leurs propres mesures concernant les bénéfices exceptionnels et qu’ils ne doivent pas attendre la mise en place d’un nouveau mécanisme commun pour agir, à condition de respecter le droit de l’UE et le fonctionnement du marché unique.
Dernières actualités
22:57
22:53
22:42
22:30
22:28
Voir plus d’actualités
ACTUALITÉS SUR LES MÊMES SUJETS
.webp)
.webp)