


El BCE cambia las reglas para los activos que los bancos pueden utilizar como garantías a partir del 30 de noviembre



Ve siempre nuestras noticias en Google
El Eurosistema utilizará la segunda mejor calificación disponible para numerosos activos privados, modificará los recortes de valoración aplicados a las garantías y diferenciará con mayor claridad entre los créditos que amortizan gradualmente el principal y aquellos que lo amortizan al final. Las nuevas reglas influyen en la elegibilidad y el valor de los activos que los bancos pueden movilizar para obtener liquidez de los bancos centrales, sin representar un cambio de los tipos de interés.
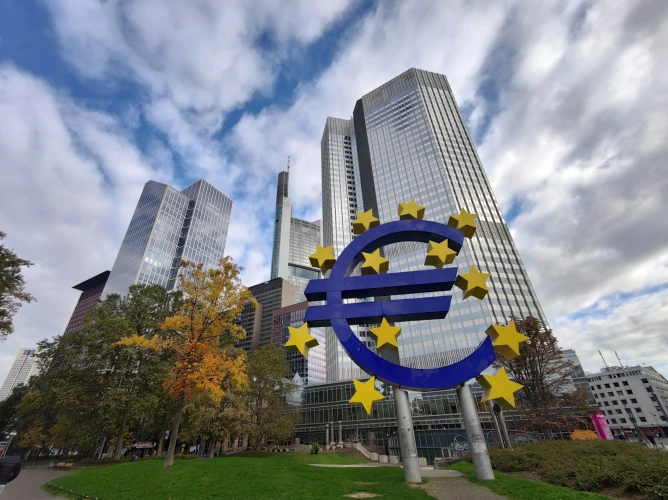
El Banco Central Europeo ha publicado las nuevas reglas que modificarán, a partir del 30 de noviembre, la forma en que el Eurosistema evalúa los activos aportados por los bancos como garantías para las operaciones de política monetaria. Los cambios afectan a las calificaciones utilizadas para los bonos y otros activos del sector privado, los recortes de valoración aplicados a las garantías, el tratamiento de los distintos tipos de créditos y la clasificación de algunas filiales financieras de empresas no financieras.
En resumen
1. Para numerosos activos del sector privado, el Eurosistema utilizará la segunda mejor calificación disponible en lugar de la mejor calificación para establecer la elegibilidad y el haircut aplicable.
2. Si existe una sola calificación elegible o todas las calificaciones proceden de la misma agencia, esta se ajustará a la baja en un nivel en el marco de la nueva metodología.
3. El BCE actualiza la tabla de haircuts e introduce un tratamiento más granular para los créditos, también en función de la forma en que se amortiza el principal durante la vigencia del préstamo.
4. Los derechos de cobro que no cumplan íntegramente el marco general, pero sigan siendo elegibles gracias a garantías públicas introducidas durante el período de la COVID-19, saldrán del marco temporal a finales de 2026.
5. Las orientaciones se aplican a partir del 30 de noviembre de 2026 y modifican el mecanismo de garantías para las operaciones de política monetaria. No representan una modificación de los tipos de interés del BCE.
El Eurosistema ofrece crédito a las entidades elegibles únicamente a cambio de garantías adecuadas. Estas pueden ser valores negociables, como bonos, pero también activos no negociables, como determinados derechos de cobro derivados de créditos bancarios. Las reglas publicadas por el BCE establecen tanto qué activos pueden aceptarse como qué valor se les reconoce cuando un banco los moviliza para obtener liquidez del banco central.
Uno de los cambios más importantes afecta a las calificaciones externas. En el caso de los activos privados para los que están disponibles evaluaciones de varias agencias aceptadas por el Eurosistema, el BCE pasará a utilizar la segunda mejor calificación para establecer la elegibilidad y el recorte de valoración aplicable. La regla se utilizará para categorías como los bonos bancarios no garantizados, los bonos garantizados, los valores emitidos por empresas no financieras y otros activos emitidos por el sector privado.
El cambio también se aplica a determinados emisores públicos de fuera de la zona del euro. Sin embargo, para los activos emitidos o garantizados por determinadas entidades del sector público de la zona del euro, el Eurosistema mantendrá la regla basada en la mejor calificación disponible. El BCE justifica la diferencia por el papel específico de estos activos en los mercados financieros y en la transmisión de la política monetaria, así como por los mecanismos adicionales de evaluación que les aplica.
El nuevo método también cambia la situación en la que existe una única evaluación externa pertinente. Si para un activo está disponible una sola calificación o todas las evaluaciones disponibles proceden de la misma agencia, se aplicará a la calificación un ajuste a la baja de un nivel para establecer la elegibilidad y el haircut. El BCE afirma que la medida pretende reducir la tendencia del sistema actual a favorecer la mejor calificación disponible y utilizar en mayor medida la información sobre el riesgo de crédito.
Un haircut representa la reducción porcentual aplicada al valor de un activo cuando este se acepta como garantía. Si un activo con un valor de mercado de 100 EUR recibe un haircut del 10 %, para la operación con el banco central se valora en 90 EUR. Cuanto mayor sea el riesgo percibido, mayor puede ser la reducción, lo que significa que el banco debe ofrecer más activos por el mismo valor del crédito.
El BCE actualiza ahora la tabla de estos recortes tras una revisión del marco de control de riesgos. Para los activos negociables, el nivel aplicado sigue dependiendo de factores como la calidad crediticia, el vencimiento residual y la estructura del cupón, pero las nuevas tablas modifican los valores e introducen un tratamiento más granular para determinadas categorías de activos.
Un cambio distinto afecta a los derechos de cobro derivados de créditos. El Eurosistema tendrá en cuenta no solo el vencimiento, la calidad crediticia y el tipo de interés, sino también la forma en que se amortiza el principal. Los créditos en los que el principal se reduce gradualmente durante la vigencia del contrato se tratan por separado de aquellos en los que una proporción mayor queda por amortizar más adelante o al final.
La lógica del BCE es que ambas estructuras implican riesgos diferentes. Para los derechos de cobro que no amortizan gradualmente el principal se prevén haircuts mayores que para los créditos comparables en los que el principal se amortiza progresivamente. La diferencia aumenta en determinadas combinaciones de vencimiento y calidad crediticia, lo que hace que la estructura de amortización del préstamo influya directamente en el valor reconocido como garantía.
Las nuevas tablas también introducen un tratamiento separado para los bonos garantizados utilizados por la misma institución o por una entidad con la que esta mantiene vínculos estrechos, y para los valores garantizados por activos conservados por el emisor. En estos casos, el Eurosistema aplica tablas específicas que tienen en cuenta con mayor precisión los riesgos asociados al uso de activos propios como garantía.
Otra modificación afecta a las filiales financieras de grupos predominantemente no financieros. En determinadas condiciones, los valores emitidos por estas se situarán en la misma categoría de haircut que los activos de las empresas no financieras del grupo, en lugar de tratarse como otras sociedades financieras. Estas filiales se incluirán en la categoría III y también podrán ser elegibles como deudores para determinados derechos de cobro, al tiempo que estarán sujetas al factor climático aplicado en el marco de garantías del Eurosistema.
El BCE también modifica el tratamiento de una parte de las medidas introducidas durante la pandemia. Determinados derechos de cobro que no satisfacen todas las condiciones del marco general, pero que se benefician de garantías públicas relacionadas con la COVID-19 y han seguido siendo aceptados mediante el marco temporal, seguirán siendo elegibles únicamente hasta finales de 2026. La medida forma parte del proceso mediante el cual el Eurosistema integra algunos componentes del marco temporal en el sistema permanente y elimina otros.
Las orientaciones publicadas a finales de septiembre codifican varias decisiones que el Consejo de Gobierno había anunciado por separado desde febrero de 2025. La novedad actual es su inclusión en las reglas operativas del Eurosistema y el establecimiento de la fecha a partir de la cual los bancos centrales nacionales deben aplicarlas.
La Orientación ECB/2026/26 modifica la documentación general para la aplicación del marco de política monetaria del Eurosistema, mientras que la ECB/2026/27 modifica las reglas relativas a los haircuts de valoración. Los bancos centrales nacionales del Eurosistema deben adoptar las medidas necesarias para aplicarlas a partir del 30 de noviembre de 2026.
Los cambios pueden modificar, para determinados activos, tanto la posibilidad de ser aceptados como garantías como el valor crediticio que pueden respaldar. Sin embargo, no modifican el tipo de la facilidad de depósito, el tipo de las operaciones principales de financiación ni el tipo de la facilidad marginal de crédito, y no constituyen una nueva decisión sobre la orientación de los tipos de interés.
Últimas noticias
19:50
19:46
19:38
19:33
19:26
Ver más noticias
NOTICIAS SOBRE LOS MISMOS TEMAS






.webp)


