Die Kommission unterstützt nationale Steuern auf Übergewinne im Energiesektor; der ECOFIN-Rat wird eine mögliche europäische Reaktion erörtern.



Sieh unsere Nachrichten immer auf Google
Die Europäische Kommission unterstützt das Recht der Mitgliedstaaten, Übergewinne von Energieunternehmen zu besteuern, und ist bereit, ihnen Beispiele für bewährte Verfahren zur Verfügung zu stellen, während die irische Präsidentschaft des Rates eine neue Diskussion auf Ebene der Finanzminister ankündigt. Die am Mittwoch, dem 7. Oktober, im Europäischen Parlament geäußerten Positionen stellen einen wichtigen Wendepunkt in der Debatte dar, die mit dem Anstieg der Energiepreise wieder aufgekommen ist: Nun gibt es eine institutionelle Diskussion über das Instrument, aber noch keine verabschiedete neue europäische Steuer.
Kurz zusammengefasst
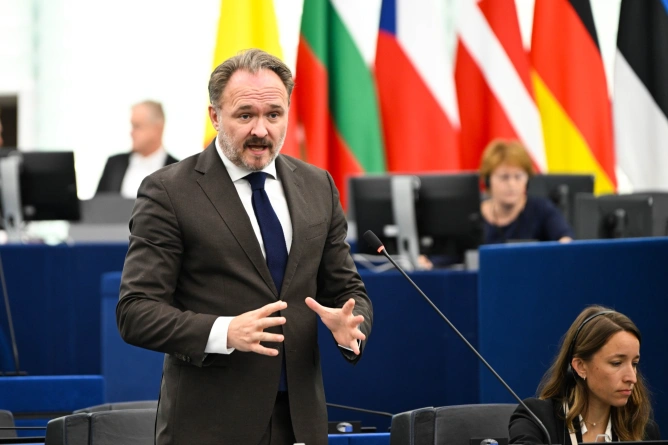
Energiekommissar Dan Jørgensen sagt, dass die Mitgliedstaaten am besten entscheiden können, ob sie Übergewinne von Energieunternehmen besteuern.
Die Kommission erklärt, dass sie nationale Entscheidungen respektieren, Beispiele für bewährte Verfahren bereitstellen und die Auswirkungen auf den Binnenmarkt analysieren wird.
Die irische Präsidentschaft des Rates kündigte an, dass die Besteuerung von Übergewinnen in dieser Woche im ECOFIN-Rat erörtert und von den technischen Strukturen des Rates analysiert wird.
Sechs Mitgliedstaaten hatten zuvor einen europäischen Rahmen gefordert, ausgehend von den Erfahrungen mit dem 2022 und 2023 eingesetzten befristeten Mechanismus.
Weder die Kommission noch der Rat haben bislang einen neuen verbindlichen Beitrag auf EU-Ebene angekündigt.
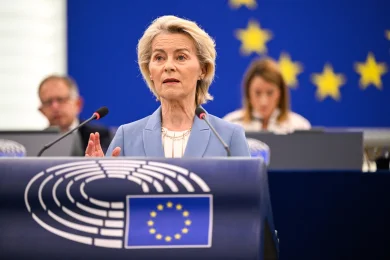
Die Plenardebatte war von der Fraktion der Grünen/EFA beantragt worden und konzentrierte sich auf die Möglichkeit, einen Teil der zusätzlichen Gewinne, die Energieunternehmen im Zusammenhang mit dem Preisanstieg erzielen, zur Verringerung des Drucks auf Haushalte und Wirtschaft zu verwenden. Marie Toussaint, eine französische Europaabgeordnete der Fraktion der Grünen/EFA, forderte ein europäisches Eingreifen und argumentierte, dass die durch die Krise erzielten außergewöhnlichen Gewinne zur Finanzierung von Maßnahmen für Verbraucher und der Energiewende beitragen sollten.
Die Antwort der Kommission trennte jedoch zwei Handlungsebenen. Dan Jørgensen, EU-Kommissar für Energie und Wohnungswesen, erklärte, dass die Besteuerung von Unternehmen hauptsächlich in die Zuständigkeit der Mitgliedstaaten falle und dass diese am besten in der Lage seien, eine mögliche Steuer an die Struktur ihres eigenen Energiesektors und an die auf ihrem Markt tätigen Betreiber anzupassen.
„Member States are best placed to tax windfall profits based on domestic specificity of their own energy sector and local operators“, sagte Jørgensen zum Abschluss der Debatte. Die Kommission wird die Entscheidungen der Staaten respektieren, die auf solche Steuern zurückgreifen, und ist bereit, bewährte Verfahren für nationale Maßnahmen bereitzustellen.
Diese Position bedeutet nicht, dass die europäische Exekutive jegliches spätere gemeinsame Eingreifen ausschließt. Jørgensen sagte, dass die Preisentwicklung beobachtet werden müsse und dass die EU bereit bleiben müsse, zusätzliche Instrumente zum Schutz der Verbraucher einzusetzen, falls die Lage dies erfordere. Die Kommission analysiert parallel die Auswirkungen nationaler Maßnahmen auf den Binnenmarkt und besteht darauf, dass die Besteuerung die notwendigen Investitionen in emissionsarme Energie nicht behindert.
Ein konkreter Schritt steht nun auf Ebene des Rates an. Thomas Byrne, irischer Staatsminister für europäische Angelegenheiten und Verteidigung sowie Vertreter der Ratspräsidentschaft in der Debatte in Straßburg, kündigte an, dass die Besteuerung von Übergewinnen in dieser Woche im Rahmen des ECOFIN-Rates erörtert werde. Die vorbereitenden Strukturen des Rates sollen außerdem eine technische Analyse der Optionen durchführen.
Byrne erinnerte daran, dass sechs Mitgliedstaaten im August ein Schreiben an die irische Präsidentschaft übermittelt hatten, in dem sie einen EU-weiten Rahmen für die Besteuerung von Übergewinnen von Energieunternehmen forderten. Er stellte die Besteuerung solcher Gewinne als eine der steuerlichen Maßnahmen dar, die im Zusammenhang mit den steigenden Lebenshaltungskosten geprüft werden können, ohne anzukündigen, dass die 27 Staaten eine Einigung über ein neues gemeinsames Instrument erzielt hätten.
Die irische Präsidentschaft forderte die Kommission auf, sowohl die Energiepreise als auch die Daten zu Übergewinnen im Sektor zu überwachen und zu bewerten, ob die Lage ein ähnliches Eingreifen wie das 2022 beschlossene rechtfertigt. Die Diskussion im Rat wird den Erfahrungsaustausch zwischen Staaten umfassen, die bereits Steuern eingeführt oder bestehende Maßnahmen verlängert haben.
Der Präzedenzfall von 2022 ist wichtig, stellt aber nicht automatisch das Modell für eine mögliche neue Steuer dar. Während der Energiekrise, die durch die Verringerung der Energieversorgung nach dem Einmarsch Russlands in die Ukraine ausgelöst wurde, führte die EU mit der Verordnung 2022/1854 einen befristeten Solidaritätsbeitrag für Unternehmen und Betriebsstätten ein, die im Bereich Erdöl, Erdgas, Kohle und Raffination tätig sind.
Der Mechanismus galt für steuerpflichtige Gewinne in den Jahren 2022 und/oder 2023, die den Durchschnitt der steuerpflichtigen Gewinne der vier Geschäftsjahre ab 2018 um mehr als 20 % überstiegen. Der Beitrag musste auf dieser Bemessungsgrundlage mindestens 33 % betragen, und die Staaten konnten gleichwertige nationale Maßnahmen anwenden.
Die Einnahmen waren für Ziele wie die Unterstützung von Haushalten und Unternehmen bestimmt, die von den hohen Preisen betroffen waren, die Verringerung des Energieverbrauchs, Investitionen in Energieeffizienz und erneuerbare Energien oder den Schutz von Arbeitsplätzen. Das Instrument war ausdrücklich als außergewöhnliche und befristete Maßnahme für die Jahre 2022 und 2023 konzipiert.
Die aktuelle Diskussion geht von einem anderen Kontext aus und legt bislang weder die Bemessungsgrundlage noch den Satz eines möglichen gemeinsamen Beitrags noch die Sektoren fest, die in seinen Anwendungsbereich fallen würden. Ein neues europäisches Eingreifen würde einen eigenen Vorschlag und eine eigene Rechtsgrundlage erfordern. Aus diesem Grund können die Parameter des Mechanismus von 2022 nicht automatisch auf Unternehmen im Jahr 2026 übertragen werden.
Die Kommission hatte den Staaten bereits im April durch AccelerateEU, das Maßnahmenpaket als Reaktion auf die neuen Energiepreissteigerungen, Handlungsspielraum eingeräumt. Das Dokument stellt klar, dass die Staaten Maßnahmen zur Besteuerung von Übergewinnen nutzen können, um soziale Gerechtigkeit zu fördern, und dass die Kommission Unterstützung und Beispiele für bewährte Verfahren bereitstellen kann, während sie zugleich die Auswirkungen auf den Binnenmarkt bewertet.
Die politischen Positionen im Parlament bleiben geteilt. Die Befürworter der Steuer argumentierten, dass ein Teil der durch den Preisanstieg erzielten Gewinne an Verbraucher und Energieinvestitionen umverteilt werden sollte. Andere Redner warnten, dass eine zusätzliche Besteuerung die Liquidität und Investitionen europäischer Unternehmen verringern und die Wettbewerbsfähigkeit schwächen könne.
Dieser Unterschied ist auch für den nächsten institutionellen Schritt relevant. Die Debatte vom 7. Oktober war eine thematische Aussprache, die auf Grundlage von Artikel 169 der Geschäftsordnung des Parlaments beantragt worden war, und ihr folgte keine Abstimmung über eine neue Steuer. Der ECOFIN-Rat kann nun die Optionen und die technische Analyse erörtern, doch die Einführung eines gemeinsamen verbindlichen Beitrags auf EU-Ebene würde eine gesonderte Entscheidung erfordern.
Für den Moment ist die unmittelbare Konsequenz für die Staaten klarer als die Aussicht auf eine europäische Steuer: Die Kommission bestätigt, dass die Regierungen eigene Maßnahmen zu Übergewinnen einführen oder verlängern können und nicht auf die Einrichtung eines neuen gemeinsamen Mechanismus warten müssen, um tätig zu werden, sofern sie das EU-Recht und das Funktionieren des Binnenmarktes beachten.
Neueste Nachrichten
19:55
19:45
19:43
19:43
19:37
Mehr Nachrichten ansehen
NACHRICHTEN ZU DENSELBEN THEMEN
.webp)
.webp)