
欧洲议会税务问题小组委员会代表团认为,Side-by-Side体系是简化全球最低税制以及重新启动数字经济讨论的基础,但批评取消对美国公司实际受益所有人进行报告的义务,并批评其所发现的通过FATCA进行信息交换时存在的不对称性。
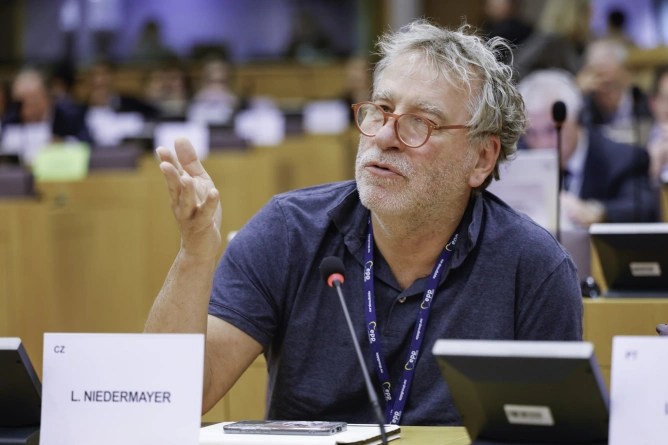
欧洲议会税务问题小组委员会(FISC)的四名欧洲议会议员组成的代表团结束了对华盛顿和特拉华州的访问,并呼吁在与美国的税务对话中取得具体成果。代表团由来自捷克、欧洲人民党(EPP)的欧洲议会议员Luděk Niedermayer率领,指出Side-by-Side体系和数字经济税收是合作可以推进的领域,但批评美国在公司所有权透明度方面的发展。
简要概述
1.FISC代表团表示,与美国的对话必须将有关国际税收的政治协议转化为可操作的规则,为企业提供简化措施,并确保美国集团与欧洲集团之间拥有公平的竞争条件。
2.Side-by-Side体系于2026年1月在OECD/G20包容性框架内达成协议,引入了适用于某些跨国集团的安全港机制,并简化全球最低税的实施,同时不取消符合条件的国内补充最低税。OECD)
3.欧洲议会议员批评取消对在美国成立的公司进行实际受益所有人报告的义务,并警告特拉华州一些空壳公司的匿名性可能被利用。FinCEN于2026年8月将这项豁免转变为适用于美国公司和美国个人的永久规则。FinCEN.gov)
4.代表团还讨论了人工智能的税收影响、通过FATCA进行的信息交换,以及美国税收政策对利率和世界经济的影响,并认为债务偿付成本上升是需要关注的风险。
访问的核心议题之一是Side-by-Side体系,该体系源自有关国际税收改革第二支柱的谈判。欧洲代表团表示,简化规则必须与维持美国公司和欧洲公司之间可比的竞争条件以及保持国际税收体系的稳健性相结合。
2026年1月,OECD/G20税基侵蚀与利润转移包容性框架(OECD/G20 Inclusive Framework on Base Erosion and Profit Shifting)就全球最低税协调运行的Side-by-Side方案达成协议。该方案简化了计算和报告程序,为某些基于经济活动的税收激励措施建立保护制度,并为母公司位于符合既定标准司法管辖区的跨国集团引入两种安全港机制。符合条件的国内补充最低税(称为QDMTT)仍然适用。OECD)
OECD在9月继续实施该方案,发布了新的行政指导以及更新版标准《全球反税基侵蚀信息申报表》(GloBE Information Return)。修订后的表格纳入了Side-by-Side简化措施,适用于2025年12月31日或之后开始的财政年度。OECD)
对于欧洲议会代表团而言,围绕Side-by-Side达成的协议也可能为重新启动有关第一支柱的谈判创造空间。第一支柱是国际改革的一部分,旨在处理数字化经济中征税权的分配。欧洲议会议员表示,围绕数字经济税收的讨论将显示欧盟和美国能否将对话转化为更广泛可接受的体系,并认为人工智能发展未来的税收影响将提出更多问题。
然而,代表团在透明度问题上的立场更为批评性。欧洲议会议员认为,《外国账户税收合规法》(FATCA)框架内的信息交换仍然不平衡,并将取消美国公司报告实际受益所有人的义务描述为一种倒退。除其他规定外,FATCA要求外国金融机构向美国当局报告有关美国纳税人持有的某些账户的信息,而各国政府之间的信息交换则通过适用的协议组织实施。IRS)
有关实际受益所有人的批评涉及《公司透明度法》(Corporate Transparency Act)。金融犯罪执法网络(Financial Crimes Enforcement Network)于2025年3月发布了一项临时规则,将在美国成立的公司和美国个人排除在实际受益所有权信息报告义务范围之外。2026年8月,FinCEN通过了最终规则,永久取消美国公司和美国个人的这些义务,而某些为在美国开展业务而注册的外国实体仍继续承担报告义务。FinCEN.gov)
特拉华州成为代表团信息中的一个独立重点。欧洲议会议员将该州的公司法体系描述为对企业而言具有可预测性和效率,但表示,与某些空壳公司相关的不透明性和匿名性可能造成逃税、避税、洗钱及其他非法用途的风险。代表团同时指出,特拉华州政府支持《公司透明度法》,并表示希望现行框架能够得到修改。
访问还包括关于税收政策、预算与全球金融条件之间关系的讨论。根据代表团的声明,与会者讨论了美国的财政可持续性以及美国税收政策对利率和世界经济的影响。欧洲议会议员认为,债务偿付成本上升可能成为美国经济的重大风险,并由于美国经济的规模以及美元的全球作用,成为国际经济的风险。
此次访问本身不会带来立法修改,也不会促成欧盟与美国之间达成新的税收协议。但它表明,FISC代表团计划在跨大西洋关系中追踪的政治优先事项包括实施Side-by-Side体系、对数字经济征税、实际受益所有人透明度以及国际税务信息交换。
最新新闻
同一主题的新闻