欧盟委员会支持成员国对能源行业超额利润征税,欧盟经济和财政事务委员会(ECOFIN)将讨论可能的欧洲层面回应



始终在 Google 上查看我们的新闻
欧盟委员会支持成员国对能源公司的暴利征税权,并准备向其提供最佳实践范例;与此同时,爱尔兰轮值主席国宣布,财政部长层面将展开新的讨论。10月7日星期三在欧洲议会表达的立场,标志着这场随着能源价格上涨而重新出现的争论进入了一个重要阶段:目前已有围绕该工具的机构层面讨论,但尚未通过新的欧盟税项。
简要概述
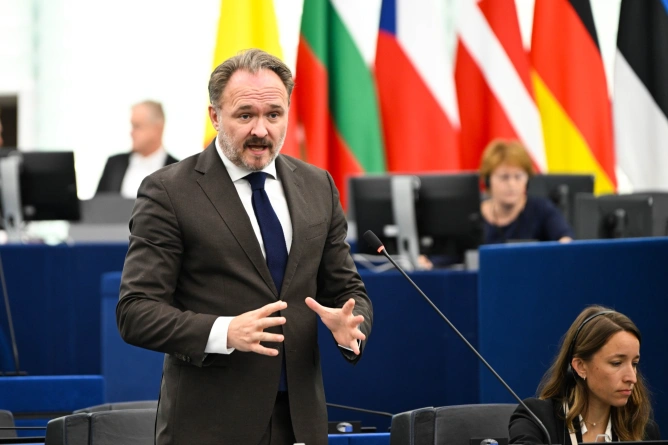
能源委员Dan Jørgensen表示,成员国最适合决定是否对能源公司的暴利征税。
委员会表示,将尊重各国决定,提供最佳实践范例,并分析其对单一市场的影响。
爱尔兰轮值主席国宣布,暴利征税将于本周在ECOFIN会议上讨论,并由理事会技术机构进行分析。
此前,六个成员国曾要求建立欧洲框架,依据是2022年和2023年采用的临时机制经验。
截至目前,委员会和理事会均未宣布在欧盟层面征收新的强制性缴款。
全会辩论由绿党/欧洲自由联盟党团提出,重点讨论:在价格上涨背景下,能源公司获得的部分额外利润是否可以用于减轻家庭和经济的压力。绿党/欧洲自由联盟党团的法国籍欧洲议会议员Marie Toussaint要求采取欧洲层面的行动,认为危机产生的额外收益应有助于为消费者措施和能源转型提供资金。
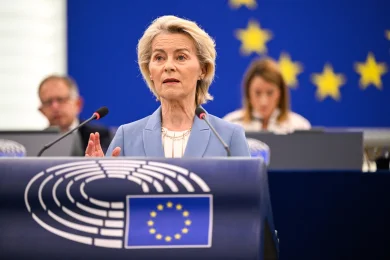
然而,委员会的回应区分了两个行动层面。欧洲能源与住房委员Dan Jørgensen表示,公司税制主要属于国家权限,各国最适合根据本国能源部门的结构以及在其市场运营的经营者,调整可能征收的税项。
Jørgensen在辩论总结中说:“Member States are best placed to tax windfall profits based on domestic specificity of their own energy sector and local operators”。委员会将尊重采取此类税收措施的成员国决定,并准备就国家层面的措施提供最佳实践。
这一立场并不意味着欧洲行政机构排除未来采取任何共同干预措施的可能性。Jørgensen表示,必须持续关注价格走势;如果情况需要,欧盟必须继续做好准备,使用额外工具保护消费者。委员会同时分析各国措施对单一市场的影响,并强调税收不应抑制对低排放能源所需的投资。
理事会层面将采取具体步骤。爱尔兰负责欧洲事务和国防的国务部长、并代表理事会主席国参加斯特拉斯堡辩论的Thomas Byrne宣布,暴利征税将于本周在ECOFIN框架内讨论。理事会的筹备机构还将对各项方案进行技术分析。
Byrne提到,六个成员国曾于8月向爱尔兰轮值主席国发函,要求在欧盟层面建立能源公司暴利征税框架。他将此类利润征税列为在生活成本上升背景下可以评估的财政措施之一,但没有宣布27个成员国已就新的共同工具达成协议。
爱尔兰轮值主席国要求委员会同时监测能源价格和能源部门暴利数据,并评估当前情况是否足以采取类似2022年通过的干预措施。理事会讨论将包括已实施税收或延长现有措施的成员国之间的经验交流。
2022年的先例十分重要,但并不自动构成任何新税项的模式。在俄罗斯入侵乌克兰后能源供应减少引发的能源危机期间,欧盟通过条例2022/1854,对从事石油、天然气、煤炭和炼油业务的公司及其常设机构征收临时团结缴款。
该机制适用于2022年和/或2023年的应税利润:这些利润须超过自2018年开始的前四个财政年度平均应税利润的20%以上。该缴款对这一税基的税率不得低于33%,成员国可以采取等效的国家措施。
相关收入用于支持受高价影响的家庭和企业、减少能源消费、投资能源效率和可再生能源,或保护就业等目标。该工具明确被设计为2022年和2023年的特殊临时措施。
当前讨论始于不同的背景,目前既未确定可能的共同缴款的计算基础和税率,也未确定其涵盖的行业。新的欧洲层面干预将需要单独的提案和法律依据。因此,2022年机制的参数不能自动适用于2026年的公司。
委员会早在4月就通过AccelerateEU——应对能源价格新一轮上涨的一揽子方案——向成员国提供了行动空间。该文件指出,成员国可以采取暴利征税措施以支持社会公平;委员会可以提供援助和最佳实践范例,同时评估其对单一市场的影响。
欧洲议会中的政治立场仍然存在分歧。税收支持者认为,价格上涨带来的部分收益应重新分配给消费者和能源投资。其他发言者则警告,额外征税可能降低欧洲公司的流动性和投资,并削弱竞争力。
这一差异也关系到下一步机构行动。10月7日的辩论是根据《欧洲议会议事规则》第169条提出的专题辩论,之后没有就新税项进行表决。ECOFIN现在可以讨论各项方案并开展技术分析,但在欧盟层面建立共同的强制性缴款将需要另行作出决定。
目前,对成员国而言,眼下的直接后果比欧洲税项的前景更加明确:委员会确认,各国政府可以对暴利采取或延长本国措施,无需等待新的共同机制建立即可行动,前提是遵守欧盟法律并确保单一市场正常运行。
最新新闻
同一主题的新闻
.webp)
.webp)