La Cour de justice de l'Union européenne maintient l'annulation de l'approbation de la Commission pour la recapitalisation de 6 milliards d'euros de Lufthansa.



Retrouvez toujours nos actualités sur Google
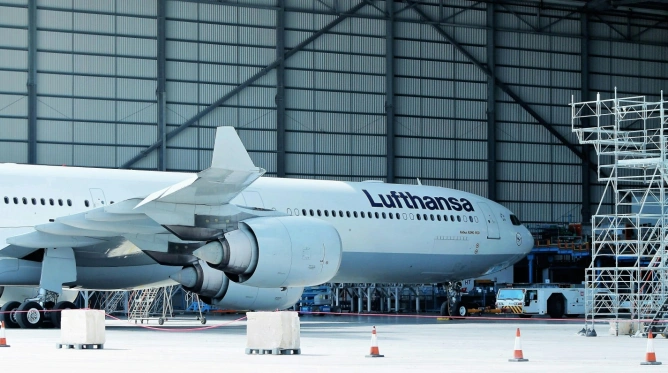
La Cour de justice de l'Union européenne a rejeté l'appel de Lufthansa et a maintenu l'annulation de la décision de la Commission européenne qui avait approuvé la recapitalisation de 6 milliards d'euros accordée à la compagnie allemande pendant la pandémie de COVID-19. Dans l'arrêt rendu le 23 avril 2026, la CJUE confirme qu'une des erreurs précédemment retenues par le Tribunal, liée à la manière dont la Commission a accepté la fixation du prix des actions lors de la conversion d'une composante de l'aide en capital, était suffisante pour justifier l'annulation de l'approbation. En bref La CJUE a rejeté l'appel de Lufthansa et a maintenu l'annulation de l'approbation de la Commission pour la recapitalisation allemande de 6 milliards d'euros.
La Cour a confirmé que le Tribunal avait raison de constater que la Commission avait enfreint le Cadre temporaire concernant le prix de conversion de la Participation silencieuse II en capital.
En même temps, la CJUE a décidé que le Tribunal avait commis des erreurs sur plusieurs autres points et avait examiné trop strictement la décision de la Commission.
L'arrêt réaffirme que, dans des contextes économiques complexes, la Commission bénéficie d'une large marge d'appréciation en matière d'aides d'État.
La recapitalisation de Lufthansa avait été notifiée par l'Allemagne en juin 2020 et approuvée sans l'ouverture d'une procédure formelle d'enquête. Le dossier a son origine dans l'été 2020, lorsque l'Allemagne a notifié à la Commission une mesure individuelle d'aide pour Deutsche Lufthansa AG, consistant en une recapitalisation de 6 milliards d'euros. La mesure faisait partie d'un paquet plus large de soutien pour le groupe Lufthansa et visait à restaurer la position bilancière et la liquidité des entreprises du groupe dans le contexte exceptionnel créé par la pandémie de COVID-19. Selon la présentation faite par la Cour, la recapitalisation était composée de trois éléments : une participation au capital d'environ 300 millions d'euros, une participation silencieuse non convertible en actions d'environ 4,7 milliards d'euros, appelée Participation silencieuse I, et une participation silencieuse de 1 milliard d'euros avec les caractéristiques d'un instrument de dette convertible, appelée Participation silencieuse II. La Commission a alors approuvé l'aide sans ouvrir la procédure formelle d'enquête, considérant qu'elle était compatible avec le marché intérieur sur la base de l'article 107, paragraphe 3, lettre b) du TFUE et du cadre temporaire concernant les aides d'État adopté dans le contexte de la pandémie. Ryanair et Condor ont cependant contesté cette approbation, et le Tribunal de l'Union européenne leur a donné raison par l'arrêt du 10 mai 2023, annulant la décision de la Commission. Lufthansa a ensuite contesté l'arrêt du Tribunal devant la Cour de justice. Dans son arrêt actuel, la CJUE confirme le noyau juridique qui a conduit à l'annulation de l'approbation. La Cour indique que le Tribunal a agi correctement en constatant que l'Exécutif européen avait enfreint le Cadre temporaire en acceptant les méthodes utilisées pour déterminer le prix des actions au moment de la conversion de la Participation silencieuse II en capital. La Cour précise que chacune des erreurs retenues par le Tribunal et considérées comme autonomes, si elles sont établies, peut justifier de manière autonome l'annulation d'une décision de la Commission. Sur cette base, la CJUE maintient l'annulation. Cependant, le verdict ne confirme pas intégralement le raisonnement du Tribunal. La Cour de justice indique explicitement que le tribunal de première instance a commis des erreurs sur plusieurs autres points. Selon la CJUE, le Tribunal n'avait pas raison de considérer que l'Exécutif européen aurait commis des erreurs en concluant que Lufthansa ne pouvait pas obtenir de financement sur le marché dans des conditions accessibles, en ne demandant pas un mécanisme pour encourager le rachat le plus rapide de la participation allemande, en rejetant l'idée que Lufthansa détenait un pouvoir de marché significatif sur certains aéroports, en considérant comme insuffisants certains engagements concurrentiels et en retenant une prétendue violation de l'obligation de motivation. Cette partie de l'arrêt est importante au-delà du cas Lufthansa. La Cour indique que le Tribunal a mené, sous plusieurs aspects, un examen excessivement strict de la décision de la Commission et est ainsi entrée dans la zone d'appréciation économique réservée à l'Exécutif européen. La CJUE souligne que, dans des contextes économiques complexes, la Commission doit bénéficier nécessairement d'une large marge d'appréciation, et le contrôle de la Cour doit se limiter à vérifier l'existence d'une erreur manifeste d'appréciation, sans substituer l'évaluation de la Commission par sa propre appréciation. D'un point de vue journalistique et juridique, cette combinaison de conclusions rend le verdict particulièrement intéressant. D'une part, Lufthansa perd définitivement à ce stade et l'annulation de l'approbation de la Commission reste en vigueur. D'autre part, la Cour ne valide pas une lecture maximaliste contre la Commission et ne transforme pas l'arrêt du Tribunal en un précédent de contrôle judiciaire étendu sur chaque élément d'évaluation économique en matière d'aides d'État. L'arrêt maintient la sanction juridique pour l'erreur décisive, mais trace en même temps une ligne plus protectrice vis-à-vis de la marge d'appréciation de la Commission. Dans cette logique, le cas a une signification plus large pour les dossiers concernant les aides d'État approuvées pendant la pandémie. La Cour confirme que même en période de crise, lorsque les institutions européennes agissent rapidement pour stabiliser des secteurs affectés par des chocs exceptionnels, les conditions du Cadre temporaire doivent être respectées rigoureusement. Mais elle indique simultanément que les tribunaux ne peuvent pas transformer le contrôle juridictionnel en une réévaluation intégrale de choix économiques qui appartiennent, en premier lieu, à la Commission. Pour Lufthansa, l'implication immédiate est que l'arrêt du Tribunal reste en vigueur, et la décision de la Commission de 2020, rectifiée ultérieurement en 2021, reste annulée. Pour la Commission, le verdict est plus ambivalent. L'institution perd l'affaire sur le point qui a été considéré comme suffisant pour l'annulation, mais obtient une clarification favorable concernant le standard de contrôle applicable à ses décisions en matière d'aides d'État dans des situations économiques complexes. La recapitalisation de Lufthansa est devenue l'un des dossiers d'aide d'État les plus visibles de la période pandémique, tant en raison de la taille du montant que de son impact sur la concurrence dans le transport aérien européen. La mesure s'est inscrite dans une large série d'interventions nationales et européennes autorisées sur la base du cadre temporaire adopté pour limiter les effets économiques de la crise sanitaire. L'arrêt de la CJUE du 23 avril 2026 montre que les litiges liés à ces interventions ne se terminent pas avec la fin de l'urgence pandémique. Ils continuent de produire une jurisprudence pertinente tant pour les conditions de compatibilité des aides d'État que pour la délimitation entre le contrôle judiciaire et l'appréciation économique de la Commission.
Dernières actualités
20:58
20:52
20:51
20:46
20:21
Voir plus d’actualités
ACTUALITÉS SUR LES MÊMES SUJETS

.webp)