ANAF ändert die Regeln für Verrechnungspreise / Große Steuerzahler müssen die Dokumentation jährlich einreichen, die Analysen werden strenger



Sieh unsere Nachrichten immer auf Google
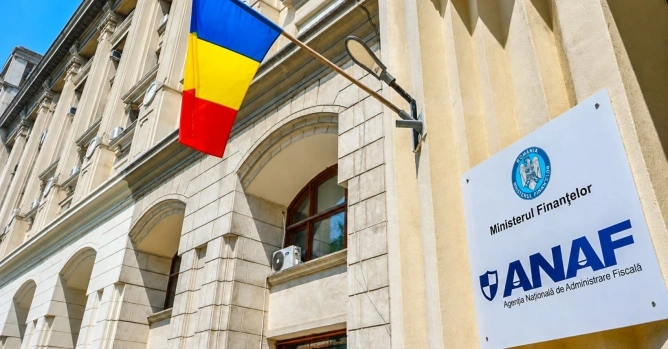
Die ANAF-Verordnung Nr. 828/2026 führt für Transaktionen ab dem Jahr 2026 neue Regeln für Verrechnungspreise ein. Die wichtigsten Änderungen betreffen die jährliche Einreichung der Dokumentation durch große Steuerzahler, die Wesentlichkeitsschwellen und den Detaillierungsgrad der Unterlagen.
Große Steuerzahler müssen die Dokumentation über den virtuellen privaten Bereich innerhalb von 30 Werktagen nach Ablauf der Frist für die Einreichung der jährlichen Körperschaftsteuererklärung übermitteln. Wird die Dokumentation nicht fristgerecht eingereicht, muss sie innerhalb von höchstens fünf Werktagen nach Aufforderung durch die ANAF im Rahmen einer steuerlichen Prüfung vorgelegt werden. Für mittlere und kleine Steuerzahler bleibt die Dokumentation auf Anfrage innerhalb einer Frist von 30 bis 60 Tagen verfügbar.
Für große Steuerzahler sinkt die Schwelle für Dienstleistungen auf 100.000 Euro und jene für immaterielle Vermögenswerte auf 250.000 Euro. Bei mittleren und kleinen Steuerzahlern steigen die Schwellen für Finanzierungen, immaterielle Vermögenswerte und Sachanlagen, während die Schwelle für Dienstleistungen bei 50.000 Euro bleibt.
Die neuen Regeln verlangen detailliertere Funktionsanalysen, eine Begründung der Berechnungsmethode, der getesteten Partei und der Kostenbasis sowie eine eigene Erklärung über die Richtigkeit der Angaben. Vergleichbarkeitsstudien müssen in der Regel einen Zeitraum von drei Jahren abdecken und die Suchkriterien, die ausgewählten oder abgelehnten Vergleichsunternehmen sowie die vorgenommenen Anpassungen dokumentieren. Unternehmen werden aufgefordert, ihre internen Prozesse rechtzeitig zu überprüfen und die erforderlichen Informationen vorzubereiten.
معlyQuellen

Neueste Nachrichten
22:57
22:50
22:36
22:14
21:56
Mehr Nachrichten ansehen
NACHRICHTEN ZU DENSELBEN THEMEN
.webp)