
Înainte de planul de clasificare pe risc fiscal, ANAF a modificat modul de analiză pentru rambursarea TVA: prin Ordinul nr. 1.123/2026 a fost extinsă analiza de risc, iar firmele sunt îndemnate să reconcilieze mai atent datele din decontul D300, RO e-Factura și RO e-Case de marcat, precum și diferențele dintre declarații și sumele solicitate.
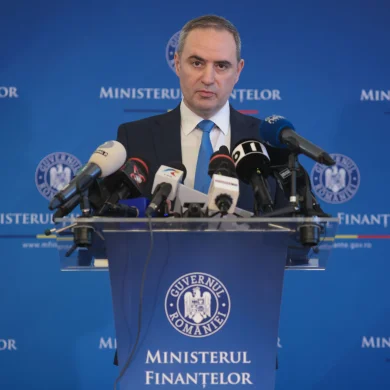
Totodată, ANAF anunțase verificări punctuale la societăți care cumpără bunuri de lux sau fac amenajări de agrement, pentru a stabili dacă achizițiile sunt folosite în activitatea economică; în funcție de justificare, TVA și cheltuielile pot fi refuzate la deducere. Reforma a fost însoțită de anunțul ministrului Finanțelor Alexandru Nazare că ANAF va folosi din 2027 criterii de evaluare a angajaților legate de identificarea corectă a riscului și de direcționarea controlului, în contextul digitalizării și al analizei de risc bazate pe inteligență artificială, cu utilizarea datelor din RO e-Factura și SAF-T.


.webp)




 (1).webp)