Europaabgeordnete fordern Ergebnisse im Steuerdialog mit den USA und warnen vor der Anonymität von Unternehmen in Delaware



Sieh unsere Nachrichten immer auf Google
Die Delegation des Unterausschusses für Steuerfragen des Europäischen Parlaments betrachtet das Side-by-Side-System als Grundlage für die Vereinfachung der globalen Mindestbesteuerung und die Wiederaufnahme der Gespräche über die digitale Wirtschaft, kritisiert jedoch die Abschaffung der Meldepflichten für wirtschaftlich Berechtigte für US-amerikanische Unternehmen sowie die von ihr festgestellte Asymmetrie beim Informationsaustausch über FATCA.
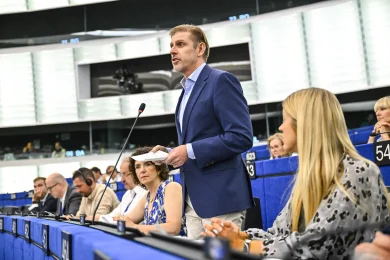
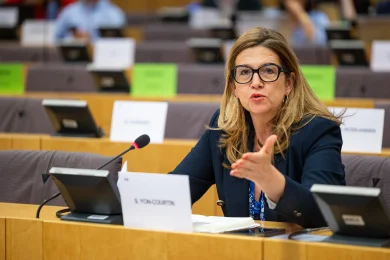
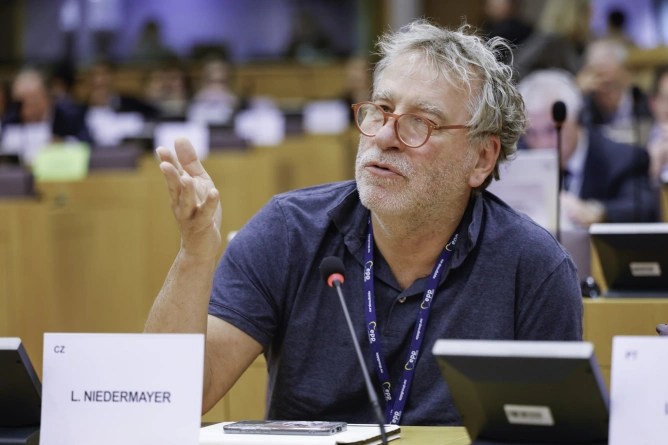
Eine Delegation aus vier Abgeordneten des Unterausschusses für Steuerfragen (FISC) des Europäischen Parlaments hat einen Besuch in Washington und Delaware mit einem Aufruf zu konkreten Ergebnissen im steuerpolitischen Dialog mit den Vereinigten Staaten beendet. Die von Luděk Niedermayer, einem tschechischen Europaabgeordneten der EVP, geleitete Delegation nannte das Side-by-Side-System und die Besteuerung der digitalen Wirtschaft als Bereiche, in denen die Zusammenarbeit vorankommen kann, kritisierte jedoch die US-amerikanischen Entwicklungen bei der Transparenz der Unternehmenseigentumsverhältnisse.
Kurz zusammengefasst
1.Die FISC-Delegation erklärt, dass der Dialog mit den Vereinigten Staaten die politischen Vereinbarungen zur internationalen Besteuerung in funktionierende Regeln umsetzen muss, mit Vereinfachungen für Unternehmen und gleichen Wettbewerbsbedingungen zwischen US-amerikanischen und europäischen Unternehmensgruppen.
2.Das Side-by-Side-System, das im Rahmen des OECD/G20 Inclusive Framework im Januar 2026 vereinbart wurde, führt Safe-Harbour-Mechanismen für bestimmte multinationale Unternehmensgruppen und Vereinfachungen bei der Anwendung der globalen Mindeststeuer ein, ohne anrechenbare inländische Ergänzungssteuern abzuschaffen.OECD)
3.Die Europaabgeordneten kritisieren die Abschaffung der Meldepflichten für wirtschaftlich Berechtigte für in den USA gegründete Unternehmen und warnen vor der Nutzung der Anonymität bestimmter Briefkastenfirmen in Delaware. FinCEN hat diese Ausnahme im August 2026 in eine dauerhafte Regelung für US-amerikanische Unternehmen und Personen umgewandelt.FinCEN.gov)
4.Die Delegation erörterte auch die steuerlichen Auswirkungen der künstlichen Intelligenz, den Informationsaustausch über FATCA sowie die Auswirkungen der US-amerikanischen Steuerpolitik auf Zinssätze und die Weltwirtschaft und betrachtete den Anstieg der Kosten des Schuldendienstes als ein zu beobachtendes Risiko.
Einer der zentralen Punkte des Besuchs war das Side-by-Side-System, das aus den Verhandlungen über Säule zwei der internationalen Steuerreform hervorgegangen ist. Die europäische Delegation erklärte, dass die Vereinfachung der Regeln mit der Aufrechterhaltung vergleichbarer Bedingungen für US-amerikanische und europäische Unternehmen sowie mit der Wahrung der Robustheit des internationalen Steuersystems verbunden werden müsse.
Im Januar 2026 vereinbarte das OECD/G20 Inclusive Framework on Base Erosion and Profit Shifting ein Side-by-Side-Paket für die koordinierte Anwendung der globalen Mindeststeuer. Das Paket führt Vereinfachungen bei Berechnung und Berichterstattung, eine Schutzregelung für bestimmte steuerliche Anreize auf der Grundlage wirtschaftlicher Tätigkeit sowie zwei Safe-Harbour-Mechanismen für multinationale Unternehmensgruppen mit einer Muttergesellschaft in einer Rechtsordnung ein, die die festgelegten Kriterien erfüllt. Anrechenbare inländische Ergänzungssteuern, bekannt als QDMTT, bleiben anwendbar.OECD)
Die OECD setzte die Umsetzung des Pakets im September fort, als sie neue administrative Leitlinien und eine aktualisierte Fassung der standardisierten GloBE Information Return veröffentlichte. Das überarbeitete Formular enthält die Side-by-Side-Vereinfachungen und gilt für Geschäftsjahre, die am 31. Dezember 2025 oder später beginnen.OECD)
Für die Delegation des Europäischen Parlaments kann die Einigung über Side-by-Side auch Raum für die Wiederaufnahme der Verhandlungen über Säule eins schaffen, den Teil der internationalen Reform, der die Verteilung der Besteuerungsrechte in der digitalisierten Wirtschaft behandelt. Die Europaabgeordneten erklären, dass die Diskussion über die Besteuerung der digitalen Wirtschaft zeigen werde, ob die EU und die USA den Dialog in ein breiter akzeptables System umwandeln können, und sind der Ansicht, dass die künftigen steuerlichen Auswirkungen der Entwicklung künstlicher Intelligenz zusätzliche Fragen aufwerfen werden.
Die Botschaft der Delegation ist hinsichtlich der Transparenz jedoch kritischer. Die Europaabgeordneten sind der Ansicht, dass der Informationsaustausch im Rahmen des Foreign Account Tax Compliance Act (FATCA) unausgewogen bleibt, und bezeichnen die Abschaffung der Meldepflicht für wirtschaftlich Berechtigte für US-amerikanische Unternehmen als Rückschritt. FATCA verpflichtet unter anderem ausländische Finanzinstitute, den US-Behörden Informationen über bestimmte Konten von US-Steuerpflichtigen zu melden, während der Austausch zwischen den Verwaltungen durch die geltenden Vereinbarungen geregelt wird.IRS)
Die Kritik an den wirtschaftlich Berechtigten bezieht sich auf den Corporate Transparency Act. Das Financial Crimes Enforcement Network erließ im März 2025 eine vorläufige Regelung, durch die in den Vereinigten Staaten gegründete Unternehmen und US-amerikanische Personen aus dem Anwendungsbereich der Meldepflichten für Informationen über wirtschaftlich Berechtigte (beneficial ownership information) herausgenommen wurden. Im August 2026 verabschiedete FinCEN die endgültige Regelung, die diese Pflichten für US-amerikanische Unternehmen und Personen dauerhaft abschafft, während bestimmte ausländische Unternehmen, die für eine Geschäftstätigkeit in den USA registriert sind, weiterhin Meldepflichten haben.FinCEN.gov)
Delaware wurde zu einem eigenständigen Schwerpunkt der Botschaft der Delegation. Die Europaabgeordneten beschrieben das Gesellschaftsrecht des Bundesstaates als vorhersehbar und effizient für Unternehmen, erklärten jedoch, dass die mit bestimmten Briefkastenfirmen verbundene Intransparenz und Anonymität Risiken der Steuerhinterziehung, Steuervermeidung, Geldwäsche und anderer illegaler Nutzungen schaffen können. Die Delegation stellte zugleich klar, dass die Verwaltung des Bundesstaates Delaware den Corporate Transparency Act unterstützt, und äußerte die Hoffnung, dass der derzeitige Rahmen geändert wird.
Der Besuch umfasste auch Gespräche über das Verhältnis zwischen Steuerpolitik, Haushalt und den globalen Finanzbedingungen. Laut der Erklärung der Delegation erörterten die Teilnehmer die fiskalische Nachhaltigkeit der Vereinigten Staaten sowie die Auswirkungen der US-amerikanischen Steuerpolitik auf Zinssätze und die Weltwirtschaft. Die Europaabgeordneten bewerteten den Anstieg der Kosten des Schuldendienstes als ein relevantes Risiko für die US-amerikanische Wirtschaft und aufgrund ihrer Größe sowie der globalen Rolle des Dollars auch für die internationale Wirtschaft.
Der Besuch führt als solcher weder zu Gesetzesänderungen noch zu einem neuen Steuerabkommen zwischen der Europäischen Union und den Vereinigten Staaten. Er weist jedoch auf die politischen Prioritäten hin, die die FISC-Delegation in den transatlantischen Beziehungen verfolgen will – von der Umsetzung des Side-by-Side-Systems und der Besteuerung der digitalen Wirtschaft bis zur Transparenz der wirtschaftlich Berechtigten und dem internationalen Austausch steuerlicher Informationen.
Neueste Nachrichten
22:57
22:55
22:51
22:47
22:33
Mehr Nachrichten ansehen
NACHRICHTEN ZU DENSELBEN THEMEN