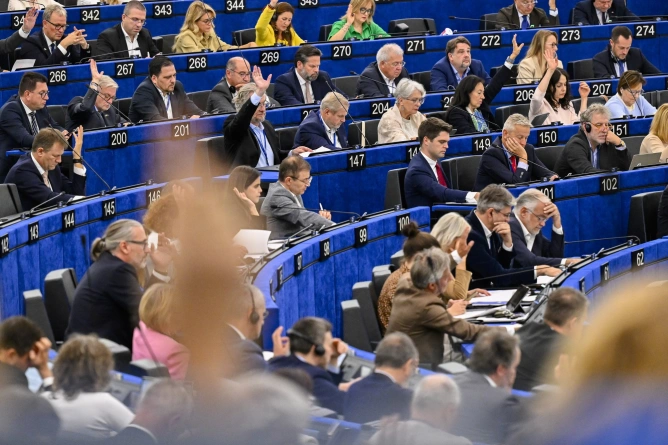

欧洲议会在斯特拉斯堡批准了新的欧盟海关法典。该法典设立共同海关当局,并改变了从欧盟以外在线购买商品的责任归属。销售商或促成销售的平台将承担进口商角色,负责向海关提供信息、缴纳税费以及确保产品符合适用要求。新数据系统及相关程序将分阶段实施。
简而言之
欧洲议会在未提出修正案或否决理事会立场的提案的情况下完成了二读。立法程序已经结束,但改革的实施仍将按照不同的通过时间表以及法案公布安排进行。
对于远程销售,进口商将是销售商或促成交易的经营者,具体取决于双方之间的安排。该经营者必须提供必要数据,确保缴纳税费,并对商品符合海关适用的法律负责。
该法规引入针对远程销售进口的欧洲处理费,按件计算。委员会将通过授权法案确定金额;该费用不同于3欧元的临时关税。
欧洲海关数据系统将于2028年7月1日开始用于电子商务相关业务。其他进口商、出口商和过境制度持有人可从2031年3月1日起接入该系统,其使用将从2034年3月1日起成为强制性要求。
电子商务领域的变化在于确定一名承担进口商义务的经济经营者。最终文本允许该经营者根据交易组织方式,成为商品供应商或促成销售的平台。因此,平台并不会自动成为通过其服务完成的每一笔销售的进口商。
指定经营者必须在放行海关之前向当局传送或提供必要信息,确保缴纳税费,并保存产品合规证明。对于其知悉的可疑货物移动或未经授权的货物处理行为,该经营者也有义务报告。如果进口商未在欧盟设立,可以按照法规规定的条件,使用在欧盟设立的间接海关代表。
改革还引入处理费,用于覆盖数据核查、风险分析、基础设施和海关检查的成本。具体金额未写入法规,而是将由委员会通过授权法案确定。根据新法典规定,征收义务将在该法案生效十天后开始。
该费用不同于每件3欧元的临时关税,后者适用于自2026年7月1日起纳入新制度的低价值进口商品。两种工具具有不同的法律依据和功能。新法典规定,自2028年7月起,对于从专门用于远程销售的海关仓库中售出的商品,适用较低的处理费;在这些仓库中,当局可以按批次对货物进行监管。
改革的核心基础设施将是EU Customs Data Hub,即运营者将在其中提供海关手续所需信息的欧洲系统。该系统将支持数据处理、风险分析和应缴义务计算。委员会负责系统的开发和运行,并可在征求成员国意见并评估当局能力后,将这些任务委托给新的欧盟海关当局。
新当局总部将设在法国里尔,并将协调海关行政部门之间的合作、风险分析和联合检查。其职责保留成员国的责任,同时增加欧洲层面的业务支持。该当局还将参与监督贸易制裁的执行以及防止规避这些制裁。
对于符合合规和透明度标准的企业,法典引入Trust and Check身份。这些企业将尽可能接近实时地向海关提供货物移动和要求履行情况的数据,并可依法获准代表当局办理海关放行。现有的经授权经济经营者身份予以保留,额外便利措施并不取消当局检查货物的权利。
数据系统的时间表将电子商务与其他业务流分开。自2028年7月1日起,远程销售进口商和IOSS制度用户(进口增值税一站式服务窗口)将使用该系统办理法典规定的业务。对于其他经营者,在海关申报与新系统之间进行选择的期间始于2031年3月,止于2034年3月。如果某些功能未能按期准备就绪,法规要求委员会提供过渡性解决方案,但期限最长为六个月。
改革源于委员会2023年5月提出的建议,以及议会与理事会于2026年3月达成的政治协议。在9月16日的全体会议上,会议主席确认未提交修正案或否决理事会立场的提案,并宣布二读结束。
官方立法档案记载了法案签署以及等待其在《官方公报》上公布的情况。法规规定,自公布次日起生效,并作为一般规则在12个月后适用;机构性条款、处理费和数据系统则分别设有不同期限。全体会议通过并不会立即改变企业和买家的所有手续。
最新新闻
同一主题的新闻