Европарламент призывает оценить налоговое соглашение с США и рассмотреть более узкую версию общей системы налогообложения компаний


.webp)

Всегда смотрите наши новости в Google
Европейский парламент призывает Комиссию оценить воздействие международного соглашения, позволяющего американскому налоговому режиму функционировать параллельно с глобальным минимальным налогом в размере 15%, включая возможные потери доходов для государств ЕС. Депутаты Европарламента также запрашивают пересмотр проекта BEFIT по налогообложению компаний на едином рынке, с возможностью более ограниченного и поэтапного подхода, а также продолжение упрощения налоговых правил.
Европейский парламент призывает Комиссию проанализировать последствия нового международного соглашения о глобальном минимальном налоге для налоговых доходов государств ЕС и пересмотреть проект BEFIT для создания общей системы налогообложения компаний на едином рынке. Позиция относительно будущего корпоративного налогообложения была принята 6 октября, в момент, когда правила ОЭСР о минимальном налоге в размере 15% адаптируются, чтобы функционировать параллельно с американским налоговым режимом.
Кратко
1.Европейский парламент призывает Комиссию оценить воздействие соглашения «Side-by-Side», в том числе на налоговые доходы государств-членов.
2.Международное соглашение позволяет сосуществовать правилам ОЭСР о глобальном минимальном налоге в размере 15% с американским режимом, применяемым к зарубежной прибыли групп с материнской компанией в США.
3.Депутаты Европарламента требуют пересмотра BEFIT и рассмотрения более ограниченного предложения, реализуемого поэтапно.
4.Европейский парламент поддерживает дальнейшее упрощение европейских правил налогообложения компаний и сокращение дублирования и издержек соблюдения требований.
5.Резолюция является политической позицией Европейского парламента. Она не изменяет напрямую ставки налога на прибыль и сама по себе не меняет национальное налоговое законодательство.
Одним из основных изменений в международной налоговой среде является пакет «Side-by-Side», согласованный в рамках ОЭСР в начале 2026 года. Он призван обеспечить скоординированное функционирование системы Pillar Two, построенной вокруг минимального эффективного уровня налогообложения в размере 15% для крупных многонациональных групп, и американского налогового режима для зарубежных доходов компаний с материнской компанией в Соединённых Штатах. ОЭСР представляет соглашение как способ сохранить стабильность системы и снизить издержки соблюдения требований, в том числе посредством новых механизмов типа safe harbour.
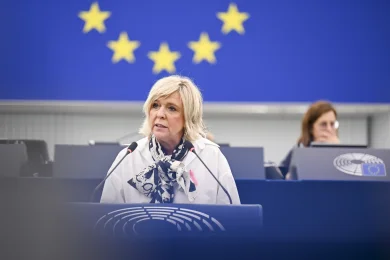
Однако Европейский парламент предупреждает, что существование нескольких параллельно функционирующих режимов может усилить фрагментацию международной системы. Принятая позиция призывает Комиссию проанализировать конкретные последствия нового соглашения, включая влияние на налоговые доходы государств-членов и условия конкуренции между европейскими компаниями и компаниями из других юрисдикций. Доклад подготовила Кинга Коллар, депутат Европарламента от ЕНП из Венгрии, в Комитете по экономическим и валютным вопросам.
Глобальный минимальный налог не устанавливает общую ставку в размере 15% для всех компаний. Pillar Two распространяется на многонациональные группы и крупные национальные группы, превышающие пороговые значения, предусмотренные международными рамками и европейским законодательством, и призван обеспечить для их прибыли минимальный эффективный уровень налогообложения. Государства-члены продолжают устанавливать собственные системы и ставки налога на прибыль в пределах права ЕС.
Другая рекомендация касается BEFIT — проекта, посредством которого Комиссия пытается создать общие правила расчёта налоговой базы для некоторых групп компаний, работающих в нескольких государствах-членах. Европейский парламент призывает Комиссию переоценить предложение с учётом изменений, вызванных Pillar Two, и рассмотреть более ограниченный, поэтапно разрабатываемый подход, чтобы избежать наложения новых правил на уже введённые международные обязательства.
Этот призыв не означает отмену проекта BEFIT и не означает немедленного введения новой системы. Предложение BEFIT имеет собственную законодательную процедуру, а его возможные изменения или замена более ограниченным текстом потребовали бы отдельной инициативы Комиссии и предусмотренных для налогового законодательства институциональных переговоров.
Упрощение является вторым важным направлением позиции Европейского парламента. Компании, работающие в нескольких государствах, сталкиваются с различающимися национальными правилами и европейскими и международными обязательствами, которые могут дублировать друг друга. Депутаты Европарламента поддерживают сокращение административной нагрузки и улучшение координации между действующими нормами, без отказа от инструментов против уклонения от уплаты налогов, избежания налоговых обязательств и искусственного перемещения прибыли.
Комиссия уже представила в июне Taxation Omnibus, изменяющий несколько европейских директив о прямом налогообложении. Пакет направлен на устранение устаревших или дублирующих правил, упрощение процедур и сокращение издержек соблюдения требований для трансграничной деятельности. Комиссия оценивает ежегодную экономию для компаний примерно в 7,9 млрд EUR, из которых около 3,3 млрд EUR должны возникнуть за счёт сокращения административных расходов. Эти значения являются оценками Комиссии относительно эффекта предложения, а не уже реализованной экономией.
Европейский парламент отдельно рассматривает и вопрос налогообложения цифровой экономики. Неудача с реализацией Pillar One — механизма ОЭСР, предназначенного для перераспределения части прав на налогообложение в пользу стран, где находятся рынки и пользователи, — сохраняет давление в пользу европейских или национальных решений. Некоторые государства-члены уже применяют налоги на цифровые услуги, что создаёт риск различий в налоговых базах и обязательствах по отчётности на едином рынке.
Резолюция поддерживает продолжение международного сотрудничества в рамках ОЭСР и процесса ООН по подготовке конвенции о международном налоговом сотрудничестве. Для Европейского парламента цель состоит в сохранении способности ЕС противодействовать размыванию налоговой базы и перемещению прибыли, при этом правила должны оставаться достаточно предсказуемыми для компаний, инвестирующих и работающих трансгранично.
Позиция была принята в рамках процедуры по собственной инициативе, 2025/2210(INI), которая теперь завершена в Европейском парламенте. Она определяет политические приоритеты депутатов Европарламента, но не является законодательным актом и не изменяет напрямую налоговое законодательство государств-членов.
Последние новости
17:50
17:50
17:44
17:40
17:37
Смотреть больше новостей
НОВОСТИ ПО ТЕМ ЖЕ ТЕМАМ
.webp)