


Евродепутаты требуют результатов в налоговом диалоге с США и предупреждают об анонимности компаний в Делавэре



Всегда смотрите наши новости в Google
Делегация Подкомитета по налоговым вопросам Европейского парламента рассматривает систему Side-by-Side как основу для упрощения глобального минимального налогообложения и возобновления дискуссий по цифровой экономике, но критикует отмену обязательств по раскрытию бенефициарных владельцев для американских компаний и выявленную ею асимметрию в обмене информацией через FATCA.
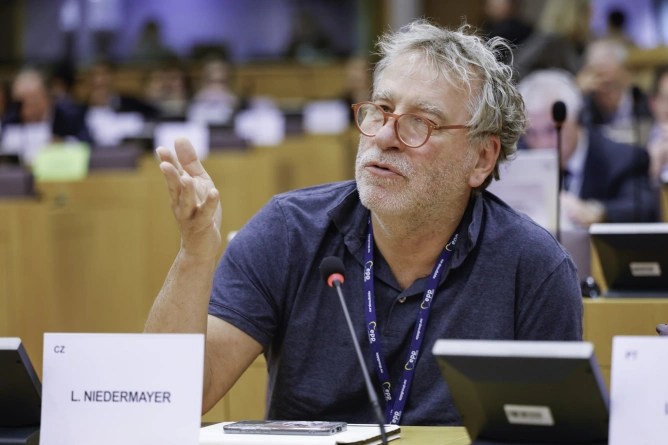
Делегация из четырех депутатов Европарламента из Подкомитета по налоговым вопросам (FISC) Европейского парламента завершила визит в Вашингтон и Делавэр, призвав к конкретным результатам в налоговом диалоге с Соединенными Штатами. Делегация под руководством Людека Нидермайера, депутата Европарламента от ЕНП из Чехии, указала на систему Side-by-Side и налогообложение цифровой экономики как на области, в которых сотрудничество может продвинуться, но раскритиковала действия США в отношении прозрачности собственности компаний.
Кратко
1.Делегация FISC заявляет, что диалог с Соединенными Штатами должен превратить политические соглашения о международном налогообложении в функциональные правила с упрощениями для компаний и равными условиями конкуренции между американскими и европейскими группами.
2.Система Side-by-Side, согласованная в рамках OECD/G20 Inclusive Framework в январе 2026 года, вводит механизмы типа safe harbour для определенных многонациональных групп и упрощает применение глобального минимального налога, не отменяя применимые внутренние дополнительные минимальные налоги.OECD)
3.Депутаты Европарламента критикуют отмену обязательств по раскрытию бенефициарных владельцев для компаний, зарегистрированных в США, и предупреждают об использовании анонимности некоторых компаний-оболочек в Делавэре. В августе 2026 года FinCEN превратил это исключение в окончательное правило для американских компаний и лиц.FinCEN.gov)
4.Делегация также обсудила налоговые последствия искусственного интеллекта, обмен информацией через FATCA и влияние налоговой политики США на процентные ставки и мировую экономику, считая рост стоимости обслуживания долга риском, за которым необходимо следить.
Одним из центральных пунктов визита была система Side-by-Side, ставшая результатом переговоров по второму компоненту международной налоговой реформы. Европейская делегация отметила, что упрощение правил должно сочетаться с сохранением сопоставимых условий для американских и европейских компаний и устойчивости международной налоговой системы.
В январе 2026 года OECD/G20 Inclusive Framework on Base Erosion and Profit Shifting согласовала пакет Side-by-Side для скоординированного функционирования глобального минимального налога. Пакет вводит упрощения расчета и отчетности, режим защиты для определенных налоговых стимулов, основанных на экономической деятельности, и два механизма типа safe harbour для многонациональных групп с материнской компанией в юрисдикции, отвечающей установленным критериям. Применимые внутренние дополнительные минимальные налоги, известные как QDMTT, сохраняются в силе.OECD)
OECD продолжила реализацию пакета в сентябре, опубликовав новые административные руководства и обновленную версию стандартной декларации GloBE Information Return. Пересмотренная форма включает упрощения Side-by-Side и применяется к финансовым годам, начинающимся 31 декабря 2025 года или позднее.OECD)
Для делегации Европейского парламента соглашение по Side-by-Side также может создать пространство для возобновления переговоров по первому компоненту — части международной реформы, регулирующей распределение прав на налогообложение в цифровизированной экономике. Депутаты Европарламента заявляют, что дискуссия о налогообложении цифровой экономики покажет, могут ли ЕС и США превратить диалог в более широко приемлемую систему, и считают, что будущие налоговые последствия развития искусственного интеллекта поставят дополнительные вопросы.
Однако в отношении прозрачности послание делегации носит более критический характер. Депутаты Европарламента считают, что обмен информацией в рамках Foreign Account Tax Compliance Act (FATCA) остается несбалансированным, и описывают отмену обязанности по раскрытию бенефициарных владельцев для американских компаний как шаг назад. FATCA, помимо прочего, обязывает иностранные финансовые учреждения передавать американским властям информацию об определенных счетах, принадлежащих американским налогоплательщикам, а обмен между администрациями организуется посредством применимых соглашений.IRS)
Критика в отношении бенефициарных владельцев касается Corporate Transparency Act. В марте 2025 года Financial Crimes Enforcement Network выпустила временное правило, исключившее компании, зарегистрированные в Соединенных Штатах, и американских лиц из сферы действия обязательств по представлению beneficial ownership information. В августе 2026 года FinCEN принял окончательное правило, которое навсегда отменяет эти обязательства для американских компаний и лиц, тогда как некоторые иностранные организации, зарегистрированные для ведения деятельности в США, по-прежнему обязаны предоставлять отчетность.FinCEN.gov)
Делавэр стал отдельным элементом послания делегации. Депутаты Европарламента охарактеризовали систему корпоративного права штата как предсказуемую и эффективную для компаний, но заявили, что непрозрачность и анонимность, связанные с некоторыми компаниями-оболочками, могут создавать риски уклонения от уплаты налогов, избежания налогообложения, отмывания денег и других незаконных видов использования. В то же время делегация уточнила, что администрация штата Делавэр поддерживает Corporate Transparency Act, и выразила надежду, что действующая система будет изменена.
Визит также включал обсуждение взаимосвязи между налоговой политикой, бюджетом и глобальными финансовыми условиями. Согласно заявлению делегации, участники рассмотрели налоговую устойчивость Соединенных Штатов и влияние американской налоговой политики на процентные ставки и мировую экономику. Депутаты Европарламента отметили, что рост расходов на обслуживание долга может стать существенным риском для американской экономики и, учитывая ее масштаб и глобальную роль доллара, для международной экономики.
Сам по себе визит не влечет законодательных изменений или заключения нового налогового соглашения между Европейским союзом и Соединенными Штатами. Однако он указывает на политические приоритеты, которым делегация FISC намерена уделять внимание в трансатлантических отношениях: от реализации системы Side-by-Side и налогообложения цифровой экономики до прозрачности бенефициарных владельцев и международного обмена налоговой информацией.
Последние новости
19:57
19:38
19:17
19:12
19:00
Смотреть больше новостей
НОВОСТИ ПО ТЕМ ЖЕ ТЕМАМ








.webp)


