Комиссия поддерживает национальные налоги на сверхприбыли в энергетике, а ECOFIN обсудит возможную общеевропейскую реакцию



Всегда смотрите наши новости в Google
Европейская комиссия поддерживает право государств-членов облагать сверхприбыли энергетических компаний и готова предложить им примеры передовой практики, в то время как ирландское председательство в Совете объявляет о новом обсуждении на уровне министров финансов. Позиции, высказанные в среду, 7 октября, в Европейском парламенте, представляют собой важный поворотный момент в возобновившейся дискуссии, вызванной ростом цен на энергоносители: теперь существует институциональное обсуждение этого инструмента, но нового принятого европейского налога нет.
Кратко
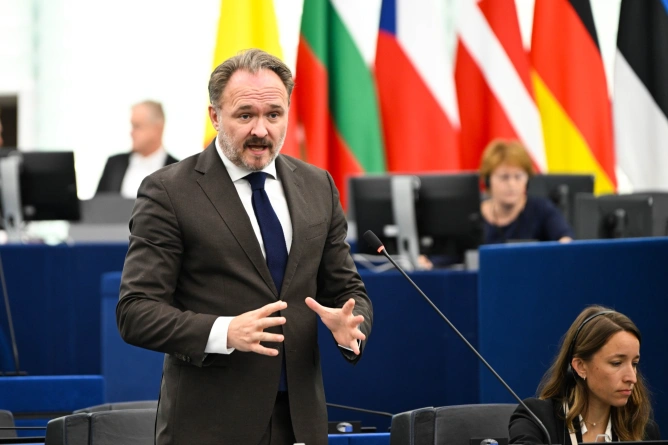
Комиссар по энергетике Дан Йоргенсен заявил, что государства-члены лучше всего подготовлены для принятия решения о налогообложении сверхприбыли энергетических компаний.
Комиссия утверждает, что будет уважать национальные решения, предоставит примеры передовой практики и проанализирует последствия для единого рынка.
Ирландское председательство в Совете объявило, что налогообложение сверхприбыли будет обсуждаться на этой неделе в рамках ECOFIN и рассматриваться техническими структурами Совета.
Шесть государств-членов ранее запросили европейскую основу, опираясь на опыт временного механизма, использовавшегося в 2022 и 2023 годах.
Ни Комиссия, ни Совет пока не объявили о новом обязательном взносе на уровне ЕС.
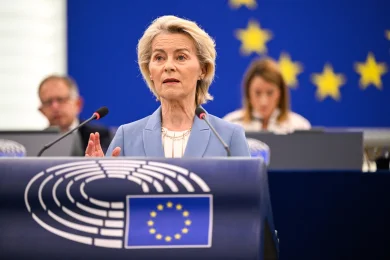
Дебаты на пленарном заседании были инициированы группой Зеленых/Европейского свободного альянса и сосредоточились на возможности использования части дополнительной прибыли энергетических компаний, полученной в условиях роста цен, для снижения давления на домохозяйства и экономику. Мари Туссен, французский депутат Европарламента от группы Зеленых/Европейского свободного альянса, призвала к европейскому вмешательству, заявив, что чрезвычайные доходы, полученные благодаря кризису, должны способствовать финансированию мер в интересах потребителей и энергетического перехода.
Однако ответ Комиссии разделил два уровня действий. Дан Йоргенсен, европейский комиссар по энергетике и жилью, заявил, что налогообложение компаний остается главным образом национальной компетенцией и что государства лучше всего подготовлены для адаптации возможного налога к структуре собственного энергетического сектора и операторам, работающим на их рынке.
«Государства-члены лучше всего подготовлены для налогообложения сверхприбыли с учетом национальной специфики собственного энергетического сектора и местных операторов», — сказал Йоргенсен в заключение дебатов. Комиссия будет уважать решения государств, прибегающих к таким налогам, и готова предложить передовые практики в отношении национальных мер.
Эта позиция не означает, что европейская исполнительная власть исключает любое последующее совместное вмешательство. Йоргенсен заявил, что за динамикой цен необходимо следить и что ЕС должен сохранять готовность использовать дополнительные инструменты для защиты потребителей, если этого потребует ситуация. Комиссия параллельно анализирует влияние национальных мер на единый рынок и настаивает на том, чтобы налогообложение не препятствовало необходимым инвестициям в низкоэмиссионную энергетику.
Конкретный шаг последует на уровне Совета. Томас Бирн, государственный министр Ирландии по европейским делам и обороне, а также представитель председательства в Совете на дебатах в Страсбурге, объявил, что налогообложение сверхприбыли будет обсуждаться на этой неделе в рамках ECOFIN. Подготовительные структуры Совета также проведут технический анализ вариантов.
Бирн напомнил, что шесть государств-членов направили в августе письмо ирландскому председательству, в котором запросили общеевропейскую основу для налогообложения сверхприбыли энергетических компаний. Он представил налогообложение такой прибыли как одну из налоговых мер, которые могут быть оценены в контексте роста стоимости жизни, не объявляя о достижении 27 государствами соглашения по новому общему инструменту.
Ирландское председательство попросило Комиссию отслеживать как цены на энергоносители, так и данные о сверхприбыли в секторе, а также оценить, оправдывает ли ситуация вмешательство, аналогичное принятому в 2022 году. Обсуждение в Совете будет включать обмен опытом между государствами, которые уже ввели налоги или продлили действующие меры.
Прецедент 2022 года важен, но автоматически не является моделью возможного нового налога. Во время энергетического кризиса, вызванного сокращением поставок энергии после вторжения России в Украину, ЕС ввел Регламентом 2022/1854 временный взнос солидарности для компаний и постоянных представительств, работающих в нефтяной, газовой, угольной и нефтеперерабатывающей отраслях.
Механизм применялся к налогооблагаемой прибыли за 2022 и/или 2023 годы, которая более чем на 20% превышала среднюю налогооблагаемую прибыль за четыре налоговых года, начиная с 2018 года. Взнос должен был составлять не менее 33% от этой базы, а государства могли применять эквивалентные национальные меры.
Доходы предназначались для таких целей, как поддержка домохозяйств и компаний, пострадавших от высоких цен, сокращение потребления энергии, инвестиции в энергоэффективность и возобновляемую энергетику или защита рабочих мест. Инструмент был прямо задуман как исключительная и временная мера на 2022 и 2023 годы.
Нынешняя дискуссия исходит из иного контекста и пока не определяет ни расчетную базу, ни ставку возможного общего взноса, ни сектора, которые войдут в сферу его действия. Новое европейское вмешательство потребовало бы отдельного предложения и собственного правового основания. Поэтому параметры механизма 2022 года не могут автоматически применяться к компаниям в 2026 году.
Комиссия уже предоставила государствам пространство для действий в апреле в рамках AccelerateEU — пакета мер реагирования на новый рост цен на энергоносители. В документе уточняется, что государства могут использовать меры по налогообложению сверхприбыли для поддержки социальной справедливости, а Комиссия может предоставить помощь и примеры передовой практики, одновременно оценивая последствия для единого рынка.
Политические позиции в Парламенте остаются разделенными. Сторонники налога утверждали, что часть доходов, возникших из-за роста цен, следует перераспределить в пользу потребителей и энергетических инвестиций. Другие выступавшие предупреждали, что дополнительное налогообложение может снизить ликвидность и инвестиции европейских компаний и ослабить конкурентоспособность.
Это различие имеет значение и для следующего институционального шага. Дебаты 7 октября были тематическими дебатами, запрошенными на основании статьи 169 Регламента Европейского парламента, и за ними не последовало голосования по новому налогу. ECOFIN теперь может обсудить варианты и технический анализ, но появление обязательного общего взноса на уровне ЕС потребовало бы отдельного решения.
На данный момент непосредственное последствие для государств яснее, чем перспектива европейского налога: Комиссия подтверждает, что правительства могут вводить или продлевать собственные меры в отношении сверхприбыли и что им не нужно ждать создания нового общего механизма, чтобы действовать, при условии соблюдения права ЕС и функционирования единого рынка.
Последние новости
19:55
19:45
19:43
19:43
19:37
Смотреть больше новостей
НОВОСТИ ПО ТЕМ ЖЕ ТЕМАМ
.webp)
.webp)