Le Parlement approuve le nouveau Code des douanes de l’UE, avec une autorité commune et des obligations pour les vendeurs et les plateformes en ligne



Retrouvez toujours nos actualités sur Google
Le Parlement européen a approuvé à Strasbourg le nouveau Code des douanes de l’Union européenne, qui crée une autorité douanière commune et modifie la responsabilité concernant les marchandises achetées en ligne en dehors de l’UE. Le vendeur ou la plateforme qui facilite la vente assumera le rôle d’importateur, avec des obligations concernant les informations transmises aux douanes, le paiement des taxes et le respect des exigences applicables aux produits. La mise en place du nouveau système de données et des procédures correspondantes se fera par étapes.
En bref
Le Parlement a achevé la deuxième lecture sans amendements ni propositions de rejet de la position du Conseil. La procédure législative est finalisée, mais l’application de la réforme suivra un calendrier distinct pour l’adoption et la publication de l’acte.
Pour les ventes à distance, l’importateur sera le vendeur ou l’opérateur qui facilite la transaction, selon l’accord conclu entre eux. Celui-ci devra fournir les données nécessaires, assurer le paiement des taxes et répondre de la conformité des marchandises avec la législation appliquée par les douanes.
Le règlement introduit une taxe européenne de traitement des importations issues des ventes à distance, calculée par article. La Commission en fixera le montant par un acte délégué ; cette taxe est distincte du droit de douane temporaire de 3 euros.
L’utilisation du système européen de données douanières commencera le 1er juillet 2028 pour les opérations relevant du commerce électronique. Les autres importateurs, les exportateurs et les titulaires du régime de transit pourront passer au système à partir du 1er mars 2031, et son utilisation deviendra obligatoire à partir du 1er mars 2034.
Le changement pour le commerce électronique consiste à identifier un opérateur économique qui assume les obligations de l’importateur. Le texte final permet qu’il s’agisse du fournisseur des marchandises ou de la plateforme qui facilite la vente, selon l’organisation de la transaction. Par conséquent, la plateforme n’est pas automatiquement l’importateur pour chaque vente réalisée par l’intermédiaire de ses services.
L’opérateur désigné doit transmettre ou mettre à la disposition des autorités les informations nécessaires avant l’octroi de la mainlevée douanière, assurer le paiement des taxes et conserver les preuves de la conformité des produits. Il a également l’obligation de signaler les mouvements suspects ou la manipulation non autorisée des marchandises dont il a connaissance. Si l’importateur n’est pas établi dans l’UE, il peut faire appel à un représentant en douane indirect établi dans l’Union, dans les conditions prévues par le règlement.
La réforme introduit également une taxe de traitement destinée à couvrir les coûts de vérification des données, d’analyse des risques, d’infrastructure et de contrôles douaniers. Son montant n’est pas inscrit dans le règlement et sera fixé par la Commission au moyen d’un acte délégué. L’obligation de perception commencera dix jours après l’entrée en vigueur de cet acte, conformément au calendrier établi dans le nouveau code.
Cette taxe est distincte du droit de douane temporaire de 3 euros par article, applicable aux importations de faible valeur visées par le régime introduit à partir du 1er juillet 2026. Les deux instruments ont des bases juridiques et des fonctions différentes. Le nouveau code prévoit, à partir de juillet 2028, une taxe de traitement moins élevée pour les marchandises vendues depuis des entrepôts douaniers dédiés aux ventes à distance, où les autorités peuvent surveiller les marchandises par lots.
L’infrastructure centrale de la réforme sera l’EU Customs Data Hub, le système européen dans lequel les opérateurs fourniront les informations nécessaires aux formalités douanières. Celui-ci permettra le traitement des données, l’analyse des risques et le calcul des obligations de paiement. La Commission est responsable du développement et de l’exploitation du système et pourra confier ces tâches à la nouvelle Autorité douanière de l’Union européenne, après consultation des États membres et évaluation des capacités de l’autorité.
La nouvelle autorité aura son siège à Lille, en France, et coordonnera la coopération entre les administrations douanières, l’analyse des risques et les contrôles communs. Son mandat préserve les responsabilités des États membres et ajoute un soutien opérationnel au niveau européen. L’autorité contribuera notamment à la surveillance de l’application des sanctions commerciales et à la prévention de leur contournement.
Pour les entreprises qui remplissent les critères de conformité et de transparence, le code introduit le statut Trust and Check. Celles-ci fourniront aux douanes des données sur le déplacement des marchandises et le respect des exigences aussi près que possible du temps réel et pourront recevoir l’autorisation d’accorder la mainlevée douanière au nom des autorités, dans les conditions prévues par la loi. Le statut existant d’opérateur économique agréé est maintenu, et les facilités supplémentaires ne suppriment pas le droit des autorités de contrôler les marchandises.
Le calendrier du système de données sépare le commerce électronique des autres flux. À partir du 1er juillet 2028, les importateurs pour les ventes à distance et les utilisateurs du régime IOSS, le guichet unique pour la TVA à l’importation, utiliseront le système pour les opérations prévues par le code. Pour les autres opérateurs, la période de choix entre les déclarations en douane et le nouveau système commencera en mars 2031 et s’achèvera en mars 2034. Si certaines fonctionnalités ne sont pas prêtes dans les délais, le règlement oblige la Commission à assurer une solution transitoire limitée à six mois.
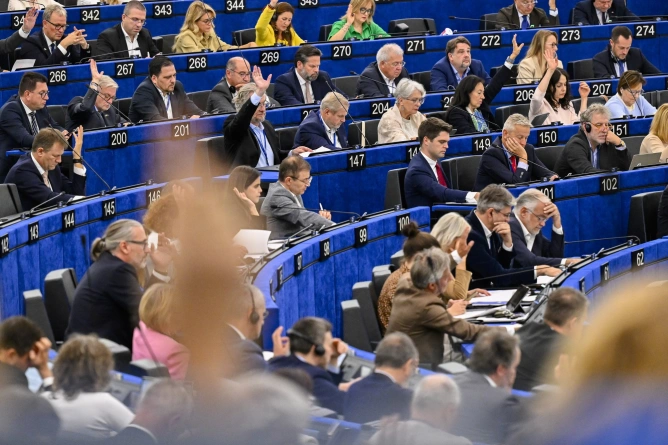
La réforme s’appuie sur la proposition de la Commission de mai 2023 et sur l’accord politique conclu entre le Parlement et le Conseil en mars 2026. Lors de la séance plénière du 16 septembre, la présidence de séance a constaté qu’aucun amendement ni aucune proposition de rejet de la position du Conseil n’avaient été déposés et a annoncé l’achèvement de la deuxième lecture.
Le dossier législatif officiel consigne la signature de l’acte et l’attente de sa publication au Journal officiel. Le règlement prévoit son entrée en vigueur le lendemain de sa publication et, en règle générale, son application après 12 mois, avec des délais distincts pour les dispositions institutionnelles, la taxe de traitement et le système de données. L’adoption en séance plénière ne modifie pas immédiatement toutes les formalités pour les entreprises et les acheteurs.
Dernières actualités
16:16
16:14
16:07
16:01
15:53
Voir plus d’actualités
ACTUALITÉS SUR LES MÊMES SUJETS