El Parlamento aprueba el nuevo Código Aduanero de la UE, con una autoridad común y obligaciones para los vendedores y las plataformas en línea



Ve siempre nuestras noticias en Google
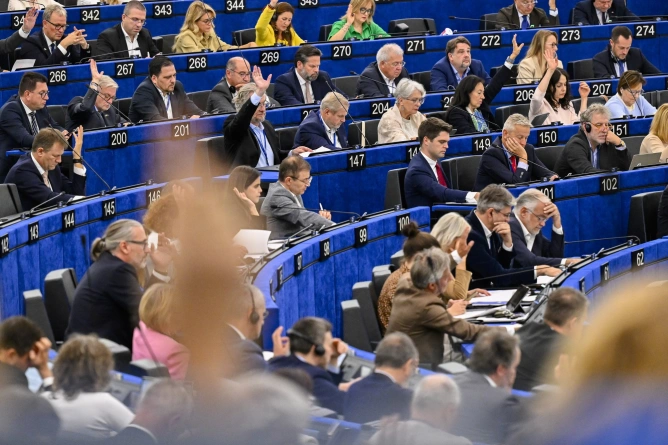
El Parlamento Europeo aprobó en Estrasburgo el nuevo Código Aduanero de la Unión Europea, que crea una autoridad aduanera común y cambia la responsabilidad respecto de las mercancías compradas en línea fuera de la UE. El vendedor o la plataforma que facilite la venta asumirá el papel de importador, con obligaciones relativas a la información transmitida a la aduana, el pago de los derechos y el cumplimiento de los requisitos aplicables a los productos. La introducción del nuevo sistema de datos y de los procedimientos correspondientes se llevará a cabo por etapas.
En resumen
El Parlamento concluyó la segunda lectura sin enmiendas ni propuestas de rechazo de la posición del Consejo. El procedimiento legislativo ha finalizado, pero la aplicación de la reforma seguirá un calendario distinto para la adopción y la publicación del acto.
Para las ventas a distancia, el importador será el vendedor o el operador que facilite la transacción, en función del acuerdo entre ellos. Este deberá proporcionar los datos necesarios, garantizar el pago de los derechos y responder por la conformidad de las mercancías con la legislación aplicada por la aduana.
El Reglamento introduce una tasa europea de tramitación de las importaciones procedentes de ventas a distancia, calculada por artículo. La Comisión establecerá el importe mediante un acto delegado; esta tasa es distinta del derecho aduanero temporal de 3 euros.
El uso del sistema europeo de datos aduaneros comenzará el 1 de julio de 2028 para las operaciones relacionadas con el comercio electrónico. Los demás importadores, exportadores y titulares del régimen de tránsito podrán pasar al sistema a partir del 1 de marzo de 2031, y su uso será obligatorio a partir del 1 de marzo de 2034.
El cambio para el comercio electrónico consiste en identificar a un operador económico que asuma las obligaciones del importador. El texto final permite que este sea el proveedor de las mercancías o la plataforma que facilite la venta, en función de la organización de la transacción. Por tanto, la plataforma no será automáticamente el importador de cada venta realizada a través de sus servicios.
El operador designado deberá transmitir o poner a disposición de las autoridades la información necesaria antes de la concesión del levante aduanero, garantizar el pago de los derechos y conservar pruebas de la conformidad de los productos. También tendrá la obligación de señalar los movimientos sospechosos o la manipulación no autorizada de las mercancías de los que tenga conocimiento. Si el importador no está establecido en la UE, podrá utilizar un representante aduanero indirecto establecido en la Unión, en las condiciones previstas por el Reglamento.
La reforma también introduce una tasa de tramitación destinada a cubrir los costes de verificación de datos, análisis de riesgos, infraestructura y controles aduaneros. El importe no figura en el Reglamento y será establecido por la Comisión mediante un acto delegado. La obligación de recaudación comenzará diez días después de la entrada en vigor de dicho acto, conforme al calendario establecido en el nuevo código.
Esta tasa es independiente del derecho aduanero temporal de 3 euros por artículo, aplicable a las importaciones de escaso valor incluidas en el régimen introducido a partir del 1 de julio de 2026. Ambos instrumentos tienen bases jurídicas y funciones diferentes. El nuevo código establece, desde julio de 2028, una tasa de tramitación más baja para las mercancías vendidas desde depósitos aduaneros dedicados a las ventas a distancia, donde las autoridades pueden supervisar las mercancías por lotes.
La infraestructura central de la reforma será EU Customs Data Hub, el sistema europeo en el que los operadores proporcionarán la información para las formalidades aduaneras. Este permitirá procesar los datos, analizar los riesgos y calcular las obligaciones de pago. La Comisión es responsable del desarrollo y funcionamiento del sistema y podrá confiar estas tareas a la nueva Autoridad Aduanera de la Unión Europea, previa consulta con los Estados miembros y evaluación de la capacidad de la autoridad.
La nueva autoridad tendrá su sede en Lille, Francia, y coordinará la cooperación entre las administraciones aduaneras, el análisis de riesgos y los controles conjuntos. Su mandato mantiene las responsabilidades de los Estados miembros y añade apoyo operativo a nivel europeo. La autoridad contribuirá también a supervisar la aplicación de las sanciones comerciales y a prevenir su elusión.
Para las empresas que cumplan criterios de conformidad y transparencia, el código introduce el estatuto Trust and Check. Estas pondrán a disposición de la aduana datos sobre el movimiento de las mercancías y el cumplimiento de los requisitos lo más cerca posible del tiempo real y podrán recibir autorización para conceder el levante aduanero en nombre de las autoridades, en las condiciones establecidas por la ley. Se mantiene el estatuto existente de operador económico autorizado, y las facilidades adicionales no eliminan el derecho de las autoridades a controlar las mercancías.
El calendario del sistema de datos separa el comercio electrónico de los demás flujos. A partir del 1 de julio de 2028, los importadores para ventas a distancia y los usuarios del régimen IOSS, la ventanilla única para el IVA a la importación, utilizarán el sistema para las operaciones previstas por el código. Para los demás operadores, el periodo de elección entre las declaraciones aduaneras y el nuevo sistema comienza en marzo de 2031 y termina en marzo de 2034. Si determinadas funcionalidades no están listas a tiempo, el Reglamento obliga a la Comisión a garantizar una solución transitoria limitada a seis meses.
La reforma parte de la propuesta de la Comisión de mayo de 2023 y del acuerdo político entre el Parlamento y el Consejo de marzo de 2026. En la sesión plenaria del 16 de septiembre, la presidencia de la sesión constató que no se habían presentado enmiendas ni propuestas de rechazo de la posición del Consejo y anunció la conclusión de la segunda lectura.
El expediente legislativo oficial registra la firma del acto y la espera de su publicación en el Diario Oficial. El Reglamento prevé su entrada en vigor al día siguiente de su publicación y, como norma general, su aplicación 12 meses después, con plazos distintos para las disposiciones institucionales, la tasa de tramitación y el sistema de datos. La adopción en el pleno no cambia inmediatamente todas las formalidades para las empresas y los compradores.
Últimas noticias
20:58
20:51
20:48
20:42
20:39
Ver más noticias
NOTICIAS SOBRE LOS MISMOS TEMAS