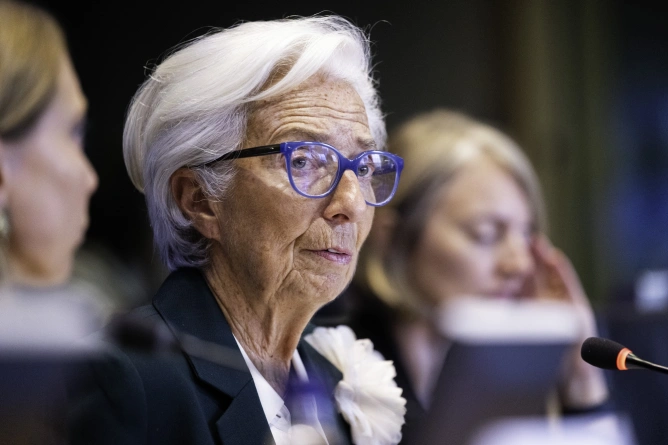

欧元区通胀率从7月的2.9%上升至8月的3.2%,能源通胀率升至14.3%。在欧洲议会议员面前,Christine Lagarde表示,欧洲央行预计通胀将走高,但目前尚未观察到能源冲击向工资发生实质性传导,此前欧洲央行在9月将三项关键利率各上调25个基点。
欧洲中央银行认为,能源冲击继续推动欧元区通胀率高于2%的目标,但尚未看到这一压力已在工资动态或核心通胀中以足以证明更激进收紧货币政策的程度体现出来。在欧洲议会经济和货币事务委员会举行的听证会上,欧洲央行行长Christine Lagarde解释称,在9月会议将三项关键利率各上调25个基点后,该机构仍处于一条“适度”的路径上。
简要概述
1. 欧元区总体通胀率从7月的2.9%升至8月的3.2%,能源通胀率则从10.3%升至14.3%。
2. 剔除能源和食品后的通胀率小幅降至2.4%,欧洲央行表示,工资目前尚未显示出对能源冲击的实质性反应。
3. 欧洲央行在9月将三项关键利率全部上调25个基点,使存款便利利率升至2.50%。
4. 欧洲央行的预测显示,2026年、2027年和2028年的平均通胀率分别为3.0%、2.5%和2.1%。
5. 预计2026年、2027年和2028年的经济增速分别为0.9%、1.4%和1.5%,与此同时,通胀风险仍偏向上行,增长风险则偏向下行。
8月通胀率上升主要由能源推动。能源通胀率从7月的10.3%加速至14.3%,这得益于炼油利润率对液体燃料的贡献以及能源原材料价格上涨。与此同时,食品通胀率降至1.1%,剔除能源和食品后的通胀率小幅降至2.4%,主要是由于服务业价格涨幅放缓。这一差异对欧洲央行十分重要,因为该机构正试图区分外部价格冲击与在经济中更广泛传播的通胀。
Lagarde表示,欧洲央行不会机械地对能源价格上涨作出反应,而是关注其是否开始传导至其他价格、工资和通胀预期。人均薪酬这一用于衡量名义工资动态的指标,在第二季度增长了3.3%,而第一季度为3.6%。在向欧洲议会议员提交的评估中,这一变化目前并未表明能源冲击已实质性传导至工资。
这一评估也解释了管理委员会9月所作决定的性质。欧洲央行将三项关键利率各上调25个基点,自9月16日起,存款便利利率为2.50%,主要再融资操作利率为2.65%,边际贷款便利利率为2.90%。该机构以通胀可能在较长时期内高于目标为由作出决定,但并未对未来利率路径作出承诺。
Lagarde解释称,欧洲央行在决定货币政策回应之前会分析三个要素。第一是通胀前景及其周围的风险。第二是核心通胀动态,包括能源向其他价格和工资传导的程度。第三是货币政策如何传导至融资成本和经济活动。根据这一评估,未来通胀率高于此前预期,尤其是在2027年和2028年,但目前还缺乏能源冲击已融入工资螺旋的迹象。
9月预测预计,2026年、2027年和2028年的平均总体通胀率分别为3.0%、2.5%和2.1%。对于剔除能源和食品后的通胀率,欧洲央行预计2026年为2.5%,2027年为2.6%,2028年为2.3%。短期通胀预期仍然较高,但大多数长期指标仍维持在2%左右;欧洲央行认为,这支持通胀逐步回归目标的前景。
欧元区经济的表现好于最初预期。欧洲央行预计,2026年、2027年和2028年的实际GDP增速分别为0.9%、1.4%和1.5%。制造业受到更高国防和基础设施公共支出的支持,同时消费者信心和服务业活动有所改善。劳动力市场仍然稳健,7月失业率为6.4%,尽管就业和劳动力增长速度正在放缓。
与此同时,欧洲央行看到了复杂的风险组合。对于通胀而言,风险主要由于能源以及冲击可能持续而偏向上行。对于增长而言,风险偏向下行,其中包括更高的融资成本,以及自上次会议以来有所上升的长期利率。Lagarde表示,这种组合支持维持一条中间路径,即欧洲央行不会忽视冲击,但也不会作出超出当前可用数据所允许程度的反应。
因此,欧洲议会收到的信息是谨慎为主。欧洲央行承认通胀再次走高,回落至2%将需要时间,但并不认为当前数据表明压力已经充分普遍化,从而自动证明有必要再次加息。未来的决定仍将取决于通胀、工资和经济活动的变化,以及货币政策向家庭和企业传导的方式。
最新新闻
同一主题的新闻