

EU Inc poate simplifica taxarea start-up-urilor, dar un regim fiscal comun se lovește de regula unanimității



Vezi mereu știrile noastre în Google
Propunerea actuală EU Inc este construită în principal ca un regim european opțional de drept al societăților și conține doar intervenții fiscale limitate, în special pentru opțiunile pe acțiuni acordate angajaților. Parlamentul vrea să lase deschisă construcția unui modul fiscal mult mai amplu, însă dezbaterea FISC cu parlamentele naționale a scos în evidență problema decisivă: armonizarea fiscală are alte baze juridice și alte reguli de vot decât legislația pentru piața internă.
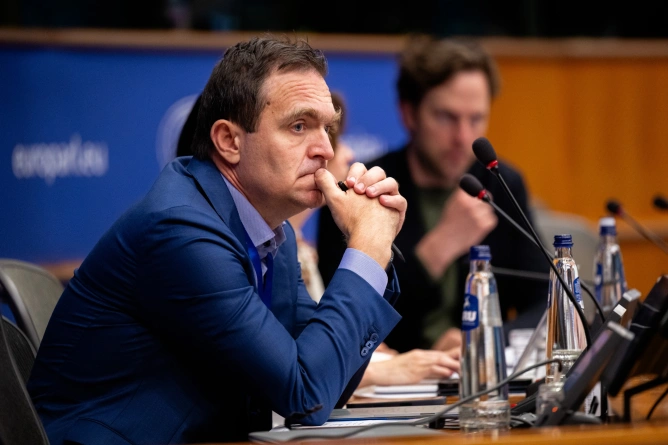
Transformarea EU Inc dintr-un regim simplificat de drept al societăților într-un sistem care să reducă și fragmentarea fiscală a revenit în dezbaterea Parlamentului European la reuniunea interparlamentară organizată la 12 octombrie de Subcomisia pentru chestiuni fiscale (FISC). Pentru start-up-uri, avantajul unui singur cadru ar fi reducerea obligațiilor diferite pe care o companie trebuie să le gestioneze atunci când se extinde în mai multe state. Problema este că actuala propunere legislativă a Comisiei merge doar limitat în fiscalitate, iar un regim fiscal comun mai amplu ar intra într-un domeniu în care tratatele păstrează un rol decisiv pentru statele membre și, în multe cazuri, unanimitatea în Consiliu.
Pe scurt
1.Propunerea EU Inc creează un regim societar opțional, digital, paralel cu formele juridice naționale. Dosarul 2026/0074(COD) este încă în procedura legislativă ordinară.
2.Componenta fiscală din textul Comisiei este limitată. Pentru planul european de opțiuni pe acțiuni al angajaților, impozitarea ar fi amânată până la vânzarea acțiunilor, în timp ce statele păstrează libertatea de a stabili clasificarea venitului și cota de impozitare.
3.Parlamentul a cerut în iulie un posibil modul fiscal ulterior, cu o bază consolidată pentru impozitul pe profit, declarații standardizate, reguli TVA simplificate, reducerea dublei impuneri și un tratament coordonat al opțiunilor pe acțiuni.
4.Articolul 114 din Tratatul privind funcționarea UE, baza juridică a actualei propuneri EU Inc, exclude dispozițiile fiscale din procedura obișnuită de armonizare a pieței interne. Articolul 115 prevede unanimitatea Consiliului pentru apropierea legislațiilor naționale relevante pentru piața internă.
5.Reuniunea din octombrie nu a produs un nou acord fiscal. Disputa privește acum modul în care simplificarea poate fi extinsă fără eludarea competențelor fiscale naționale și fără transformarea regimului într-un instrument de tax shopping.
Propunerea prezentată de Comisie la 18 martie nu creează un al 28-lea sistem complet de impozitare a companiilor. EU Inc este, în forma legislativă actuală, un cadru societar european opțional pe care firmele l-ar putea utiliza în locul uneia dintre formele juridice naționale. Obiectivul este ca înființarea, guvernanța, operațiunile cu capital și o mare parte din relația cu registrele comerciale să poată funcționa după reguli comune și în format digital. Propunerea este întemeiată pe articolul 114 TFUE și este examinată prin procedura legislativă ordinară.
Fiscalitatea apare în această arhitectură într-o formă mult mai restrânsă. Cel mai concret exemplu este planul european de opțiuni pe acțiuni pentru angajați, EU-ESO. Potrivit articolului 79 al propunerii, venitul nu ar deveni impozabil în momentul acordării opțiunii, al dobândirii definitive a dreptului sau al exercitării sale. Momentul fiscal ar fi amânat până când angajatul vinde acțiunile obținute prin exercitarea opțiunii. Baza ar fi diferența dintre valoarea de piață la vânzare și prețul de achiziție. Statele membre ar continua însă să decidă cum clasifică acel venit în propriul sistem fiscal și ce cotă îi aplică.
Această soluție încearcă să rezolve o problemă concretă pentru start-up-uri și angajații lor. Atunci când taxarea apare înainte ca acțiunile să fie vândute, beneficiarul poate avea o obligație fiscală fără să fi obținut încă lichidități din participația respectivă. Un moment comun de impozitare ar face mai ușoară utilizarea aceluiași plan de opțiuni pentru angajați aflați în state diferite. Comisia precizează însă că aceste dispoziții sunt auxiliare obiectivului principal de drept al societăților și că nu urmăresc armonizarea generală a fiscalității sau a cotelor naționale.
Parlamentul a mers mai departe în rezoluția adoptată la 9 iulie cu 366 de voturi pentru, 192 împotrivă și 39 de abțineri. Textul elaborat de Ľudovít Ódor propune o construcție modulară: actualul EU Inc ar reprezenta primul strat, dedicat dreptului societăților, iar ulterior s-ar putea adăuga un modul fiscal. Pentru companiile participante, Parlamentul indică o bază consolidată pentru impozitul pe profit, compensarea transfrontalieră a pierderilor, declarații fiscale standardizate, prevenirea dublei impuneri, simplificarea reținerilor la sursă și o infrastructură TVA mai centralizată, inclusiv un singur număr TVA și un ghișeu unic digital. Statele ar continua să stabilească propriile cote ale impozitului pe profit.
Diferența este semnificativă și pentru opțiunile pe acțiuni. Propunerea Comisiei armonizează momentul impozitării, dar lasă statelor clasificarea venitului. Rezoluția Parlamentului propune ca, într-un viitor modul fiscal, câștigurile dintr-un sistem european de stock options să fie tratate drept venit din capital, nu venit salarial. O asemenea regulă ar avea implicații fiscale și sociale mult mai ample și explică de ce discuția nu mai poate fi tratată exclusiv ca o simplificare administrativă.
Aici apare obstacolul juridic discutat în FISC. Articolul 114 permite Parlamentului și Consiliului să adopte prin procedura legislativă ordinară măsuri pentru funcționarea pieței interne, dar alineatul 2 spune explicit că această bază nu se aplică dispozițiilor fiscale. Articolul 115 prevede, pentru apropierea legislațiilor naționale care afectează direct piața internă, o procedură specială în care Consiliul decide în unanimitate, după consultarea Parlamentului. Pentru impozitele indirecte există, de asemenea, reguli specifice în tratat. Prin urmare, un modul european care ar armoniza efectiv elemente substanțiale ale impozitării nu poate fi presupus automat ca o extensie a actualului dosar de drept al societăților.
Această delimitare nu înseamnă că articolul fiscal limitat deja introdus de Comisie în propunerea EU Inc a fost declarat incompatibil cu tratatele. Comisia îl prezintă ca pe o măsură accesorie necesară funcționării regimului societar transfrontalier. Discuția politică și juridică privește tocmai cât de departe poate merge această logică. În reuniunea din octombrie, parlamentari naționali și europeni au ridicat riscul ca o extindere fiscală a EU Inc să ocolească regula unanimității, în timp ce alte intervenții au susținut că un regim fără o componentă fiscală suficientă ar lăsa nerezolvată una dintre principalele surse de cost pentru firmele care operează în mai multe jurisdicții.
Parlamentul a anticipat această dificultate în propria rezoluție. Textul spune că, dacă procedura legislativă aplicabilă nu permite construirea modulului fiscal dorit, ar putea fi analizată o structură de tip opt-in sau, în ultimă instanță, cooperarea consolidată între un grup de state membre. Rezoluția insistă și asupra activității economice reale în UE, tocmai pentru ca accesul la regim să nu încurajeze firme fără substanță economică, companii de tip „letterbox”, arbitrajul fiscal sau alegerea artificială a regimului cel mai favorabil.
Studiul comandat de FISC înaintea acestor dezbateri ajunge la o logică asemănătoare: un al 28-lea regim fiscal poate fi conceput ca instrument opțional, paralel și modular, fără înlocuirea sistemelor naționale. Autorii identifică drept zone posibile de simplificare impozitul pe profit, pierderile transfrontaliere, reținerile la sursă, stimulentele pentru cercetare și dezvoltare, TVA și remunerarea prin acțiuni. Avantajul ar fi reducerea costurilor și a incertitudinii pentru firmele care se extind în mai multe state; construcția trebuie însă adaptată limitelor juridice și să păstreze competențele fiscale ale statelor.
Există și un risc mai puțin evident. Un regim opțional nu elimină automat fragmentarea. Dacă cele 27 de sisteme naționale continuă să existe și EU Inc adaugă o variantă suplimentară, companiile pot ajunge să compare nu numai reguli societare, ci și regimuri fiscale concurente. Parlamentul avertizează în propria poziție că noul sistem nu trebuie să producă distorsiuni juridice suplimentare, tax shopping sau o cale de evitare a protecției lucrătorilor. În același timp, alegerea unui regim comun poate avea valoare tocmai dacă elimină obligația unei firme de a reconstrui aceeași arhitectură administrativă de fiecare dată când intră într-un alt stat membru.
Deocamdată, cele două niveluri trebuie păstrate separate. EU Inc, dosarul legislativ 2026/0074(COD), rămâne o propunere aflată în procedură, nu un regim aplicabil companiilor. Modulul fiscal amplu descris de Parlament este o poziție politică adoptată printr-un raport din proprie inițiativă, nu parte deja aprobată a regulamentului. Reuniunea FISC din octombrie a arătat unde va fi una dintre cele mai dificile negocieri ulterioare: până unde poate merge simplificarea fiscală europeană fără a modifica echilibrul competențelor și al regulilor de vot stabilit de tratate.
Ultimele știri
17:18
17:16
17:16
17:11
17:03
Vezi mai multe știri
ȘTIRI PE ACELEAȘI SUBIECTE
.webp)
.webp)