


中国のエアコンがヨーロッパで地位を確立し、ECFRは新たな戦略的依存を見ています。
2eu.brussels


EU
Foto Credit: - / Wavebreak / Profimedia

Googleでいつでも私たちのニュースを見る
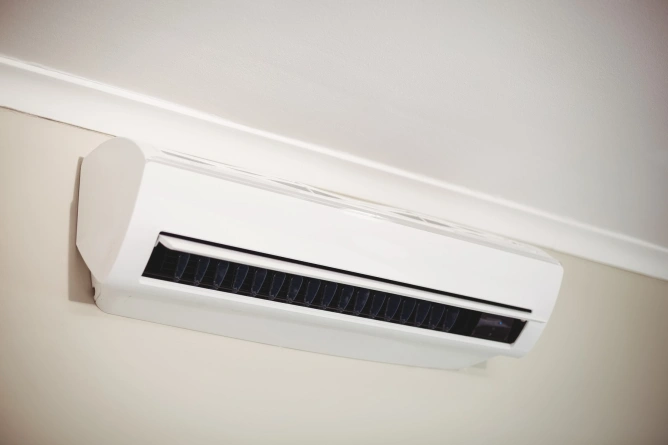
欧州におけるエアコン需要の増加は、極端な気温の影響を受け、中国製品のEU市場での地位を強化し、欧州の技術依存に関するより広範な問題を提起しています。これは、欧州対外関係評議会(ECFR)が発表した分析によるものです。中国は世界のエアコンの80%以上を生産しており、2026年の上半期における中国からEUへの輸出は43%増加しました。また、中国ブランドは2023年の27%から41%に増加し、欧州市場の41%を占めています。ECFRは、欧州が中国から技術を購入し続けることができるが、同時に代替供給者を開発し、重要と見なされる技術を迅速に生産または拡大する能力を持つべきだと主張しています。
要するに、中国は世界で販売されるエアコンの80%以上を生産しており、2026年の上半期におけるEUへの輸出は前年に比べて43%増加しました。中国ブランドは、2023年の27%から41%に増加し、ECFRが示したデータによると、欧州のエアコン市場の41%を占めています。この分析は、この拡大を気温上昇への適応の必要性に結びつけていますが、気候変動の脆弱性に対する迅速な解決策が、外部供給者に依存することで別の脆弱性を生む可能性があると警告しています。ECFRは、中国を欧州の供給網から排除することや、すべての重要技術をEU内で生産することを提案していません。推奨されるのは、パートナーシップ、インセンティブ、公共調達、共通基準を通じて実行可能な商業的代替手段を維持することです。著者は、中国の産業政策を欧州への教訓として利用しています。北京は経済的依存を永続的なものとして受け入れず、数十年にわたり戦略的と見なされる分野での能力と選択肢を構築するために投資してきました。
熱波は、冷却を主に快適さに関連付けられた製品から、欧州のインフラや建物の適応においてますます重要な要素に変えています。ECFRの分析は、2026年の夏の影響が学校、鉄道輸送、エネルギー生産、健康に及ぼす影響から始まり、排出削減がもはや欧州が直面する唯一の気候問題ではないことを示しています。欧州の社会は、すでに存在する高温に適応する必要があり、家庭はポータブルエアコンの購入を通じて応じています。
この需要に対して、中国の産業は支配的な地位にあります。中国は世界のエアコンの80%以上を生産しており、2026年の上半期におけるEUへの輸出は前年に比べて43%増加しました。中国ブランドの市場シェアは41%に達し、2023年の27%から増加しており、これは欧州市場で販売されるエアコンのほぼ2つに1つが中国製であることを意味します。
ECFRは、この地位が単に低コストと高い生産能力によって説明されるわけではないと強調しています。中国企業は、伝統的なエアコンの設置の難しさや地域の規制に適応した製品を開発しています。分析は、MideaのPortaSplitモデルの例を挙げており、これは高コストと固定システムの設置の複雑さによる障壁を減らすために設計されています。
中国の製造業者は、欧州の環境基準を遵守するために、気候への影響が少ない冷媒を採用しています。産業規模、製品の適応、供給網、技術能力の組み合わせにより、企業は国際的な需要が変化したときに迅速に対応することができます。
中国の当局者や評論家は、この進展を中国とEUの経済の補完性の証拠として提示しています。この解釈によれば、欧州は気候変動に適応するために効率的で手頃な製品を必要としており、中国の産業はそれを迅速に提供する能力を持っているため、緊密な貿易関係を維持することの利点を示すことになります。
しかし、ECFRの分析は、欧州が現在の貿易構造を自然で永続的な生産の状態として受け入れるべきだという結論に異議を唱えています。著者は、中国が世界経済における地位が異なっていたときにこの論理に従わなかったことを指摘し、数十年にわたり産業政策を利用して比較優位を変更してきたことを示しています。
鄧小平の時代に始まった改革から「中国製造」や「二重循環」戦略に至るまで、北京は重要と見なすセクターの発展を追求してきました。中国企業が当初競争力のある地位を持っていなかった時期でさえ、国有銀行からの優遇融資、公共投資ファンド、公共調達、インフラや土地への優遇アクセス、製造のローカリゼーションや技術移転に関する政策が、中国の産業能力の拡大に寄与しました。
中国の現在の五カ年計画は、分析によれば、重要なインフラを支える技術に対して「自律性と制御可能性」を重視しています。目標は、世界経済からの完全な孤立ではなく、外部依存が北京の戦略的と見なされる分野での行動能力を制限する状況を減らすことです。
ECFRは、この論理が中国が使用する特定の手段以上に、欧州にとっても関連性があると考えています。著者は、中国の産業モデルを模倣することを推奨せず、EUには資本を指導し、政治的に設定された目標を達成するために企業を商業的損失を通じて支援できる中央集権的な国家がないことを警告しています。
特定された教訓は、より狭いものです。戦略的制約となる可能性のある依存関係は永続的なものとして扱うべきではなく、産業競争力は現在の生産コストだけで評価されるべきではなく、欧州は異なる経済的または地政学的条件下で必要となる技術のための実際の代替手段を保持すべきです。
エアコンは、このより広範な問題の例として分析に使用されています。気温が上昇するにつれて、冷却は暖房や水供給と同様に重要なインフラになる可能性があります。欧州はより多くの解決策を必要としており、エアコンはそのうちの一つに過ぎません。
ECFRは、エネルギー消費が少ない冷却技術、受動的解決策、蒸発冷却、反射屋根、建物の改修、より厳しい建設基準などを挙げています。技術の多様化は、エネルギー消費を削減し、単一の製品や供給者への依存を減らすことができます。
著者は、これらすべての解決策がEU内で開発され、製造されるべきだとは主張していません。提案は、欧州が十分に多様な供給者と生産能力のネットワークを維持し、条件が変化したときに供給源を変更できるようにすることです。
提示された例は、冷却セクターを超えています。シンガポールや湾岸諸国は、地域レベルでの集中冷却システムのような効率的なシステムに関する経験を蓄積しており、欧州にとってそのような解決策の開発におけるパートナーとなる可能性があります。バッテリー分野では、韓国はすでに重要な供給者であり、ECFRによれば、欧州におけるバッテリーの設置容量の78%を占めています。
日本は、オーストラリア、マレーシア、ベトナムとのパートナーシップを通じてレアアース供給の多様化の例として挙げられています。一方、インドは2026年の上半期に太陽電池の生産能力を倍増させ、供給網の上流にある部品(インゴットやポリシリコンを含む)を対象としたローカリゼーションインセンティブを提供しています。
中国は、このようなモデルの中でクリーン技術の欧州供給網の一部であり続けるでしょう。ECFRは、経済的な切り離しや中国供給者の完全な置き換えを提案しておらず、中国の産業能力は多くの分野で現実的な戦略として重要すぎます。
目標は、国際的な混乱、地政学的緊張、または貿易政策の変更が発生した場合に機能する代替商業的選択肢の存在です。欧州は、公共調達市場への相互アクセス、限定的なインセンティブ、製品の共通基準を通じてこれらの代替手段を支援することができます。
このアプローチは、欧州の経済リスク削減の概念に近いですが、分析は多様化の背後にある産業能力に重点を置いています。紙の上で複数の供給者を持つことは、危機の際に必要な量と技術を生産できるのが一人だけである場合には不十分です。
ECFRは、この議論を気候適応に結びつけています。欧州は、気候変動の影響が発生した後にのみ対処できるという結論に達しました。堤防、エアコン、洪水管理のためのインフラは適応に必要ですが、気候政策は同時に化石燃料からの排出を減少させることによって問題の原因を減少させることを目指しています。
著者は、経済的依存に対して同じ論理を提案しています。欧州は、現在の貿易関係と既存の脆弱性を管理できる必要がありますが、同時に革新、自国の能力、将来の選択肢を増やすためのパートナーシップに投資する必要があります。
分析は、中国のエアコン市場での支配が現在脅威であるとは主張しておらず、北京がこの地位を欧州に対して利用しようとしているとも言っていません。議論は予防的です。単なる消費財に見える技術が、気候が変化するにつれてより重要になる可能性があり、製品へのアクセスが社会の機能に不可欠になると、依存は異なる意味を持つようになります。
ECFRは、クリーン技術、バッテリー、原材料、そしてEU外に集中した産業能力に依存する他の分野に同じ原則を適用しています。すべての依存関係を排除する必要はありませんが、欧州は効率的な貿易関係と、政治的、経済的、または気候的な変化の際に選択肢を減少させる可能性のある関係を区別できる必要があります。
中国製エアコンの販売増加は、ECFRの議論において、欧州が直面する二つの問題、すなわち、より温暖な気候への適応と、脆弱と見なされる経済的依存を減らす試みの交差点の例となります。提案された解決策は、中国製品を放棄することではなく、欧州がそれらを購入し続けることができるシステムを構築することです。これにより、これらが唯一の選択肢として存在しないようにします。
欧州対外関係評議会は、独立したパンヨーロッパのシンクタンクです。この資料は2026年8月18日に発表され、アジア担当のシニアポリシーフェローであるバイフォード・ツァンによって署名されており、著者の分析を表しており、EUの公式な立場やECFRの集団的な立場ではありません。
このテキストは、中国からのエアコンの欧州輸入の増加を出発点として、より広範な産業政策、経済安全保障、気候適応に関する議論を展開しています。中心的な推奨は、欧州が中国の製品と能力へのアクセスを維持しつつ、同時に代替供給者と他の解決策を迅速に拡大する能力を構築することです。
このアプローチは、すべての技術において欧州の自給自足を前提とするものでも、中国を供給網から排除するものでもありません。ECFRは、依存関係が管理され、欧州がより多くの実行可能な商業的および技術的選択肢を保持できるモデルを支持しています。
ソース
最新ニュース
同じテーマのニュース

AI検索機能付きのパーソナライズされたニュースフィードと通知で、よりインタラクティブな体験を。


