Il Parlamento approva il nuovo Codice doganale dell’UE, con un’autorità comune e obblighi per venditori e piattaforme online



Guarda sempre le nostre notizie su Google
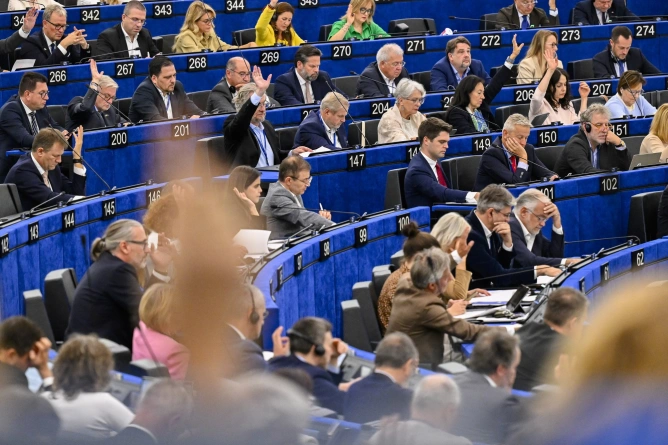
Il Parlamento europeo ha approvato a Strasburgo il nuovo Codice doganale dell’Unione europea, che crea un’autorità doganale comune e modifica la responsabilità per le merci acquistate online al di fuori dell’UE. Il venditore o la piattaforma che facilita la vendita assumerà il ruolo di importatore, con obblighi riguardanti le informazioni trasmesse alla dogana, il pagamento dei dazi e il rispetto dei requisiti applicabili ai prodotti. L’introduzione del nuovo sistema di dati e delle relative procedure avverrà per fasi.
In breve
Il Parlamento ha concluso la seconda lettura senza emendamenti né proposte di respingimento della posizione del Consiglio. La procedura legislativa è completata, tuttavia l’applicazione della riforma seguirà un calendario distinto per l’adozione e la pubblicazione dell’atto.
Per le vendite a distanza, l’importatore sarà il venditore o l’operatore che facilita la transazione, a seconda dell’accordo tra loro. Quest’ultimo dovrà fornire i dati necessari, garantire il pagamento dei dazi e rispondere della conformità delle merci alla legislazione applicata dalla dogana.
Il regolamento introduce una tassa europea di trattamento delle importazioni derivanti da vendite a distanza, calcolata per articolo. La Commissione ne stabilirà l’importo mediante un atto delegato; questa tassa è distinta dal dazio doganale temporaneo di 3 euro.
L’utilizzo del sistema europeo di dati doganali inizierà il 1 luglio 2028 per le operazioni interessate dal commercio elettronico. Gli altri importatori, gli esportatori e i titolari del regime di transito potranno passare al sistema dal 1 marzo 2031, mentre il suo utilizzo diventerà obbligatorio dal 1 marzo 2034.
Il cambiamento per il commercio elettronico consiste nell’identificazione di un operatore economico che assume gli obblighi dell’importatore. Il testo finale consente che tale operatore sia il fornitore delle merci o la piattaforma che facilita la vendita, a seconda dell’organizzazione della transazione. Pertanto, la piattaforma non è automaticamente l’importatore per ogni vendita realizzata tramite i suoi servizi.
L’operatore designato deve trasmettere o mettere a disposizione delle autorità le informazioni necessarie prima della concessione dello svincolo doganale, garantire il pagamento dei dazi e conservare prove della conformità dei prodotti. Ha inoltre l’obbligo di segnalare i movimenti sospetti o la manipolazione non autorizzata delle merci di cui è a conoscenza. Se l’importatore non è stabilito nell’UE, può avvalersi di un rappresentante doganale indiretto stabilito nell’Unione, alle condizioni previste dal regolamento.
La riforma introduce anche una tassa di trattamento destinata a coprire i costi della verifica dei dati, dell’analisi dei rischi, dell’infrastruttura e dei controlli doganali. L’importo non è indicato nel regolamento e sarà stabilito dalla Commissione mediante un atto delegato. L’obbligo di riscossione inizierà dieci giorni dopo l’entrata in vigore di tale atto, secondo il calendario stabilito nel nuovo codice.
Questa tassa è separata dal dazio doganale temporaneo di 3 euro per articolo, applicabile alle importazioni di basso valore interessate dal regime introdotto dal 1 luglio 2026. I due strumenti hanno basi giuridiche e funzioni diverse. Il nuovo codice prevede, da luglio 2028, una tassa di trattamento più bassa per le merci vendute da depositi doganali dedicati alle vendite a distanza, dove le autorità possono sorvegliare le merci in lotti.
L’infrastruttura centrale della riforma sarà l’EU Customs Data Hub, il sistema europeo nel quale gli operatori forniranno le informazioni per le formalità doganali. Esso consentirà il trattamento dei dati, l’analisi dei rischi e il calcolo degli obblighi di pagamento. La Commissione è responsabile dello sviluppo e del funzionamento del sistema e potrà affidare tali compiti alla nuova Autorità doganale dell’Unione europea, previa consultazione degli Stati membri e valutazione della capacità dell’autorità.
La nuova autorità avrà sede a Lille, in Francia, e coordinerà la cooperazione tra le amministrazioni doganali, l’analisi dei rischi e i controlli comuni. Il suo mandato mantiene le responsabilità degli Stati membri e aggiunge un sostegno operativo a livello europeo. L’autorità contribuirà anche alla vigilanza sull’applicazione delle sanzioni commerciali e alla prevenzione della loro elusione.
Per le imprese che soddisfano criteri di conformità e trasparenza, il codice introduce lo status Trust and Check. Esse metteranno a disposizione della dogana dati sul movimento delle merci e sul rispetto dei requisiti il più vicino possibile al tempo reale e potranno ricevere l’autorizzazione a concedere lo svincolo doganale per conto delle autorità, alle condizioni previste dalla legge. Lo status esistente di operatore economico autorizzato viene mantenuto e le agevolazioni aggiuntive non eliminano il diritto delle autorità di controllare le merci.
Il calendario del sistema di dati separa il commercio elettronico dagli altri flussi. Dal 1 luglio 2028, gli importatori per le vendite a distanza e gli utilizzatori del regime IOSS, lo sportello unico per l’IVA all’importazione, utilizzeranno il sistema per le operazioni previste dal codice. Per gli altri operatori, il periodo di scelta tra le dichiarazioni doganali e il nuovo sistema inizierà nel marzo 2031 e terminerà nel marzo 2034. Se alcune funzionalità non saranno pronte entro il termine, il regolamento obbliga la Commissione a garantire una soluzione transitoria limitata a sei mesi.
La riforma trae origine dalla proposta della Commissione del maggio 2023 e dall’accordo politico tra il Parlamento e il Consiglio del marzo 2026. Nella sessione plenaria del 16 settembre, la presidenza della seduta ha constatato che non erano stati presentati emendamenti né proposte di respingimento della posizione del Consiglio e ha annunciato la conclusione della seconda lettura.
Il fascicolo legislativo ufficiale registra la firma dell’atto e l’attesa della pubblicazione nella Gazzetta ufficiale. Il regolamento prevede l’entrata in vigore il giorno successivo alla pubblicazione e, come regola generale, l’applicazione dopo 12 mesi, con termini distinti per le disposizioni istituzionali, la tassa di trattamento e il sistema di dati. L’adozione in plenaria non modifica immediatamente tutte le formalità per imprese e acquirenti.
Ultime notizie
07:38
07:21
23:52
23:42
23:12
Vedi altre notizie
NOTIZIE SUGLI STESSI ARGOMENTI