Gli eurodeputati chiedono risultati nel dialogo fiscale con gli Stati Uniti e mettono in guardia sull’anonimato delle società del Delaware



Guarda sempre le nostre notizie su Google
La delegazione della Sottocommissione per le questioni fiscali del Parlamento europeo considera il sistema Side-by-Side una base per semplificare la tassazione minima globale e riprendere le discussioni sull’economia digitale, ma critica l’eliminazione degli obblighi di comunicazione dei titolari effettivi per le società statunitensi e l’asimmetria che individua nello scambio di informazioni attraverso il FATCA.
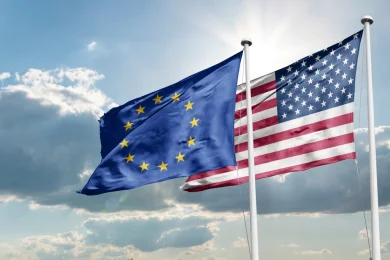
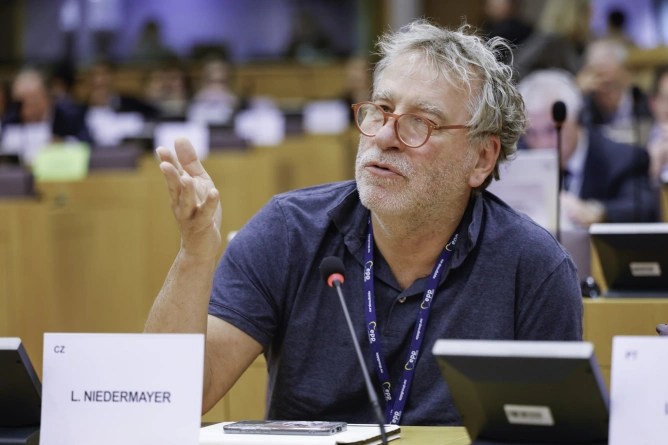
Una delegazione di quattro eurodeputati della Sottocommissione per le questioni fiscali (FISC) del Parlamento europeo ha concluso una visita a Washington e nel Delaware con un appello a risultati concreti nel dialogo fiscale con gli Stati Uniti. La delegazione, guidata da Luděk Niedermayer, eurodeputato del PPE della Repubblica Ceca, ha indicato il sistema Side-by-Side e la tassazione dell’economia digitale tra gli ambiti in cui la cooperazione può avanzare, ma ha criticato gli sviluppi statunitensi in materia di trasparenza della proprietà delle società.
In breve
1.La delegazione FISC afferma che il dialogo con gli Stati Uniti deve trasformare gli accordi politici sulla fiscalità internazionale in regole funzionali, con semplificazioni per le imprese e condizioni di concorrenza eque tra i gruppi americani ed europei.
2.Il sistema Side-by-Side, concordato nell’ambito dell’OECD/G20 Inclusive Framework nel gennaio 2026, introduce meccanismi di tipo safe harbour per determinati gruppi multinazionali e semplificazioni dell’applicazione dell’imposta minima globale, senza eliminare le imposte minime integrative interne ammissibili.OECD)
3.Gli eurodeputati criticano l’eliminazione degli obblighi di comunicazione dei titolari effettivi per le società costituite negli Stati Uniti e mettono in guardia sull’uso dell’anonimato di alcune società di comodo del Delaware. FinCEN ha trasformato nell’agosto 2026 questa deroga in una regola definitiva per le società e le persone statunitensi.FinCEN.gov)
4.La delegazione ha discusso anche delle implicazioni fiscali dell’intelligenza artificiale, dello scambio di informazioni attraverso il FATCA e degli effetti della politica fiscale statunitense sui tassi d’interesse e sull’economia mondiale, considerando l’aumento del costo del servizio del debito un rischio da monitorare.
Uno dei punti centrali della visita è stato il sistema Side-by-Side, risultato dei negoziati sul secondo pilastro della riforma fiscale internazionale. La delegazione europea ha sottolineato che la semplificazione delle regole deve essere combinata con il mantenimento di condizioni comparabili per le società americane ed europee e con la salvaguardia della solidità del sistema fiscale internazionale.
Nel gennaio 2026, l’OECD/G20 Inclusive Framework on Base Erosion and Profit Shifting ha concordato un pacchetto Side-by-Side per il funzionamento coordinato dell’imposta minima globale. Il pacchetto introduce semplificazioni nel calcolo e nella comunicazione, un regime di protezione per determinati incentivi fiscali basati sull’attività economica e due meccanismi di tipo safe harbour per i gruppi multinazionali con la società capogruppo in una giurisdizione che soddisfa i criteri stabiliti. Le imposte minime integrative interne ammissibili, note come QDMTT, restano applicabili.OECD)
L’OECD ha continuato ad attuare il pacchetto a settembre, quando ha pubblicato nuovi orientamenti amministrativi e una versione aggiornata della dichiarazione standard GloBE Information Return. Il modulo rivisto include le semplificazioni Side-by-Side e si applica agli esercizi finanziari che iniziano il 31 dicembre 2025 o successivamente.OECD)
Per la delegazione del Parlamento europeo, l’accordo sul Side-by-Side può creare anche spazio per la ripresa dei negoziati sul primo pilastro, la parte della riforma internazionale che tratta la ripartizione dei diritti di imposizione nell’economia digitalizzata. Gli eurodeputati affermano che la discussione sulla tassazione dell’economia digitale mostrerà se l’UE e gli Stati Uniti possono trasformare il dialogo in un sistema più ampiamente accettabile e ritengono che le future implicazioni fiscali dello sviluppo dell’intelligenza artificiale solleveranno ulteriori interrogativi.
Il messaggio della delegazione è tuttavia più critico per quanto riguarda la trasparenza. Gli eurodeputati ritengono che lo scambio di informazioni nell’ambito del Foreign Account Tax Compliance Act (FATCA) rimanga squilibrato e descrivono l’eliminazione dell’obbligo di comunicazione dei titolari effettivi per le società americane come un regresso. Il FATCA impone, tra l’altro, agli istituti finanziari esteri di comunicare alle autorità americane informazioni su determinati conti detenuti da contribuenti americani, mentre gli scambi tra le amministrazioni sono organizzati attraverso gli accordi applicabili.IRS)
La critica relativa ai titolari effettivi riguarda il Corporate Transparency Act. La Financial Crimes Enforcement Network ha emanato nel marzo 2025 una norma provvisoria che ha escluso le società costituite negli Stati Uniti e le persone statunitensi dall’ambito degli obblighi di comunicazione delle beneficial ownership information. Nell’agosto 2026, la FinCEN ha adottato la norma definitiva, che elimina permanentemente tali obblighi per le società e le persone statunitensi, mentre alcune entità estere registrate per operare negli USA continuano ad avere obblighi di comunicazione.FinCEN.gov)
Il Delaware è diventato un punto specifico del messaggio della delegazione. Gli eurodeputati hanno descritto il diritto societario dello Stato come prevedibile ed efficiente per le imprese, ma hanno affermato che l’opacità e l’anonimato associati ad alcune società di comodo possono creare rischi di evasione fiscale, elusione fiscale, riciclaggio di denaro e altri usi illeciti. La delegazione ha precisato al contempo che l’amministrazione dello Stato del Delaware sostiene il Corporate Transparency Act ed ha espresso la speranza che l’attuale quadro venga modificato.
La visita ha incluso anche discussioni sul rapporto tra politica fiscale, bilancio e condizioni finanziarie globali. Secondo la dichiarazione della delegazione, i partecipanti hanno affrontato la sostenibilità fiscale degli Stati Uniti e gli effetti della politica fiscale americana sui tassi d’interesse e sull’economia mondiale. Gli eurodeputati hanno ritenuto che l’aumento dei costi del servizio del debito possa diventare un rischio rilevante per l’economia americana e, data la sua dimensione e il ruolo globale del dollaro, per l’economia internazionale.
La visita non produce di per sé modifiche legislative né un nuovo accordo fiscale tra l’Unione europea e gli Stati Uniti. Indica tuttavia le priorità politiche che la delegazione FISC intende perseguire nelle relazioni transatlantiche, dall’attuazione del sistema Side-by-Side e dalla tassazione dell’economia digitale fino alla trasparenza dei titolari effettivi e allo scambio internazionale di informazioni fiscali.
Ultime notizie
22:57
22:55
22:51
22:47
22:33
Vedi altre notizie
NOTIZIE SUGLI STESSI ARGOMENTI