La Commissione sostiene le imposte nazionali sugli extraprofitti nel settore energetico, mentre l’ECOFIN discuterà una possibile risposta europea



Guarda sempre le nostre notizie su Google
La Commissione europea sostiene il diritto degli Stati membri di tassare i profitti straordinari delle società energetiche ed è pronta a fornire loro modelli di buone pratiche, mentre la presidenza irlandese del Consiglio annuncia una nuova discussione a livello dei ministri delle Finanze. Le posizioni espresse mercoledì 7 ottobre al Parlamento europeo rappresentano un importante cambiamento di fase nel dibattito riemerso con l’aumento dei prezzi dell’energia: ora esiste una discussione istituzionale sullo strumento, ma non è stata adottata una nuova tassa europea.
In breve
Il commissario per l’Energia Dan Jørgensen afferma che gli Stati membri sono nella posizione migliore per decidere se tassare i profitti straordinari delle società energetiche.
La Commissione afferma che rispetterà le decisioni nazionali, fornirà esempi di buone pratiche e analizzerà gli effetti sul mercato unico.
La presidenza irlandese del Consiglio ha annunciato che la tassazione dei profitti straordinari sarà discussa questa settimana all’ECOFIN e analizzata dalle strutture tecniche del Consiglio.
Sei Stati membri avevano precedentemente chiesto un quadro europeo, traendo spunto dall’esperienza del meccanismo temporaneo utilizzato nel 2022 e nel 2023.
Né la Commissione né il Consiglio hanno finora annunciato un nuovo contributo obbligatorio a livello dell’UE.
Il dibattito in plenaria è stato richiesto dal gruppo Verdi/ALE e si è concentrato sulla possibilità che una parte dei profitti aggiuntivi ottenuti dalle società energetiche nel contesto dell’aumento dei prezzi venga utilizzata per ridurre la pressione sulle famiglie e sull’economia. Marie Toussaint, eurodeputata francese del gruppo Verdi/ALE, ha chiesto un intervento europeo, sostenendo che i benefici straordinari generati dalla crisi dovrebbero contribuire a finanziare le misure per i consumatori e la transizione energetica.
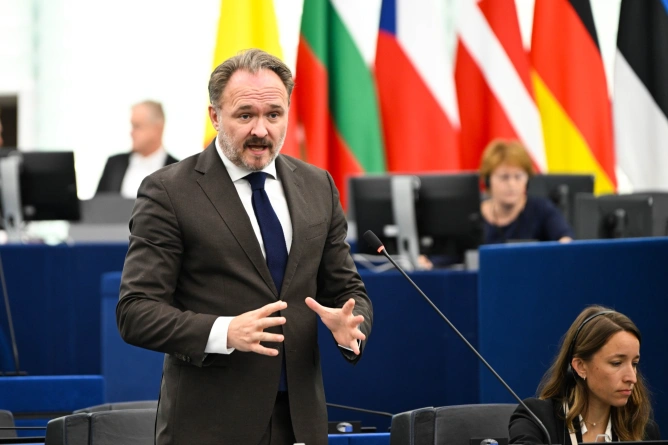
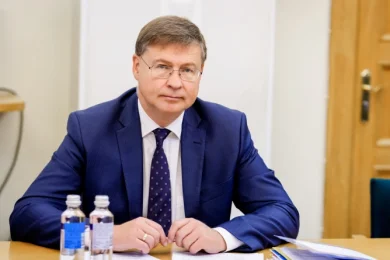
La risposta della Commissione ha tuttavia separato due livelli d’azione. Dan Jørgensen, commissario europeo per l’Energia e l’Edilizia abitativa, ha affermato che la fiscalità delle società rimane principalmente di competenza nazionale e che gli Stati sono nella posizione migliore per adattare un’eventuale tassa alla struttura del proprio settore energetico e agli operatori che operano sul loro mercato.
«Member States are best placed to tax windfall profits based on domestic specificity of their own energy sector and local operators», ha dichiarato Jørgensen in conclusione del dibattito. La Commissione rispetterà le decisioni degli Stati che ricorreranno a tali imposte ed è pronta a fornire buone pratiche sulle misure nazionali.
Questa posizione non significa che l’Esecutivo europeo escluda qualsiasi ulteriore intervento comune. Jørgensen ha affermato che l’andamento dei prezzi deve essere monitorato e che l’UE deve rimanere pronta a utilizzare strumenti aggiuntivi per proteggere i consumatori qualora la situazione lo richieda. La Commissione analizza parallelamente gli effetti delle misure nazionali sul mercato unico e insiste affinché la fiscalità non scoraggi gli investimenti necessari nell’energia a basse emissioni.
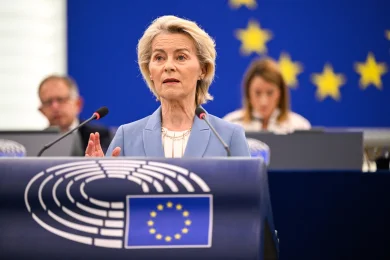
Un passo concreto seguirà a livello del Consiglio. Thomas Byrne, ministro di Stato irlandese per gli Affari europei e la Difesa e rappresentante della presidenza del Consiglio nel dibattito di Strasburgo, ha annunciato che la tassazione dei profitti straordinari sarà discussa questa settimana nell’ambito dell’ECOFIN. Le strutture preparatorie del Consiglio procederanno inoltre all’analisi tecnica delle opzioni.
Byrne ha ricordato che sei Stati membri hanno inviato ad agosto una lettera alla presidenza irlandese, chiedendo un quadro a livello dell’UE per la tassazione dei profitti straordinari delle società energetiche. Ha presentato la tassazione di tali profitti come una delle misure fiscali che possono essere valutate nel contesto dell’aumento del costo della vita, senza annunciare che i 27 Stati abbiano raggiunto un accordo su un nuovo strumento comune.
La presidenza irlandese ha chiesto alla Commissione di monitorare sia i prezzi dell’energia sia i dati relativi ai profitti straordinari del settore e di valutare se la situazione giustifichi un intervento analogo a quello adottato nel 2022. La discussione in Consiglio includerà lo scambio di esperienze tra gli Stati che hanno già introdotto imposte o prorogato misure esistenti.
Il precedente del 2022 è importante, ma non costituisce automaticamente il modello di un’eventuale nuova tassa. Durante la crisi energetica provocata dalla riduzione dell’approvvigionamento energetico dopo l’invasione russa dell’Ucraina, l’UE ha introdotto mediante il Regolamento 2022/1854 un contributo temporaneo di solidarietà per le società e le stabili organizzazioni attive nei settori del petrolio, del gas naturale, del carbone e della raffinazione.
Il meccanismo si applicava ai profitti imponibili del 2022 e/o del 2023 che superavano di oltre il 20% la media dei profitti imponibili dei quattro esercizi fiscali a partire dal 2018. Il contributo doveva avere un’aliquota di almeno il 33% su tale base, mentre gli Stati potevano applicare misure nazionali equivalenti.
Le entrate erano destinate a obiettivi quali il sostegno alle famiglie e alle imprese colpite dai prezzi elevati, la riduzione del consumo energetico, gli investimenti nell’efficienza energetica e nelle energie rinnovabili o la protezione dei posti di lavoro. Lo strumento era stato concepito espressamente come misura eccezionale e temporanea per gli anni 2022 e 2023.
L’attuale discussione parte da un contesto diverso e per il momento non stabilisce né la base di calcolo, né l’aliquota di un eventuale contributo comune, né i settori che rientrerebbero nel suo ambito. Un nuovo intervento europeo richiederebbe una proposta e una propria base giuridica. Per questo motivo, i parametri del meccanismo del 2022 non possono essere trasferiti automaticamente alle società nel 2026.
La Commissione aveva già offerto agli Stati un margine d’azione ad aprile attraverso AccelerateEU, il pacchetto di risposta ai nuovi aumenti dei prezzi dell’energia. Il documento precisa che gli Stati possono utilizzare misure relative alla tassazione dei profitti straordinari per sostenere l’equità sociale, mentre la Commissione può fornire assistenza ed esempi di buone pratiche, valutando allo stesso tempo gli effetti sul mercato unico.
Le posizioni politiche in Parlamento restano divise. I sostenitori della tassa hanno sostenuto che una parte dei benefici generati dall’aumento dei prezzi dovrebbe essere ridistribuita ai consumatori e agli investimenti energetici. Altri interventi hanno avvertito che una tassazione aggiuntiva può ridurre la liquidità e gli investimenti delle società europee e indebolire la competitività.
Questa differenza è rilevante anche per il prossimo passaggio istituzionale. Il dibattito del 7 ottobre è stato un dibattito tematico richiesto ai sensi dell’articolo 169 del Regolamento del Parlamento e non è stato seguito da una votazione su una nuova tassa. L’ECOFIN può ora discutere le opzioni e l’analisi tecnica, ma l’introduzione di un contributo obbligatorio comune a livello dell’UE richiederebbe una decisione separata.
Per il momento, la conseguenza immediata per gli Stati è più chiara della prospettiva di una tassa europea: la Commissione conferma che i governi possono introdurre o prorogare le proprie misure sui profitti straordinari e che non devono attendere l’istituzione di un nuovo meccanismo comune per agire, a condizione che rispettino il diritto dell’UE e il funzionamento del mercato unico.
Ultime notizie
14:41
14:27
14:20
14:13
14:04
Vedi altre notizie
NOTIZIE SUGLI STESSI ARGOMENTI
.webp)
.webp)







.webp)