El Parlamento pide evaluar el acuerdo fiscal con EE. UU. y una versión más limitada del sistema común de tributación de las empresas


.webp)

Ve siempre nuestras noticias en Google
El Parlamento Europeo pide a la Comisión que evalúe el impacto del acuerdo internacional que permite que el régimen fiscal estadounidense funcione en paralelo con el impuesto mínimo global del 15%, incluidas las posibles pérdidas de ingresos para los Estados miembros de la UE. Los eurodiputados también solicitan que se reexamine el proyecto BEFIT para la tributación de las empresas en el mercado único, con la posibilidad de adoptar un enfoque más limitado y gradual, así como continuar simplificando las normas fiscales.
El Parlamento Europeo pide a la Comisión que analice los efectos del nuevo acuerdo internacional sobre el impuesto mínimo global en los ingresos fiscales de los Estados miembros de la UE y que reexamine el proyecto BEFIT para un sistema común de imposición de las empresas en el mercado único. La posición sobre el futuro de la fiscalidad empresarial fue adoptada el 6 de octubre, en un momento en que las normas de la OCDE sobre el impuesto mínimo del 15% se están adaptando para poder funcionar en paralelo con el régimen fiscal estadounidense.
En resumen
1.El Parlamento pide a la Comisión una evaluación del impacto del acuerdo «Side-by-Side», incluido su efecto en los ingresos fiscales de los Estados miembros.
2.El acuerdo internacional permite la coexistencia de las normas de la OCDE sobre el impuesto mínimo global del 15% con el régimen estadounidense aplicable a los beneficios externos de los grupos cuya sociedad matriz está en EE. UU.
3.Los eurodiputados piden que se reexamine BEFIT y que se considere una propuesta más limitada y aplicada gradualmente.
4.El Parlamento apoya continuar simplificando las normas europeas sobre la imposición de las empresas y reducir las duplicidades y los costes de cumplimiento.
5.La resolución es una posición política del Parlamento. No modifica directamente los tipos del impuesto sobre sociedades ni cambia por sí misma la legislación fiscal nacional.
Uno de los principales cambios en el entorno fiscal internacional es el paquete «Side-by-Side», acordado en el marco de la OCDE a principios de 2026. Su objetivo es permitir el funcionamiento coordinado del sistema del Pilar Dos, construido en torno a un nivel mínimo efectivo de imposición del 15% para los grandes grupos multinacionales, y del régimen fiscal estadounidense para los ingresos externos de las empresas cuya sociedad matriz está en Estados Unidos. La OCDE presenta el acuerdo como una forma de preservar la estabilidad del sistema y reducir los costes de cumplimiento, incluso mediante nuevos mecanismos de tipo puerto seguro.
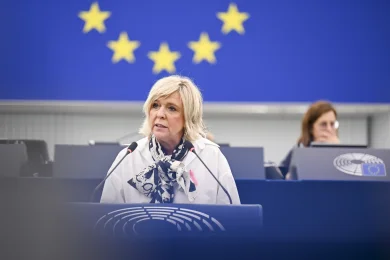
Sin embargo, el Parlamento advierte que la existencia de varios regímenes que funcionan en paralelo puede acentuar la fragmentación del sistema internacional. La posición adoptada pide a la Comisión que analice las consecuencias concretas del nuevo acuerdo, incluidos sus efectos en los ingresos fiscales de los Estados miembros y en las condiciones de competencia entre las empresas europeas y las de otras jurisdicciones. El informe fue preparado por Kinga Kollár, eurodiputada del PPE de Hungría, en la Comisión de Asuntos Económicos y Monetarios.
El impuesto mínimo global no establece un tipo general del 15% para todas las empresas. El Pilar Dos se dirige a los grupos multinacionales y a los grandes grupos nacionales que superan los umbrales previstos por el marco internacional y la legislación europea, y pretende que sus beneficios soporten un nivel mínimo efectivo de imposición. Los Estados miembros siguen estableciendo sus propios sistemas y tipos del impuesto sobre sociedades dentro de los límites del Derecho de la UE.
Otra recomendación se refiere a BEFIT, el proyecto mediante el cual la Comisión intenta crear normas comunes para calcular la base imponible de determinados grupos de empresas que operan en varios Estados miembros. El Parlamento pide a la Comisión que reevalúe la propuesta a la luz de los cambios producidos por el Pilar Dos y que analice un enfoque más limitado, desarrollado por etapas, para evitar superponer nuevas normas a las obligaciones internacionales ya introducidas.
Esta petición no significa eliminar el proyecto BEFIT ni introducir inmediatamente un nuevo sistema. La propuesta BEFIT tiene su propio procedimiento legislativo, y cualquier modificación o sustitución por un texto más limitado requeriría una iniciativa separada de la Comisión y las negociaciones institucionales previstas para la legislación fiscal.
La simplificación es el segundo pilar importante de la posición del Parlamento. Las empresas que operan en varios Estados se enfrentan a normas nacionales diferentes y a obligaciones europeas e internacionales que pueden solaparse. Los eurodiputados apoyan reducir las cargas administrativas y mejorar la coordinación entre las normas existentes, sin renunciar a los instrumentos contra el fraude fiscal, la elusión de las obligaciones fiscales y la transferencia artificial de beneficios.
La Comisión ya presentó en junio un Taxation Omnibus que modifica varias directivas europeas sobre imposición directa. El paquete tiene por objeto eliminar normas obsoletas o duplicadas, simplificar los procedimientos y reducir los costes de cumplimiento para las actividades transfronterizas. La Comisión estima un ahorro de aproximadamente 7,9 mil millones EUR al año para las empresas, de los cuales aproximadamente 3,3 mil millones EUR procederían de la reducción de los costes administrativos. Estas cifras son estimaciones de la Comisión sobre el efecto de la propuesta, no ahorros ya realizados.
El Parlamento también aborda por separado la cuestión de la tributación de la economía digital. El fracaso de la aplicación hasta ahora del Pilar Uno, el mecanismo de la OCDE destinado a redistribuir parte de los derechos de imposición a los países donde se encuentran los mercados y los usuarios, mantiene la presión para encontrar soluciones europeas o nacionales. Algunos Estados miembros ya aplican impuestos sobre los servicios digitales, lo que crea el riesgo de que existan bases imponibles y obligaciones de información diferentes en el mercado único.
La resolución apoya continuar la cooperación internacional en el marco de la OCDE y del proceso de la ONU para una convención sobre cooperación fiscal internacional. Para el Parlamento, el objetivo es preservar la capacidad de la UE para combatir la erosión de la base imponible y la transferencia de beneficios, mientras que las normas deben seguir siendo suficientemente previsibles para las empresas que invierten y operan a escala transfronteriza.
La posición fue adoptada mediante un procedimiento de iniciativa propia, 2025/2210(INI), que ahora ha concluido en el Parlamento. Establece las prioridades políticas de los eurodiputados, pero no es un acto legislativo ni modifica directamente la legislación fiscal de los Estados miembros.
Últimas noticias
17:50
17:50
17:44
17:40
17:37
Ver más noticias
NOTICIAS SOBRE LOS MISMOS TEMAS
.webp)