La Comisión respalda los impuestos nacionales sobre los superbeneficios del sector energético, mientras el ECOFIN debatirá una posible respuesta europea



Ve siempre nuestras noticias en Google
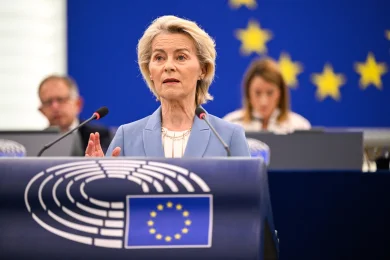
La Comisión Europea respalda el derecho de los Estados miembros a gravar los beneficios extraordinarios de las empresas energéticas y está dispuesta a ofrecerles modelos de buenas prácticas, mientras que la presidencia irlandesa del Consejo anuncia un nuevo debate a nivel de los ministros de Finanzas. Las posiciones expresadas el miércoles 7 de octubre en el Parlamento Europeo representan un cambio importante de etapa en el debate resurgido con el encarecimiento de la energía: ahora existe un debate institucional sobre el instrumento, pero no se ha adoptado un nuevo impuesto europeo.
En resumen
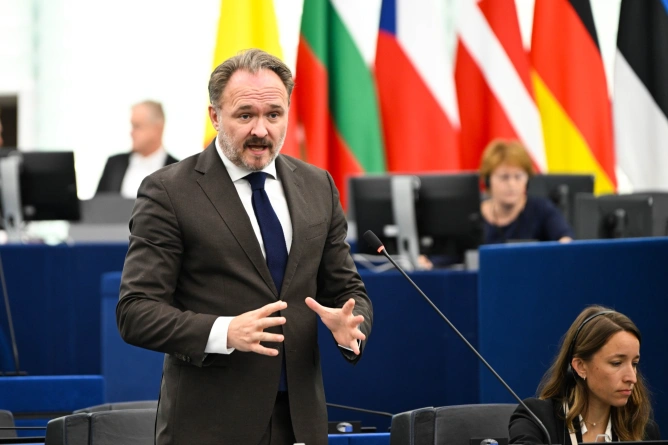
El comisario de Energía, Dan Jørgensen, afirma que los Estados miembros están mejor situados para decidir si gravan los beneficios extraordinarios de las empresas energéticas.
La Comisión afirma que respetará las decisiones nacionales, proporcionará ejemplos de buenas prácticas y analizará los efectos sobre el mercado único.
La presidencia irlandesa del Consejo ha anunciado que la tributación de los beneficios extraordinarios se debatirá esta semana en el ECOFIN y será analizada por las estructuras técnicas del Consejo.
Seis Estados miembros habían solicitado anteriormente un marco europeo, basándose en la experiencia del mecanismo temporal utilizado en 2022 y 2023.
Ni la Comisión ni el Consejo han anunciado por ahora una nueva contribución obligatoria a escala de la UE.
El debate en el pleno fue solicitado por el grupo de los Verdes/ALE y se centró en la posibilidad de que una parte de los beneficios adicionales obtenidos por las empresas energéticas en el contexto del aumento de los precios se utilizara para reducir la presión sobre los hogares y la economía. Marie Toussaint, eurodiputada francesa del grupo de los Verdes/ALE, pidió una intervención europea, sosteniendo que los beneficios extraordinarios generados por la crisis deberían contribuir a financiar las medidas para los consumidores y la transición energética.
Sin embargo, la respuesta de la Comisión separó dos niveles de acción. Dan Jørgensen, comisario europeo de Energía y Vivienda, afirmó que la fiscalidad de las empresas sigue siendo principalmente una competencia nacional y que los Estados están mejor situados para adaptar un posible impuesto a la estructura de su propio sector energético y a los operadores que funcionan en su mercado.
«Los Estados miembros están mejor situados para gravar los beneficios extraordinarios basándose en las especificidades nacionales de su propio sector energético y de los operadores locales», afirmó Jørgensen al concluir el debate. La Comisión respetará las decisiones de los Estados que recurran a este tipo de impuestos y está dispuesta a ofrecer buenas prácticas sobre las medidas nacionales.
Esta posición no significa que el Ejecutivo europeo excluya cualquier intervención común posterior. Jørgensen afirmó que debe vigilarse la evolución de los precios y que la UE debe seguir preparada para utilizar instrumentos adicionales para proteger a los consumidores si la situación lo requiere. La Comisión analiza paralelamente los efectos de las medidas nacionales sobre el mercado único e insiste en que la fiscalidad no debe desincentivar las inversiones necesarias en energía con bajas emisiones.
El próximo paso concreto tendrá lugar a nivel del Consejo. Thomas Byrne, ministro de Estado irlandés para Asuntos Europeos y Defensa y representante de la presidencia del Consejo en el debate de Estrasburgo, anunció que la tributación de los beneficios extraordinarios se debatirá esta semana en el marco del ECOFIN. Las estructuras preparatorias del Consejo también llevarán a cabo el análisis técnico de las opciones.
Byrne recordó que seis Estados miembros enviaron en agosto una carta a la presidencia irlandesa en la que solicitaban un marco a escala de la UE para gravar los beneficios extraordinarios de las empresas energéticas. Presentó la tributación de estos beneficios como una de las medidas fiscales que pueden evaluarse en el contexto del aumento del coste de vida, sin anunciar que los 27 Estados hubieran alcanzado un acuerdo sobre un nuevo instrumento común.
La presidencia irlandesa pidió a la Comisión que supervise tanto los precios de la energía como los datos sobre los beneficios extraordinarios del sector y que evalúe si la situación justifica una intervención similar a la adoptada en 2022. El debate en el Consejo incluirá el intercambio de experiencias entre los Estados que ya han introducido impuestos o han prorrogado medidas existentes.
El precedente de 2022 es importante, pero no representa automáticamente el modelo de un posible nuevo impuesto. Durante la crisis energética provocada por la reducción del suministro de energía tras la invasión rusa de Ucrania, la UE introdujo mediante el Reglamento 2022/1854 una contribución temporal de solidaridad para las empresas y los establecimientos permanentes activos en los sectores del petróleo, el gas natural, el carbón y el refinado.
El mecanismo se aplicaba a los beneficios imponibles de 2022 y/o 2023 que superaran en más de un 20 % la media de los beneficios imponibles de los cuatro ejercicios fiscales a partir de 2018. La contribución debía tener un tipo de al menos el 33 % sobre esta base, y los Estados podían aplicar medidas nacionales equivalentes.
Los ingresos se destinaban a objetivos como apoyar a los hogares y las empresas afectados por los precios elevados, reducir el consumo de energía, invertir en eficiencia energética y energías renovables o proteger los puestos de trabajo. El instrumento fue concebido expresamente como una medida excepcional y temporal para los años 2022 y 2023.
El debate actual parte de un contexto diferente y por ahora no establece ni la base de cálculo, ni el tipo de una posible contribución común, ni los sectores que entrarían en su ámbito. Una nueva intervención europea requeriría una propuesta y una base jurídica propias. Por este motivo, los parámetros del mecanismo de 2022 no pueden transferirse automáticamente a las empresas en 2026.
La Comisión ya había ofrecido a los Estados margen de actuación en abril mediante AccelerateEU, el paquete de respuesta a los nuevos aumentos de los precios de la energía. El documento precisa que los Estados pueden utilizar medidas relativas a la tributación de los beneficios extraordinarios para promover la equidad social, y que la Comisión puede proporcionar asistencia y ejemplos de buenas prácticas, evaluando al mismo tiempo los efectos sobre el mercado único.
Las posiciones políticas en el Parlamento siguen divididas. Los partidarios del impuesto argumentaron que una parte de los beneficios generados por el aumento de los precios debería redistribuirse entre los consumidores y las inversiones energéticas. Otras intervenciones advirtieron de que una tributación adicional puede reducir la liquidez y las inversiones de las empresas europeas y debilitar la competitividad.
Esta diferencia también es relevante para el siguiente paso institucional. El debate del 7 de octubre fue un debate temático solicitado con arreglo al artículo 169 del Reglamento interno del Parlamento y no fue seguido de una votación sobre un nuevo impuesto. El ECOFIN puede ahora debatir las opciones y el análisis técnico, pero la aparición de una contribución obligatoria común a escala de la UE requeriría una decisión separada.
Por el momento, la consecuencia inmediata para los Estados es más clara que la perspectiva de un impuesto europeo: la Comisión confirma que los Gobiernos pueden introducir o prorrogar sus propias medidas sobre los beneficios extraordinarios y que no tienen que esperar al establecimiento de un nuevo mecanismo común para actuar, siempre que respeten el Derecho de la UE y el funcionamiento del mercado único.
Últimas noticias
22:57
22:53
22:42
22:30
22:28
Ver más noticias
NOTICIAS SOBRE LOS MISMOS TEMAS
.webp)
.webp)