Los eurodiputados exigen resultados en el diálogo fiscal con Estados Unidos y advierten sobre el anonimato de las empresas de Delaware



Ve siempre nuestras noticias en Google
La delegación de la Subcomisión de Asuntos Fiscales del Parlamento Europeo considera el sistema Side-by-Side una base para simplificar la tributación mínima global y reanudar las conversaciones sobre la economía digital, pero critica la eliminación de las obligaciones de información sobre los titulares reales para las empresas estadounidenses y la asimetría que identifica en el intercambio de información mediante FATCA.
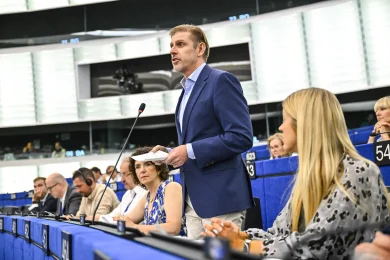
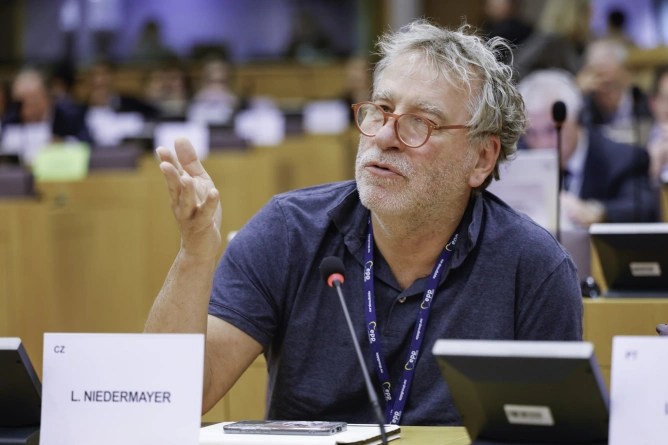
Una delegación de cuatro eurodiputados de la Subcomisión de Asuntos Fiscales (FISC) del Parlamento Europeo concluyó una visita a Washington y Delaware con un llamamiento a obtener resultados concretos en el diálogo fiscal con Estados Unidos. La delegación, encabezada por Luděk Niedermayer, eurodiputado del PPE de Chequia, señaló el sistema Side-by-Side y la tributación de la economía digital entre los ámbitos en los que la cooperación puede avanzar, pero criticó la evolución estadounidense en materia de transparencia de la propiedad de las empresas.
En resumen
1.La delegación FISC afirma que el diálogo con Estados Unidos debe transformar los acuerdos políticos sobre fiscalidad internacional en normas funcionales, con simplificaciones para las empresas y condiciones de competencia equitativas entre los grupos estadounidenses y europeos.
2.El sistema Side-by-Side, acordado en el marco del OECD/G20 Inclusive Framework en enero de 2026, introduce mecanismos de tipo safe harbour para determinados grupos multinacionales y simplificaciones de la aplicación del impuesto mínimo global, sin eliminar los impuestos mínimos complementarios nacionales admisibles.OECD)
3.Los eurodiputados critican la eliminación de las obligaciones de información sobre los titulares reales para las empresas constituidas en Estados Unidos y advierten sobre el uso del anonimato de algunas sociedades pantalla de Delaware. FinCEN convirtió en agosto de 2026 esta exención en una norma definitiva para las empresas y personas estadounidenses.FinCEN.gov)
4.La delegación también debatió las implicaciones fiscales de la inteligencia artificial, el intercambio de información mediante FATCA y los efectos de la política fiscal estadounidense sobre los tipos de interés y la economía mundial, considerando el aumento del coste del servicio de la deuda un riesgo que debe vigilarse.
Uno de los puntos centrales de la visita fue el sistema Side-by-Side, resultado de las negociaciones sobre el Pilar Dos de la reforma fiscal internacional. La delegación europea señaló que la simplificación de las normas debe combinarse con el mantenimiento de condiciones comparables para las empresas estadounidenses y europeas y con la preservación de la solidez del sistema fiscal internacional.
En enero de 2026, el OECD/G20 Inclusive Framework on Base Erosion and Profit Shifting acordó un paquete Side-by-Side para el funcionamiento coordinado del impuesto mínimo global. El paquete introduce simplificaciones del cálculo y la presentación de información, un régimen de protección para determinados incentivos fiscales basados en la actividad económica y dos mecanismos de tipo safe harbour para los grupos multinacionales cuya sociedad matriz se encuentre en una jurisdicción que cumpla los criterios establecidos. Los impuestos mínimos complementarios nacionales admisibles, conocidos como QDMTT, siguen siendo aplicables.OECD)
La OCDE continuó aplicando el paquete en septiembre, cuando publicó nuevas orientaciones administrativas y una versión actualizada de la declaración estándar GloBE Information Return. El formulario revisado incluye las simplificaciones Side-by-Side y se aplica a los ejercicios financieros que comiencen el 31 de diciembre de 2025 o posteriormente.OECD)
Para la delegación del Parlamento Europeo, el acuerdo sobre Side-by-Side también puede crear margen para reanudar las negociaciones sobre el Pilar Uno, la parte de la reforma internacional que aborda el reparto de los derechos de imposición en la economía digitalizada. Los eurodiputados afirman que el debate sobre la tributación de la economía digital mostrará si la UE y Estados Unidos pueden transformar el diálogo en un sistema más ampliamente aceptable y consideran que las futuras implicaciones fiscales del desarrollo de la inteligencia artificial plantearán preguntas adicionales.
Sin embargo, el mensaje de la delegación es más crítico en materia de transparencia. Los eurodiputados consideran que el intercambio de información en el marco de la Foreign Account Tax Compliance Act (FATCA) sigue siendo desequilibrado y describen la eliminación de la obligación de informar sobre los titulares reales de las empresas estadounidenses como un retroceso. FATCA exige, entre otras cosas, que las instituciones financieras extranjeras informen a las autoridades estadounidenses sobre determinados datos de cuentas pertenecientes a contribuyentes estadounidenses, mientras que los intercambios entre administraciones se organizan mediante los acuerdos aplicables.IRS)
La crítica relativa a los titulares reales se refiere a la Corporate Transparency Act. La Financial Crimes Enforcement Network emitió en marzo de 2025 una norma provisional que excluyó a las empresas constituidas en Estados Unidos y a las personas estadounidenses del ámbito de las obligaciones de información sobre la beneficial ownership information. En agosto de 2026, FinCEN adoptó la norma definitiva, que elimina permanentemente estas obligaciones para las empresas y personas estadounidenses, mientras que determinadas entidades extranjeras registradas para operar en Estados Unidos siguen teniendo obligaciones de información.FinCEN.gov)
Delaware se convirtió en un punto específico del mensaje de la delegación. Los eurodiputados describieron el sistema de derecho societario del estado como predecible y eficiente para las empresas, pero afirmaron que la opacidad y el anonimato asociados a algunas sociedades pantalla pueden crear riesgos de evasión fiscal, elusión fiscal, blanqueo de capitales y otros usos ilícitos. La delegación precisó al mismo tiempo que la administración del estado de Delaware apoya la Corporate Transparency Act y expresó su esperanza de que el marco actual sea modificado.
La visita también incluyó conversaciones sobre la relación entre la política fiscal, el presupuesto y las condiciones financieras globales. Según la declaración de la delegación, los participantes abordaron la sostenibilidad fiscal de Estados Unidos y los efectos de la política fiscal estadounidense sobre los tipos de interés y la economía mundial. Los eurodiputados consideraron que el aumento de los costes del servicio de la deuda puede convertirse en un riesgo relevante para la economía estadounidense y, debido a su dimensión y al papel mundial del dólar, para la economía internacional.
La visita no produce por sí misma modificaciones legislativas ni un nuevo acuerdo fiscal entre la Unión Europea y Estados Unidos. Sin embargo, indica las prioridades políticas que la delegación FISC pretende seguir en la relación transatlántica, desde la aplicación del sistema Side-by-Side y la tributación de la economía digital hasta la transparencia de los titulares reales y el intercambio internacional de información fiscal.
Últimas noticias
22:57
22:55
22:51
22:47
22:33
Ver más noticias
NOTICIAS SOBRE LOS MISMOS TEMAS