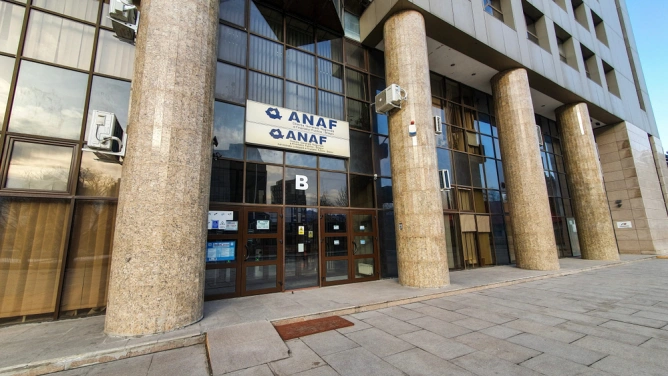

Anterior, ANAF a extins prin Ordinul nr. 1.123/2026 analiza de risc pentru cererile de rambursare a TVA, solicitând firmelor să-și reconcilieze mai atent datele fiscale înainte de depunerea solicitărilor. Verificările vizează nu doar situația fiscală a contribuabilului și a furnizorilor, ci și diferențele dintre declarații, datele din sistemele electronice și evoluția sumelor cerute, putând fi analizate inclusiv informații din decontul D300 și din RO e-Factura.
În același timp, Direcția Generală Antifraudă Fiscală a mai identificat mecanisme de evaziune legate de rambursări, inclusiv circuite economice fictive bazate pe facturare și refacturare pentru servicii/mărfuri fără corespondent real, cu prejudicii de ordinul zecilor de milioane de lei și transmiterea probelor către organele de urmărire penală. Alte cazuri au vizat documente contabile pentru servicii neprestate, utilizate pentru deduceri nejustificate și raportări repetate de solduri negative în deconturile fiscale.







.webp)