乌尔丽克·施潘根贝格警告称,补充养老金抵扣可能使高收入者受益,并加剧不平等



始终在 Google 上查看我们的新闻
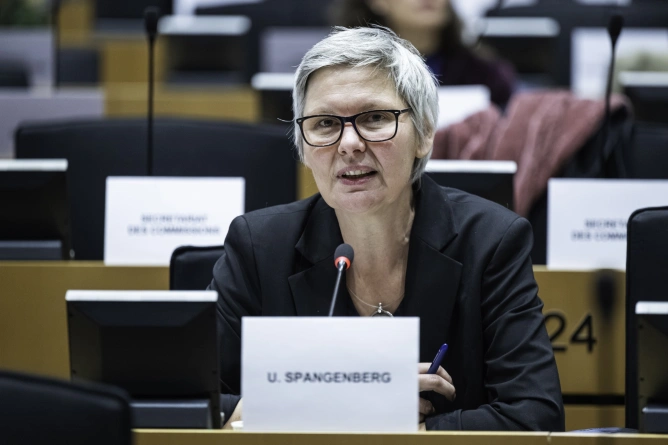
养老金储蓄的税收支持并不能以同等程度惠及所有纳税人。Ulrike Spangenberg 要求欧洲议会评估这些优惠的受益者及其成本,并解释与收入相关的扣除如何使低收入者处于不利地位,以及如何扩大男女之间的差距。这位专家的建议并不是欧盟已经采取的税收措施。
旨在鼓励为老年生活储蓄的税收优惠,可能更多地帮助那些本来收入就较高的人。这是税收与性别平等专家 Ulrike Spangenberg 在为欧洲议会 ECON 和 EMPL 委员会于11月3日举行的联合听证会提交的书面声明中提出的警告。她要求评估养老金税收优惠如何在女性与男性以及不同收入群体之间分配,然后再将扩大补充储蓄视为减少退休不平等的充分解决方案。
简而言之
1.降低应税收入的扣除,可为高收入者提供更大的优势。缴纳很少或完全不缴纳所得税的人,可能较少受益,甚至完全无法从这一机制中受益。
2.女性可能因收入较低、获得雇主提供的养老金机会不平等,以及承担家庭照护的时期而处于不利地位。
3.这位专家要求提供按女性和男性分别统计的数据,透明披露国家放弃的税收收入,并评估整个体系从缴费到养老金发放的影响。
4.并非所有优惠产生相同效果。可退还税收抵免以及考虑子女照护因素的支持,也能惠及低收入者。
5.听证会并未通过新的税收规则。这些建议属于欧洲关于补充养老金的讨论,对于具体规则是否存在歧视,必须进行法律分析。
Spangenberg 负责德国联邦平等基金会内有关性别平等的报告部门。作为专门研究平等与反歧视问题的法律专家,她指出税收是养老金差距中经常被忽视的组成部分。布鲁塞尔举行的听证会汇集了五位专家,由经济和货币事务委员会以及就业和社会事务委员会在性别平等周期间组织。
她的论点涉及优惠措施的构建方式。当养老金缴费从应税收入中扣除时,节税金额取决于原本适用于该部分收入的税率。在累进税制中,同样的可扣除缴费可能为处于较高税率档次的人带来更大的减免。如果个人无需缴纳所得税,那么单纯降低应税基数本身并不能为其提供等值的利益。
这种差异可能因储蓄能力而进一步扩大。能够承担更高缴费的人,在国家规则允许的范围内,也可能获得更大的优惠。据这位专家称,女性更常出现在低收入群体中,因此可能获得较少的税收支持。这一观察针对的是与收入和缴费相关的机制;并不意味着任何形式的补充养老金支持都必然偏向富裕者。
分析必须超越缴费时点。在投资收益不按年度征税的计划中,资本可以更快积累,而更高的缴费也会创造获得更大优惠的可能。在养老金发放时,累进税制可能缩小受益人之间的差距。然而,Spangenberg 指出,如果职业收入较高者在老年时的收入和税负较低,将税收推迟到退休后征收,整体上可能使他们受益。
因此,最终效果取决于整个税收过程以及每种计划的规则。该声明没有为所有欧盟国家提供统一的优惠估算,也没有给出欧洲层面可归属于女性或男性的金额。这位专家特别强调,目前缺乏足够详细的研究和数据来进行此类评估。
获得该机制的机会与税收待遇同样重要。在声明中,Spangenberg 援引德国的分析称,职业养老金计划在小型企业以及女性占主导的行业中更为常见地缺失。无法参加此类计划的女性雇员,无法以同样方式享受相关优惠。德国的这一发现并未被作为适用于所有欧洲经济体的同等测量结果。
此外,还存在有偿劳动与无偿照护工作的分配问题。较低收入、缩短工时和职业中断,都会限制可用于储蓄的缴费。Spangenberg 警告称,许多补充计划对照护时期的认可不足。即使将夫妻可扣除上限提高一倍,也可能改善家庭状况,却不能保证双方都能建立自己的养老金权益。
劳动收入税制可能在资金进入养老金基金之前就影响这些差异。这位专家提醒注意夫妻共同征税中的相关因素,这些因素会增加收入较低一方的税负,通常是女性。如果额外工作在纳税后变得不那么有利,那么当前收入以及为老年积累更多缴费的可能性都会受到影响。
从公共预算角度看,问题还在于谁受益于国家用于养老金的资源。相对于基准规则,税收优惠可能意味着预算放弃部分收入。它们应与直接支付给受益人的款项区分开来,但也应与这些款项一并评估。Spangenberg 要求分析纳入对子女照护时期以及非缴费型养老金的支持,但并未在声明中提出重新分配的具体金额。
她的建议之一,是公布按女性和男性分别统计的、有关税收制度及与养老金相关待遇的数据。另一项建议是从性别平等角度评估公共收入和支出,以便将预算中不太显眼的优惠与直接融资进行比较。应沿着整个职业生涯和退休阶段追踪其影响,而不只是观察单个财政年度。
这位专家还指出了可能改变支持分配的解决方案。可退还税收抵免即使在个人没有足够高的税额可供抵扣时,也能带来利益。其他措施可以认可照护活动,限制退休后高收入者可享受的相关扣除,或保护低额养老金免受征税。Spangenberg 要求交流良好做法,但没有将这些工具作为成员国必须统一采用的单一模式。
这项分析延续了作者较早的研究。Deutsche Rentenversicherung 于2020年发表的相关贡献摘要已经表明,缴费和积累阶段的优惠必须与养老金征税一并审视。该文件为这一论点提供了背景,但并不是2026年11月的新研究,也没有衡量近期通过的欧洲改革的影响。
其中还存在一个法律问题,而该声明对此仍未下定论。Spangenberg 要求开展研究,以确定某些所得税规则是否可能违反有关平等的国家或欧洲法律。她还援引了 Directive 2006/54/CE 第14条,该条涉及在就业、培训和工作条件方面的平等机会。该指令还分别规范职业社会保障制度中的平等。提及该指令并不意味着已经裁定所有养老金扣除都具有歧视性或违法性。
这场讨论是在欧洲委员会于2025年11月20日提出加强补充养老金的一揽子方案之后举行的。通信文件 COM(2025) 839 解释了补充养老金在完善公共养老金方面的作用,并提议扩大参与、改善信息提供,以及改革职业养老金和泛欧个人养老金产品的框架。该文件还承认,女性和低收入劳动者获得这些储蓄形式的机会较少。
听证会上的建议并不构成新的欧洲税法,也不证明所讨论的改革已经通过。它们为关于扩大补充养老金的讨论增添了一个重要条件。成功与否不能仅通过储蓄金额或开立账户的数量来评估,还应考察获得支持的机会、个人积累的权益,以及预算承担的成本如何分配。
最新新闻
同一主题的新闻


.webp)