OLAFとEurofiscは、eコマースがEUにおけるVATおよび関税の詐欺を助長していると警告しています。



Googleでいつでも私たちのニュースを見る
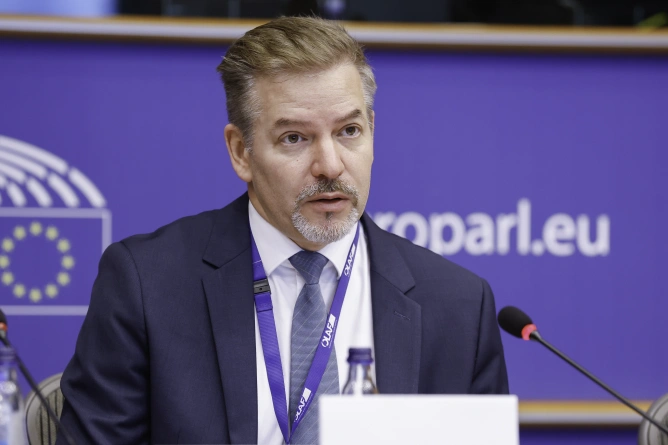
ピーター・クレメンテ、OLAFの事務局長とマリーナ・マリネッリ、ユーロフィスクネットワークの代表は、欧州議会で、VAT詐欺と関税詐欺がオンライン取引、過小評価された輸入、そして加盟国間の差異を利用して税金を回避するネットワークを通じてますます移行していると警告しました。税務問題に関する小委員会と予算監視委員会の共同公聴会で、彼らは、荷物、オンラインプラットフォーム、中間業者、そして不完全なデータが公共予算に大きな損失をもたらす迅速でデジタル化された国境を越えた詐欺を描写しました。
要約
1. ピーター・クレメンテは、偽の関税申告が関税と輸入VATの両方で損失を生む可能性があると述べました。
2. OLAFの事務局長は、オンラインで販売される輸入荷物に関するケースを提示し、6600万ユーロの回避された関税と1億3300万ユーロの回避されたVATが特定されたと述べました。
3. マリーナ・マリネッリは、VAT詐欺はもはや単一の加盟国やEUに限定されず、第三国を通過するサプライチェーンを含むと述べました。
4. ユーロフィスクが使用する取引ネットワーク分析ツールは、2025年に151億ユーロの詐欺取引を検出しました。
5. 発言者たちは、データの迅速な交換、より強力なITツール、税務、関税、司法当局間の協力、そして疑わしいVAT番号への迅速な対応を求めました。
消費者にとって、eコマースは迅速に注文された商品、国際的な配送、そして見かけ上の低価格を意味します。税務および関税当局にとって、同じシステムは、商品が過小評価され、実際の受取人が隠され、企業が迅速な取引を利用してVATや関税の支払いを回避する場合、詐欺の入り口となる可能性があります。
ピーター・クレメンテは、関税詐欺とVAT詐欺はしばしば関連していると説明しました。商品がEU市場に入ると、VATは申告された価値に基づいて計算され、関税が加算され、必要に応じて反ダンピング税も加算されます。価値が過小に申告され、起源が偽造され、または商品が正しく申告されない場合、損失は関税と輸入VATの両方に同時に影響を与える可能性があります。
「一つの偽の関税申告が、関税と輸入VATの両方で損失を生む可能性がある」とクレメンテは述べました。彼は、早期発見が重要であると強調しました。なぜなら、商品がEUに入る際に始まる詐欺は、より広範なVAT詐欺スキームの出発点となる可能性があるからです。
OLAFの事務局長が提示した最も具体的な例は、150ユーロ未満の申告価値を持つ消費者向けに輸入されオンラインで販売される荷物に関するものでした。この閾値は重要です。なぜなら、そのような送付物には関税が課されず、VATは簡素化されたメカニズムを通じて支払われる必要があるからです。クレメンテによれば、OLAFと国家当局との協力により、商品価値を過小に申告し、消費者ではなく企業に送付している事業者のネットワークが特定されました。
クレメンテは、OLAFがそのケースで約6600万ユーロの回避された関税と1億3300万ユーロの回避されたVATを特定したと述べました。この機関は、加盟国に対して予防措置を講じ、これらの金額を行政手段で回収するよう求め、ケースは欧州検察庁に報告され、刑事捜査の可能性があるとされました。
この種の詐欺は、競争に影響を与えるため、単一市場にとって重要です。商品価値を正しく申告し、支払うべき税金を支払う商人は、規則を無視する業者と競争しています。損失は予算的なものだけでなく、法律を遵守する企業にとって経済的なものでもあります。
マリーナ・マリネッリは、リスクの迅速な検出の観点から同じ問題を説明しました。2010年に設立されたユーロフィスクネットワークは、加盟国が国境を越えたVAT詐欺に関する情報を迅速に交換できるようにします。これは、早期警告メカニズムとして機能し、刑事機関ではなく、27の加盟国の税務当局の参加に基づいています。
マリネッリは、ユーロフィスクには3つの主要な運用分野があると説明しました。最初は、ミッシングトレーダー詐欺や共同体内詐欺、関税手続き42の乱用を扱います。2つ目は、自動車、ボート、航空機などの輸送手段に関連するVAT詐欺を対象としています。3つ目は、eコマースと企業と消費者間のオンライン取引に焦点を当てています。
eコマースにおいて、ユーロフィスクは、CESOPと呼ばれる中央電子情報システムによって支援されています。これは、オンライン取引におけるVATシステムの乱用を検出するために、国境を越えた支払いに関するデータを保存します。取引が迅速にプラットフォーム、支払い処理業者、そして複数の管轄区域の口座を通じて行われる経済において、そのようなデータへのアクセスは不可欠です。
マリネッリは、取引ネットワーク分析ツール(TNA)の役割も紹介しました。これは、VIESシステムからの情報収集を自動化し、手動介入なしで疑わしいネットワークを視覚化します。彼女は、TNAが詐欺の専門家にとって不可欠になり、詐欺のネットワークの特定と加盟国間の情報交換を加速すると述べました。
2025年、マリネッリが提示したデータによれば、TNAは151億ユーロの詐欺取引を検出しました。また、TNAを通じて、加盟国によって詐欺的と見なされる4500以上の登録解除された商人が特定されました。
これらの数字は、デジタル化が当局にネットワークをよりよく見る手助けをすることを示していますが、問題を単独で解決するわけではありません。VAT詐欺は、高速で、大量で、適応能力があります。マリネッリは、詐欺はもはや単一の加盟国やEUに限定されず、詐欺のネットワークはEUから出て再入国し、しばしば第三国を含むと述べました。
大きな課題は、輸入の量です。関税手続き42、輸入、ドロップシッピング、eコマース取引は、監視当局にとって巨大な負担を生み出します。同時に、サービスは詐欺ネットワークにおいてますます重要な役割を果たしており、これらは従来の商品の流れよりも追跡が難しいです。
マリネッリは、行政の限界についても警告しました。行政ネットワークとして、ユーロフィスクはリスクを検出し、情報を交換し、加盟国に警告を発することができますが、複雑な犯罪グループを単独で解体することはできません。VAT詐欺が犯罪利益やマネーロンダリングに使用される場合、司法当局、欧州検察庁、OLAF、税務警察、その他の機関との協力が不可欠になります。
もう一つの問題は、反応の速さです。マリネッリは、詐欺の疑いが生じた場合、VAT番号の迅速な停止が、損失が増加する前に活動を停止するために重要であると述べました。しかし、VAT番号の登録解除や無効化は加盟国間で異なり、遅延はネットワークが活動を続けることを許します。
企業の登録解除後でも、残されたインフラは引き続き使用される可能性があります。アクティブな銀行口座、保管スペース、輸送手段、または偽の請求書は、詐欺活動を支えることができます。したがって、ユーロフィスクの代表は、措置は完全であるべきであり、VAT番号のブロックから資金のブロック、押収までを含むべきだと主張しました。
ViDAパッケージのデジタル化と電子請求書の拡張は、情報の迅速な伝達を助ける可能性があります。しかし、発言者たちは、犯罪者が適応していることを強調しました。取引が全く申告されない場合、デジタルシステムはそれを検出するのが難しい場合があります。データが存在するが迅速に分析されないか、機関間で流通しない場合、詐欺は続く可能性があります。
クレメンテは、信頼できる情報への迅速なアクセスの必要性を強調しました。彼は、OLAFが個々の加盟国よりも多くの商業および関税データにアクセスでき、これらのデータを分析するための専門家や専門的なツールを持っていると述べました。彼の意見では、OLAFへの追加投資はEUの収入を保護するために効果的であると考えられます。
OLAFの事務局長は、欧州議会が904/2010号規則の見直しを支持していることを歓迎し、これによりOLAFと欧州検察庁がVATおよび関税に関するユーロフィスクのデータにアクセスできるようになります。データの迅速な交換は、国家的な視点から見ると限られているか不明瞭に見える詐欺のパターンを結びつけるのに役立ちます。
実際には、VATおよび関税詐欺との戦いには、ツールの組み合わせが必要です。税務当局はリスクを検出し、関税は輸入と商品の価値を追跡し、OLAFは加盟国間で商業および関税データを接続し、ユーロフィスクは行政ネットワークに迅速に警告を発し、欧州検察庁はEUの財政的利益に影響を与える犯罪の疑いがある場合に刑事捜査を開始できます。
公聴会のメッセージは、eコマースと輸入はもはや単なる商業または物流のファイルとして扱うことができないということです。数百万の取引が迅速に行われるデジタル市場において、VATおよび関税詐欺は公共予算の問題、不正競争、そして組織犯罪になる可能性があります。EUにとっての問いは、行政、デジタル、司法のツールが、資金が消える前にネットワークを阻止するのに十分に迅速に機能するかどうかです。
最新ニュース
16:04
15:51
15:35
15:30
15:14
さらにニュースを見る
同じテーマのニュース