
欧州議会税務問題小委員会の代表団は、Side-by-Side制度をグローバル・ミニマム課税の簡素化とデジタル経済をめぐる協議再開の基盤と見なしている。一方、米国企業に対する実質的所有者の報告義務の撤廃と、FATCAを通じた情報交換に存在すると指摘する非対称性を批判している。
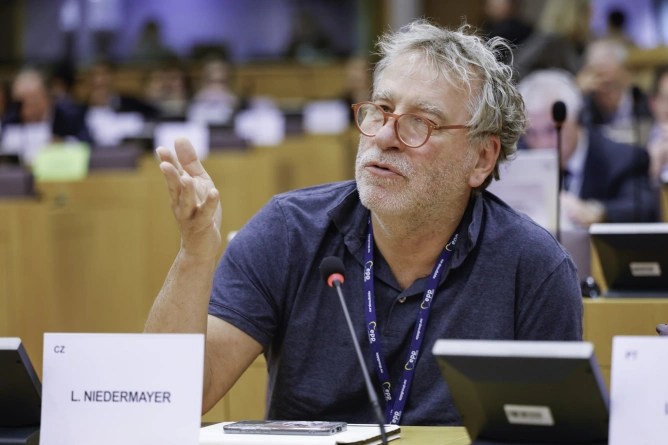
欧州議会税務問題小委員会(FISC)の欧州議会議員4人からなる代表団は、ワシントンとデラウェアへの訪問を終え、米国との税務対話で具体的な成果を求めた。チェコ出身で欧州人民党(EPP)所属のLuděk Niedermayer欧州議会議員が率いる代表団は、協力を前進させられる分野としてSide-by-Side制度とデジタル経済への課税を挙げる一方、企業所有権の透明性をめぐる米国の動きを批判した。
要点
FISC代表団は、米国との対話により、国際課税に関する政治合意を、企業向けの簡素化と米国企業グループ・欧州企業グループ間の公平な競争条件を備えた実効的な規則へと転換すべきだとしている。
Side-by-Side制度は、2026年1月にOECD/G20包摂的枠組みで合意され、一定の多国籍企業グループ向けのセーフハーバー型の仕組みと、グローバル・ミニマム課税の適用に関する簡素化を導入するもので、適格な国内追加ミニマム税を廃止するものではない。OECD)
欧州議会議員は、米国で設立された企業に対する実質的所有者の報告義務の撤廃を批判し、デラウェア州の一部のペーパーカンパニーが匿名性を利用される可能性に警鐘を鳴らしている。FinCENは2026年8月、この免除を米国企業と米国人に関する恒久的な規則へと変更した。FinCEN.gov)
代表団は、人工知能の税務上の影響、FATCAを通じた情報交換、米国の税制が金利と世界経済に及ぼす影響についても協議し、債務返済費用の上昇を注視すべきリスクと見なした。
訪問の中心的な議題の一つは、国際税制改革の第2の柱をめぐる交渉から生まれたSide-by-Side制度だった。欧州側代表団は、規則の簡素化は米国企業と欧州企業に比較可能な条件を維持し、国際税制の強固さを保つことと組み合わせなければならないと指摘した。
2026年1月、BEPSに関するOECD/G20包摂的枠組みは、グローバル・ミニマム課税を協調的に機能させるためのSide-by-Sideパッケージに合意した。このパッケージは、計算と報告の簡素化、経済活動に基づく一定の税制優遇措置に対する保護制度、さらに、定められた基準を満たす法域に親会社を置く多国籍企業グループ向けの2つのセーフハーバー型メカニズムを導入する。QDMTTとして知られる適格な国内追加ミニマム税は引き続き適用される。OECD)
OECDは9月にもパッケージの実施を継続し、新たな行政ガイダンスと、GloBE情報申告書の標準様式の更新版を公表した。改訂様式にはSide-by-Sideの簡素化が盛り込まれ、2025年12月31日以降に始まる会計年度に適用される。OECD)
欧州議会代表団にとって、Side-by-Sideに関する合意は、第1の柱をめぐる交渉再開の余地も生み出し得る。第1の柱は、デジタル化された経済における課税権の配分を扱う国際改革の一部である。欧州議会議員は、デジタル経済への課税をめぐる議論が、EUと米国が対話をより広く受け入れられる制度へと転換できるかを示すと述べ、人工知能の発展が将来もたらす税務上の影響が、さらなる問題を提起すると考えている。
ただし、透明性について代表団のメッセージはより批判的だった。欧州議会議員は、外国口座税務コンプライアンス法(FATCA)に基づく情報交換は依然として不均衡だとし、米国企業に対する実質的所有者の報告義務の撤廃を後退と表現した。FATCAは、外国金融機関に対し、とりわけ米国の納税者が保有する一定の口座に関する情報を米国当局へ報告するよう求めており、当局間の交換は適用される協定を通じて行われる。IRS)
実質的所有者をめぐる批判は、企業透明性法(Corporate Transparency Act)に関するものである。金融犯罪取締ネットワーク(FinCEN)は2025年3月、米国で設立された企業と米国人を実質的所有者情報の報告義務の対象から外す暫定規則を発行した。2026年8月、FinCENは最終規則を採択し、米国企業と米国人に対するこれらの義務を恒久的に撤廃した一方、米国で事業を行うために登録された一定の外国事業体には引き続き報告義務が課される。FinCEN.gov)
デラウェア州は、代表団のメッセージにおける独立した論点となった。欧州議会議員は、同州の会社法制度を企業にとって予測可能で効率的だと評価する一方、一部のペーパーカンパニーに伴う不透明性と匿名性が、脱税、租税回避、マネーロンダリングなどの不正利用のリスクを生み得ると述べた。代表団は同時に、デラウェア州政府が企業透明性法を支持していると説明し、現行の枠組みが変更されることへの期待を示した。
訪問では、税制、予算、世界の金融環境の関係についても協議が行われた。代表団の声明によると、参加者は米国の財政の持続可能性、米国の税制が金利と世界経済に及ぼす影響について議論した。欧州議会議員は、債務返済費用の増加が米国経済にとって重要なリスクとなり得るほか、米国経済の規模とドルの世界的役割を通じて、国際経済にとってもリスクになり得ると評価した。
今回の訪問自体が、欧州連合と米国の間に法改正や新たな税務協定をもたらすものではない。しかし、Side-by-Side制度の実施とデジタル経済への課税から、実質的所有者の透明性、国際的な税務情報交換に至るまで、FISC代表団が大西洋間関係で追求しようとしている政治的優先事項を示している。
「,最新ニュース
08:12
08:10
08:06
07:52
07:50
さらにニュースを見る
同じテーマのニュース


.webp)