

ANALIZĂ Guvern, buget, încredere: rețeta prescrisă României de Fitch, Moody’s și S&P



Vezi mereu știrile noastre în Google
Fitch, Moody’s și S&P au menținut notele României, dar au lăsat perspectiva pe negativ. Mesajul lor este același: fără guvern stabil, buget credibil și reforme reale, câștigurile din 2026 pot fi rapid pierdute.
Ce înseamnă notele
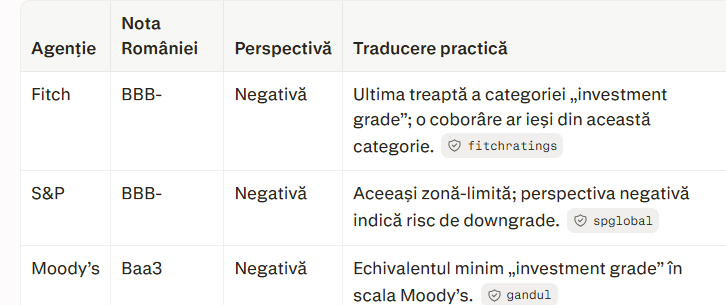
„Perspectivă negativă” nu înseamnă downgrade imediat, însă cele trei agenții consideră mai probabilă o coborâre decât o îmbunătățire în orizontul de evaluare, dacă nu apar măsuri și rezultate care să restabilească încrederea.
Ce reproșează agențiile
Instabilitate politică și lipsă de guvern
Fitch și S&P subliniază că, după prăbușirea coaliției în mai 2026, România a rămas fără guvern, iar procesul de formare a acestuia a fost prelungit. Fitch avertizează că acest lucru reduce vizibilitatea strategiei fiscale după 2026 și întârzie reformele necesare pentru fondurile din Planul Național de Redresare și Reziliență (PNRR), cu risc de pierdere a acestora.
S&P vorbește despre o „politică confruntativă” și compromisuri de ultim moment, care subminează previzibilitatea drumului fiscal și de reforme. Agenția estimează că blocajul legislativ a costat deja România 750 de milioane de euro din granturi PNRR din cauza neadoptării unei legi unitare a salarizării în sectorul public.
Traducere: nu este vorba doar de „dezacord politic”, ci de faptul că investitorii nu mai pot evalua corect cine decide bugetul, salariile bugetarilor, pensiile și reformele promise Bruxellesului.
Deficit bugetar încă mare
Toate cele trei agenții recunosc că deficitul s-a redus față de 2024–2025, dar îl consideră încă prea mare. Fitch prognozează un deficit de 5,9% din PIB în 2026, S&P de 6,25%, iar Moody’s de 5,8%; toate estimează reduceri ulterioare, dar cu mari riscuri de implementare.
Problema centrală nu este doar cifra dintr-un an, ci sustenabilitatea: cheltuieli publice rigide — salarii, pensii, investiții — și venituri insuficiente pentru a acoperi datoria și dobânzile. S&P estimează că factura dobânzilor va crește la 3,5% din PIB până în 2028, aproape 10% din veniturile statului.
Datoria publică și costul împrumuturilor
Fitch și Moody’s prevăd o creștere a datoriei publice la circa 64,5% din PIB în 2028, față de 59,3% la finalul lui 2025.
Mai grav decât nivelul datoriei este structura ei: o parte importantă este denominată în valută, deci o depreciere a leului face serviciul datoriei mai scump. Fitch indică faptul că 53% din datoria guvernamentală este în valută, iar S&P estimează că peste 40% din datoria publică este denominată în valută.
Traducere: dacă leul slăbește, România plătește mai mult în lei pentru datorii contractate în euro sau dolari, chiar dacă suma împrumutată nu se schimbă.
Deficitul de cont curent
„Cont curent” este diferența dintre banii care intră în țară din exporturi, servicii, transferuri și investiții și banii care ies pentru importuri, dobânzi, dividende și alte plăți externe. România are un deficit persistent: S&P prognozează 7,5% din PIB în 2026, iar Fitch 7,9% în 2025, cu o reducere lentă până în 2028.
Agențiile spun că problema nu mai este doar consumul intern, ci și creșterea dobânzilor plătite extern, pe fondul unei datorii externe în creștere, plus o scădere a investițiilor străine directe.
Inflație ridicată
Fitch estimează o inflație medie de 7,6% în 2026, iar S&P de 8,3%, ambele mult peste ținta BNR de 2,5%, plus-minus 1 punct procentual. Cauzele invocate includ TVA majorat, energie, deprecierea leului și costuri cu forța de muncă.
Consecința este că BNR are spațiu redus să scadă dobânzile, ceea ce menține scumpe creditele și finanțarea statului.
Ce recomandă, concret, României
1. Formarea unui guvern cu program fiscal credibil
S&P face condiție explicită: România trebuie să formeze un guvern cu un „cadru de politici puternic și susținut”, capabil să adopte un plan fiscal credibil pentru 2027–2028. Concret, aceasta înseamnă:
Adoptarea bugetului pe 2027 înainte de sfârșitul lui 2026, cu ținte de deficit realiste.
Un plan multianual de cheltuieli și venituri, nu doar măsuri anuale de urgență.
Coaliție sau consens parlamentar suficient de larg pentru ca măsurile să nu fie date jos după schimbarea majorității. Moody’s indică explicit bugetul 2027 și legea salarizării ca semnale cheie.
2. Lege unitară a salarizării și control al masei salariale
S&P arată că salariile din sectorul public au reprezentat aproape 25% din cheltuielile în 2025 și că lipsa unei legi unitare a salarizării blochează fonduri PNRR. Recomandarea practică este adoptarea unei legi care:
să stabilească reguli transparente de salarizare și promovare;
să limiteze creșterile salariale la un ritm compatibil cu creșterea nominală a PIB;
să prevadă o reducere structurală a masei salariale de cel puțin 1,5 puncte procentuale din PIB până în 2031, conform planului fiscal-structural agreat cu Comisia Europeană.
3. Reindexare prudentă a pensiilor și salariilor
Toate agențiile avertizează că, după înghețul din 2025–2026, România nu își poate permite majorări ample înainte de alegerile din 2028. S&P recomandă o indexare „prudentă” a salariilor și pensiilor, în timp ce Fitch estimează că reducerea deficitului după 2026 va fi mai lentă tocmai din cauza riscului de relaxare electorală.
Traducere: pensiile și salariile pot crește, dar nu într-un ritm care să anuleze consolidarea bugetară. O regulă legală de indexare, legată de inflație și productivitate, ar reduce riscul unor majorări populiste.
4. Măsuri permanente de venit, nu doar impozite noi
Moody’s recomandă „structurally controls expenditure growth and increases revenue intake” — control structural al creșterii cheltuielilor și majorarea încasărilor. Aici nu este neapărat vorba despre noi majorări de TVA sau accize, care au contribuit deja la inflație. Măsuri mai durabile ar include:
combaterea evaziunii fiscale și a muncii nedeclarate;
digitalizarea administrației fiscale și a achizițiilor publice;
lărgirea bazei de impozitare, inclusiv prin eliminarea unor scutiri și facilități fără efect economic dovedit;
îmbunătățirea colectării la sursă și a predictibilității legislației fiscale.
5. Execuția fondurilor UE și protecția PNRR
Fitch și S&P subliniază că fondurile europene sunt un pilon al finanțării externe și al investițiilor publice. S&P estimează că în 2026 intrările UE ajung la circa 3,5% din PIB, iar absorbția PNRR depășește 90% pentru granturi și 95% pentru împrumuturi. Dar Fitch avertizează că întârzierile reformelor pot duce la pierderea de fonduri. Deci România trebuie să:
adopte rapid legislația rămasă din PNRR;
accelereze execuția investițiilor cofinanțate;
pregătească absorbția fondurilor de coeziune 2021–2027, unde S&P arată că din aproximativ 31 miliarde de euro alocate au fost atrași doar 11,3 miliarde, adică 36,5%.
6. Reducerea dependenței de finanțare externă
Fitch arată că România este puternic dependentă de împrumuturi externe din cauza deficitelor gemene — bugetar și de cont curent. S&P adaugă că deținerile nerezidenților de titluri de stat și nevoile externe mari fac țara sensibilă la schimbări de sentiment al investitorilor. Recomandările practice sunt:
dezvoltarea pieței interne de capital și a economiilor în lei;
prelungirea maturității datoriei publice, pentru a reduce presiunea refinanțării;
stimularea investițiilor străine productive, nu doar a finanțărilor pe termen scurt;
folosirea proiectelor precum Neptun Deep pentru exporturi și securitate energetică, fără a transforma veniturile într-o sursă de cheltuieli bugetare suplimentare. S&P vede câmpul ca sprijin pentru balanța externă din 2027.
7. Reforme pentru creștere și demografie
S&P atrage atenția că populația aflată la vârstă de muncă a scăzut cu circa 1,1% anual în ultimul deceniu și că, fără reforme privind competențele și mediul de afaceri, potențialul de creștere va fi afectat. Aici intra măsuri precum:
reformă educațională orientată spre competențe tehnice și digitale;
politici active pentru revenirea românilor din diaspora;
simplificarea autorizațiilor și reducerea timpului de execuție a investițiilor;
predictibilitate fiscală și juridică pentru companii.
Ce ar schimba perspectiva spre stabilă
Fitch ar revizui perspectiva la stabilă dacă ar avea încredere că consolidarea fiscală va stabiliza datoria publică raportată la PIB pe termen mediu, iar dacă deficitul extern s-ar îmbunătăți structural.
S&P ar face același pas dacă deficitul bugetar și cel extern s-ar restrânge, pe fondul unui plan mediu credibil, ideal susținut de un consens politic larg, și al unei reveniri a creșterii economice.
Moody’s ar reveni la perspectivă stabilă dacă ar vedea un consens politic durabil pentru efortul fiscal de după 2026, control structural al cheltuielilor și creșterea veniturilor; semnalele menționate sunt bugetul 2027 deficit-reducător și legea salarizării publice.
Riscul imediat
Scenariul negativ este clar: dacă blocajul politic continuă, bugetul 2027 întârzie, salariile și pensiile sunt majorate peste capacitatea fiscală, iar reformele PNRR stagnează, toate cele trei agenții au motive să coboare nota. Fitch menționează direct riscul unei coborâri dacă nu se implementează măsuri care să stabilizeze datoria, iar S&P indică faptul că un guvern absent sau compromisuri slabe pot împiedica reducerea deficitului în 2027–2028.
Pe scurt, mesajul agențiilor nu este „România trebuie să se austerizeze orbește”, ci: restabiliți guvernarea, protejați fondurile UE, controlați cheltuielile rigide, creșteți venituri durabile și demonstrați că politica economică nu se schimbă de la un ciclu electoral la altul.
Analiză realizată cu sprijinul Perplexity
Ultimele știri
22:26
22:23
22:11
22:10
21:56
Vezi mai multe știri
ȘTIRI PE ACELEAȘI SUBIECTE
.webp)