El Ministerio de Finanzas ha ofrecido aclaraciones sobre los balances de las microempresas


Ve siempre nuestras noticias en Google
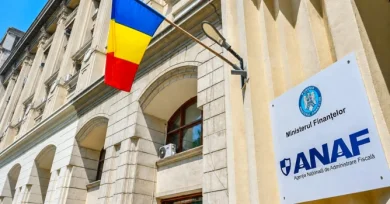
El Ministerio de Finanzas publicó el martes aclaraciones sobre el régimen de imposición de los ingresos de las microempresas para el año 2026. Las empresas deben tener las situaciones financieras presentadas hasta el 31 de marzo de 2026, sin embargo, este requisito solo se aplica a aquellas con deudas de años anteriores, no a los informes para 2025. Las compañías pueden optar por este régimen a partir del año fiscal siguiente al cumplimiento de las condiciones previstas por el Código Fiscal. Las empresas que ya han presentado las situaciones financieras no se ven afectadas por este requisito.
Los plazos para los informes correspondientes al año 2025 permanecen sin cambios, y para ser clasificadas como microempresas, las compañías deben cumplir con varias condiciones, incluyendo ingresos de un máximo de 100.000 euros y al menos un empleado. El Ministerio también recordó las medidas adoptadas mediante la OUG n.º 8/2026, que tienen como objetivo facilitar la aplicación del régimen de microempresas. El propósito de estas aclaraciones es asegurar una aplicación uniforme de la legislación y eliminar las interpretaciones diferentes en la práctica. El régimen sigue siendo opcional, pero las empresas deben cumplir con todas las condiciones legales para beneficiarse de él.
Fuentes


Últimas noticias
22:50
22:36
22:24
22:20
22:16
Ver más noticias
NOTICIAS SOBRE LOS MISMOS TEMAS
.webp)
.webp)