ANAF改变转让定价规则/大型纳税人须每年提交转让定价文档,分析将更加严格
Cristina Petrache


经济
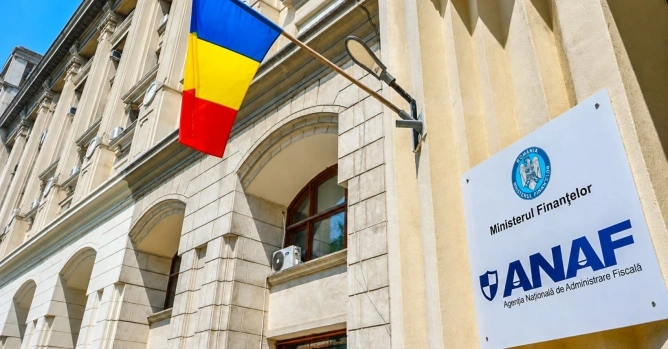
Foto: Facebook/ Agenția Națională de Administrare Fiscală

始终在 Google 上查看我们的新闻
ANAF第828/2026号命令针对自2026年起开展的交易,引入了有关转让定价的新规则。最重要的变化涉及大型纳税人每年提交转让定价文档、重要性门槛以及文档的详细程度。
大型纳税人须通过私人虚拟空间(Spațiul Privat Virtual)提交文档,期限为年度企业所得税申报截止日起30个工作日内。如未按时提交文档,则须在ANAF于税务检查期间提出要求后,最迟五个工作日内提交。对于中型和小型纳税人,文档仍可在要求时提供,期限为30至60日。
对于大型纳税人,服务项目的门槛降至100,000欧元,无形资产项目的门槛降至250,000欧元。对于中型和小型纳税人,融资、无形资产和有形资产的门槛提高,而服务项目的门槛仍为50,000欧元。
新规则要求开展更为详细的功能分析,说明计算方法、受测试方和成本基础的依据,并提交一份关于信息准确性的责任声明。可比性研究通常须覆盖三年,并记录检索标准、选定或排除的可比对象以及所作调整。相关公司应及时审查内部流程,并准备必要信息。
来源

最新新闻
同一主题的新闻
.webp)

个性化新闻推送、AI搜索与通知,更具互动性的体验。