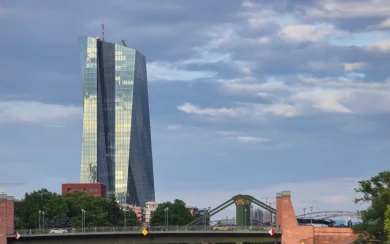
欧州中央銀行(ECB)は預金ファシリティ金利を2.50%に据え置き、エネルギー価格の上昇が物価と経済成長を脅かしていると警告した。



Googleでいつでも私たちのニュースを見る
欧州中央銀行は、9月の利上げ後も3つの政策金利を据え置く。ユーロ圏の年間インフレ率は3.8%に達したが、同行は現時点でエネルギーショックに対する賃金の顕著な反応を確認しておらず、12月の特定の決定を約束していない。
欧州中央銀行は10月29日木曜日、預金ファシリティ金利を2.50%に据え置いた。エネルギー価格の上昇がインフレを押し上げ、より高コストの資金調達が経済活動を減速させるおそれがある状況だ。政策理事会は、主要リファイナンス金利を2.65%、限界貸出金利を2.90%とする他の2つの金利も維持し、次回決定の方向性を事前には示さなかった。
要点
1. ECBの3つの政策金利は2.50%、2.65%、2.90%のままとなる。これらは、0.25パーセントポイントの利上げ後、9月16日に発効した水準である。
2. ユーロ圏の年間インフレ率は、8月の3.2%から9月には3.8%へ上昇した。エネルギー価格は1年前より18.9%高かったのであり、8月比で18.9%高かったわけではない。
3. ECBは、より大規模で長期化するエネルギーショックがインフレを押し上げ、成長を低下させる可能性があると警告している。一方、基調インフレ率はおおむね安定しており、賃金は現時点でショックに対する顕著な反応を示していない。
4. 銀行は第3四半期に企業向け融資の審査基準を厳格化した。住宅ローン需要は大幅に減少したが、この分野の承認基準は全体として変わらなかった。
5. 次回の金融政策決定は12月17日に予定されている。ECBはデータに基づいて決定し、利上げや利下げを約束することはない。
10月の休止により、9月10日に決定され、6日後に実施された利上げが維持されることになる。当時、同行は3つの金利すべてを25ベーシスポイント引き上げた。今回それらを据え置くことは、その引き締めを取り消すものではなく、それ自体で次の動きが利下げになることを示すものでもない。
ECBにとっての難しさは、同じ価格上昇が異なる影響をもたらすことにある。エネルギーコストの上昇は、請求額や生産コストを直接押し上げる一方、家計が他の買い物に使える資金も減少させる。企業がこうしたコストを価格に転嫁すればインフレ圧力は広がる可能性があり、需要が弱まれば経済活動は勢いを失うおそれがある。
9月のユーロスタットのデータによると、ユーロ圏の年間インフレ率は8月の3.2%に対し、3.8%となった。エネルギー項目は前月の14.3%から18.9%に達した。これらの割合は、価格を前年同月の価格と比較したものである。同程度の月間の価格上昇を測定しているわけではない。
ECBは、エネルギー価格が9月の予測で想定していた軌道を上回ったと説明している。同行は、これにより短期的にインフレ率が上昇し、その後の四半期も2%の目標を大幅に上回る水準にとどまると予想している。その後の目標への回帰は、エネルギーインフレの低下や、より高い金利の影響などに左右される。
ただし、同行はエネルギー価格の上昇と、物価と賃金のスパイラルが定着することを区別している。基調インフレの指標はおおむね安定しており、賃金圧力も穏やかだ。記者会見でクリスティーヌ・ラガルドは、ECBは二次的影響を注意深く監視しているが、現時点では9月の予測に織り込まれたものと比べて、追加的に重大なリスクは確認していないと説明した。
成長の状況も、すでに景気後退に入ったものとして示されているわけではない。利用可能なデータは、サービス業の回復、人工知能関連の投資、インフラおよび防衛への政府支出に支えられ、ユーロ圏経済が第3四半期も拡大を続けたことを示唆している。一方、エネルギーと資金調達コストの上昇は信頼感を損ない、需要を抑制する可能性がある。
ECBによると、前回会合以降、金融環境は引き締まった。同行の融資調査は、企業向け融資の審査基準がより厳格になり、企業の融資需要が減少したことを示している。不動産ローンについては、金利上昇を背景に需要が大幅に減少したが、承認基準は純ベースでは変わらなかった。承認基準と実際の融資価格は異なるものである。
この融資を通じた波及は、金融政策が物価への圧力を軽減する一方、投資や消費も抑制し得る経路の一つである。すべての借り手がECBの3つの政策金利のいずれかを支払うという意味ではない。商業銀行が提供する融資金利は、契約、満期、顧客のリスクにも左右される。
ECBは、インフレ見通し、経済データ、金利が経済に波及する仕組みに基づき、会合ごとに判断するアプローチを維持している。12月17日の会合で新たな評価が行われる。10月の決定により資金コストは現行水準に維持され、エネルギーショックの進展への対応は未定のままとなった。
最新ニュース
13:30
13:15
12:52
12:28
12:25
さらにニュースを見る
同じテーマのニュース