ANAFが移転価格ルールを変更/大規模納税者は毎年文書を提出、分析はより厳格に



Googleでいつでも私たちのニュースを見る
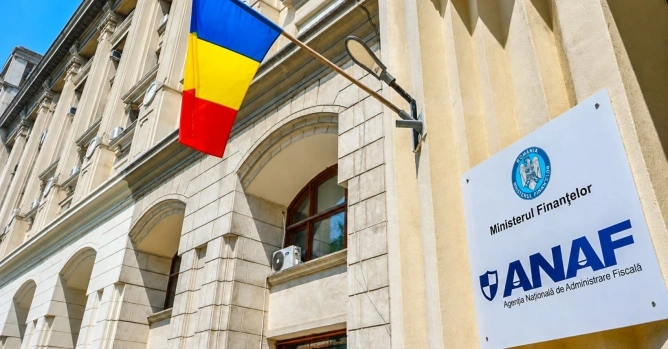
ANAF命令第828/2026号は、2026年以降に実施される取引について、移転価格に関する新たなルールを導入する。主な変更点は、大規模納税者による文書の毎年の提出、重要性の基準額、文書化の詳細度に関するものだ。
大規模納税者は、年間法人税申告書の提出期限から30営業日以内に、バーチャル・プライベート・スペースを通じて文書を提出する。期限までに文書が提出されなかった場合、税務調査においてANAFから要請を受けた日から5営業日以内に提出しなければならない。中規模および小規模納税者については、文書は請求に応じて提出する制度が維持され、提出期限は30日から60日となる。
大規模納税者については、サービスの基準額が10万ユーロに、無形資産の基準額が25万ユーロに引き下げられる。中規模および小規模納税者については、金融取引、無形資産および有形資産の基準額が引き上げられる一方、サービスの基準額は5万ユーロに据え置かれる。
新ルールでは、より詳細な機能分析、算定方法・検証対象当事者・コストベースの根拠、ならびに情報の正確性に関する自己責任宣誓書が求められる。比較可能性分析は原則として3年間を対象とし、検索基準、採用または除外した比較対象、実施した調整を文書化しなければならない。企業には、社内プロセスを早期に見直し、必要な情報を準備することが推奨される。
ソース

最新ニュース
15:11
15:03
14:48
14:46
14:42
さらにニュースを見る
同じテーマのニュース
.webp)


.webp)