

ANALIZĂ Pensii mai mari din investiții pe Bursă. „401K-ul românesc”: cum ar putea transforma CIIV economisirea



Vezi mereu știrile noastre în Google
Parlamentul a aprobat legea care introduce Conturile Individuale de Investiții pentru Viitor (CIIV), un instrument de economisire pentru pensie inspirat din sistemele americane de tip 401(k). Pentru ca românii să poată folosi efectiv aceste conturi, legea trebuie promulgată de președinte, publicată în Monitorul Oficial, iar mecanismul trebuie detaliat prin norme de aplicare.
De unde vine ideea
Legea CIIV urmărește să creeze un instrument voluntar de economisire individuală, destinat persoanelor fizice rezidente în România care obțin venituri impozabile. Contul ar fi deschis la o societate de servicii de investiții financiare — SSIF — sau la o bancă autorizată, iar banii depuși ar putea fi investiți în instrumente financiare.
Denumirea de „401K românesc” face referire la asemănările dintre CIIV și sistemul american intitulat 401k, care însă nu este copiat integral. CIIV combină elemente din planurile 401(k) și din conturile individuale de tip Roth IRA: contribuții voluntare, investiții pe termen lung și facilități fiscale.
Legea adoptată de Parlament prevede că CIIV ar avea rolul de a asigura un venit suplimentar, distinct de pensia publică, după deschiderea drepturilor de pensie. El nu ar înlocui pensia de stat și nici nu ar deveni o contribuție obligatorie.
Cum ar funcționa
În forma actuală a legii, un cetățean ar urma să parcurgă câțiva pași simpli:
Alege un administrator autorizat, precum o SSIF sau o bancă ce va oferi conturi CIIV.
Deschide contul și selectează regimul fiscal, CIIV-S sau CIIV-D.
Depune bani voluntar, fie periodic, fie ocazional.
Alege strategia de investiții, în limitele stabilite de legislație și oferta administratorului.
Păstrează investiția pe termen lung, până la pensionare sau până la îndeplinirea condițiilor legale de retragere.
Contribuțiile ar putea fi făcute direct de titular sau, în cazul anumitor conturi, prin angajator. Proiectul permite deținerea mai multor conturi CIIV, inclusiv la administratori diferiți.
Detaliile practice — comisioanele, procedura exactă, lista administratorilor și instrumentele disponibile — depind însă și de normele de aplicare.
Cele două tipuri de cont
Legea prevede două regimuri fiscale principale.
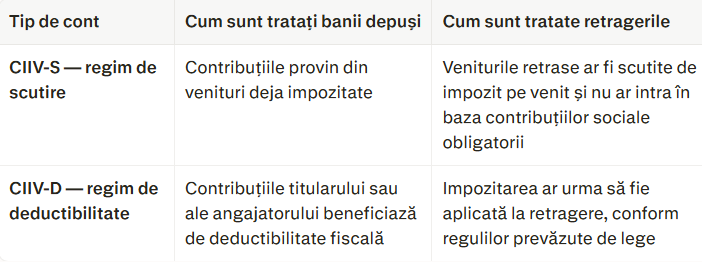
În ambele cazuri, legea urmărește să amâne sau să elimine impozitarea câștigurilor realizate în perioada de acumulare. Diferența esențială este momentul avantajului fiscal: la CIIV-S, avantajul apare la retragere; la CIIV-D, apare la contribuție.
Pentru un salariat, CIIV-D ar putea fi atractiv dacă dorește să-și reducă baza impozabilă în perioada activă sau dacă angajatorul acceptă să contribuie în numele său. CIIV-S ar putea fi mai ușor de înțeles pentru cineva care preferă să plătească taxele acum și să aibă retrageri neimpozitate ulterior.
Totuși, alegerea nu ar trebui făcută doar după sloganul „fără taxe”. Contează venitul actual, orizontul până la pensionare, probabilitatea schimbării legislației, comisioanele și tipul investițiilor alese.
În ce ar putea fi investiți banii
Banii ar putea fi plasați în acțiuni, obligațiuni, fonduri de investiții și alte instrumente financiare listate pe piețe reglementate din state membre ale Organizației pentru Cooperare și Dezvoltare Economică (OCDE). Instrumentele derivate speculative ar fi excluse.
Pentru un investitor prudent, portofoliul ar putea combina:
obligațiuni și titluri cu volatilitate mai redusă;
acțiuni românești listate la Bursa de Valori București;
fonduri diversificate;
ETF-uri care urmăresc indici internaționali;
o rezervă de lichiditate, dacă regulile administratorului o permit.
Un portofoliu cu multe acțiuni poate avea scăderi severe pe perioade scurte, dar are un potențial mai mare de creștere pe termen lung. Un portofoliu dominat de obligațiuni poate fi mai stabil, însă poate produce randamente mai mici, mai ales dacă inflația este ridicată.
CIIV nu ar transforma investițiile riscante în investiții garantate. Statul poate oferi tratament fiscal preferențial, dar nu poate garanta valoarea portofoliului sau un anumit randament.
Ce randament poate produce
Orice simulare trebuie tratată ca scenariu, nu ca promisiune. Randamentul viitor al pieței de capital nu este cunoscut, iar rezultatele istorice nu se repetă automat.
Pentru a ilustra efectul economisirii constante, putem folosi formula valorii viitoare a contribuțiilor lunare:
𝐹𝑉=𝐶×(1+𝑟)𝑛−1𝑟FV=C× r(1+r) n −1
unde 𝐶C este contribuția lunară, 𝑟r este randamentul lunar estimat, iar 𝑛n este numărul total de luni.
Scenariu orientativ
Presupunem o contribuție de 500 de lei pe lună, depusă la sfârșitul fiecărei luni, fără a include comisioanele și taxele. Rezultatele ipotetice ar putea arăta astfel:
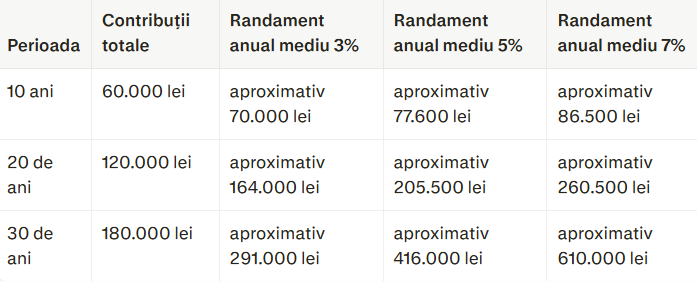
Aceste valori sunt calcule orientative, nominale și nu includ inflația. Ele presupun reinvestirea câștigurilor și un randament constant, ceea ce nu se întâmplă în realitate. Într-un an, portofoliul poate crește cu 15%, iar în altul poate pierde 20%.
În plus, randamentul real — adică puterea de cumpărare după inflație — va fi mai mic decât randamentul nominal. Dacă un portofoliu produce 5% pe an, dar inflația medie este 4%, creșterea reală a averii este mult mai modestă, înainte de comisioane.
Avantajul major nu vine doar din valoarea depunerii lunare, ci din timpul de participare și capitalizarea câștigurilor. În scenariul de 30 de ani și 7% randament mediu, diferența dintre contribuțiile depuse — 180.000 de lei — și valoarea finală estimată provine în principal din câștigurile reinvestite.
Ce ar trebui să facă un cetățean obișnuit
Dacă legea va fi promulgată și va intra în vigoare, un cetățean ar trebui să evite deschiderea automată a contului doar pentru că este prezentat drept „401K românesc”.
Un parcurs prudent ar fi:
să verifice dacă îndeplinește condiția de rezident și obține venituri impozabile;
să aștepte lista administratorilor autorizați și regulile oficiale;
să compare comisioanele de administrare, tranzacționare și retragere;
să înțeleagă diferența dintre CIIV-S și CIIV-D;
să verifice dacă angajatorul oferă contribuții suplimentare;
să stabilească o sumă lunară realistă, care nu afectează cheltuielile curente;
să păstreze separat un fond de urgență;
să aleagă un portofoliu diversificat și potrivit vârstei;
să citească documentele de risc înainte de a investi.
Investiția pentru pensie ar trebui să înceapă după achitarea datoriilor scumpe și constituirea unei rezerve pentru situații neprevăzute. Banii necesari pentru chirie, rate, sănătate sau cheltuieli de bază nu ar trebui plasați într-un cont conceput pentru un orizont de decenii.
Retragerile ar urma să fie legate de pensionare: pensie pentru limită de vârstă, pensie anticipată, pensie de invaliditate sau împlinirea vârstei de 65 de ani, în funcție de condiția care intervine prima.
Comparație: CIIV și 401(k)
Sistemul 401(k) din Statele Unite este, în general, un plan oferit prin angajator, în care salariatul poate direcționa o parte din venit către un cont de pensie. Banii sunt investiți, de regulă, în fonduri sau alte active financiare.
Asemănările cu CIIV ar fi importante:
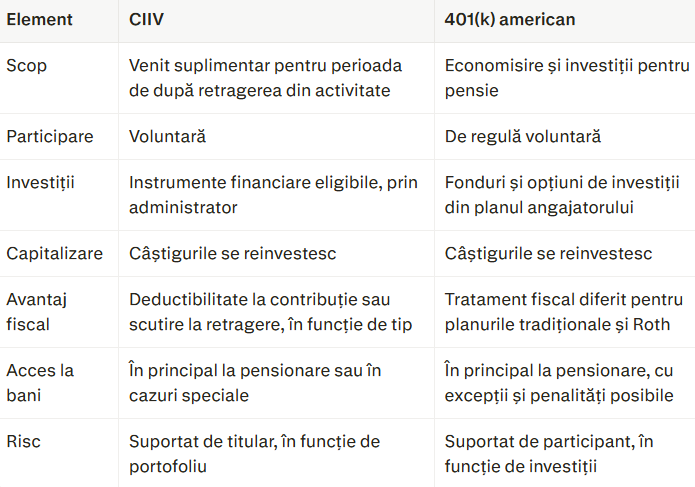
Ambele sisteme încearcă să mute o parte din responsabilitatea pentru venitul de la bătrânețe către individ. Ambele folosesc timpul, contribuțiile regulate și dobânda compusă pentru a acumula capital.
Diferențele decisive
Cea mai importantă diferență este rolul angajatorului. În Statele Unite, 401(k) este în mod obișnuit un plan de angajator, iar compania poate contribui suplimentar — mecanism cunoscut drept „employer match”. În cazul CIIV, proiectul pornește de la un cont individual pe care cetățeanul îl poate deschide printr-un administrator financiar; participarea angajatorului ar putea exista, dar nu pare să fie fundamentul universal al sistemului.
O altă diferență ține de arhitectura fiscală. În Statele Unite există planuri 401(k) tradiționale, în care contribuțiile pot fi făcute înainte de impozitare și retragerile sunt impozitate ulterior, precum și planuri Roth 401(k), în care contribuțiile sunt realizate după impozitare, iar retragerile eligibile sunt tratate favorabil.
CIIV-S și CIIV-D seamănă cu această logică, dar nu sunt identice cu produsele americane.
Mai există și o diferență de piață. În SUA, 401(k) funcționează într-un ecosistem vast de fonduri, furnizori, consultanți și angajatori. România are o piață de capital mai mică și o cultură investițională mai puțin răspândită. Unul dintre obiectivele CIIV este tocmai să aducă mai mulți bani ai populației către investițiile pe termen lung și să reducă dependența exclusivă de pensia publică.
Beneficii posibile pentru România
Dacă este bine reglementat și utilizat responsabil, CIIV ar putea produce mai multe efecte:
creșterea economisirii private pentru pensie;
dezvoltarea culturii financiare;
atragerea economiilor populației către piața de capital;
creșterea bazei de investitori de la Bursa de Valori București;
încurajarea angajatorilor să ofere beneficii pe termen lung;
diversificarea surselor de venit la vârsta pensionării;
stimularea investițiilor în companii și proiecte economice.
Pentru bugetul public, avantajul potențial este apariția unor venituri private suplimentare care pot reduce presiunea asupra sistemului public de pensii. Pentru individ, avantajul ar fi acumularea unui capital propriu, distinct de promisiunile și limitele sistemului public.
Riscuri și limite
CIIV nu rezolvă automat problema pensiilor mici. O persoană cu venit modest poate să nu aibă bani disponibili pentru contribuții regulate. În plus, avantajele fiscale au valoare mai mare pentru cei care plătesc deja impozite suficiente pentru a beneficia de deductibilitate.
Riscurile principale sunt:
pierderi temporare sau permanente ale investițiilor;
inflație mai mare decât randamentul portofoliului;
comisioane care reduc acumularea;
retragerea banilor în perioade de criză bursieră;
schimbarea regulilor fiscale în timp;
concentrarea excesivă pe o singură companie sau piață;
acces limitat la bani înainte de pensionare.
O altă problemă este tentația de a prezenta orice randament istoric drept promisiune. O piață care a crescut pe termen lung poate avea perioade de stagnare sau scădere. Investitorul trebuie să accepte că economisirea pentru pensie nu înseamnă eliminarea riscului, ci gestionarea lui pe o perioadă suficient de lungă.
„401K românesc” sau cont de investiții cu reguli speciale?
CIIV ar putea deveni un pas important spre o cultură financiară bazată pe investiții, nu doar pe depozite bancare și pensia publică. Însă succesul său va depinde de câteva condiții concrete: reguli stabile, comisioane rezonabile, administratori transparenți, educație financiară și protecție eficientă pentru investitori.
Pentru cetățean, esența este simplă: CIIV ar putea oferi un cadru fiscal favorabil pentru a investi constant în vederea pensiei, dar nu ar garanta câștiguri. „401K-ul românesc” ar fi, în ultimă instanță, mai puțin o promisiune de îmbogățire și mai mult un contract pe termen lung cu propria disciplină financiară.
Notă: Simulările de randament sunt pur ilustrative și nu constituie recomandări de investiții.
Analiză realizată cu sprijinul Perplexity
Ultimele știri
12:29
12:25
12:13
12:03
11:56
Vezi mai multe știri
ȘTIRI PE ACELEAȘI SUBIECTE